19.11.2026 | 05:32
Alarm, Insiderkauf, Kaufchance! Nordex, Renk und Power Metallic Mines Aktie.
Erstellt und veröffentlicht im Auftrag von Power Metallic Mines
Die Börse ist derzeit nichts für schwache Nerven. Im Rohstoffsektor gibt es teilweise ein regelrechtes Blutbad, Rüstungsaktien werden aus den Depots geworfen und auch bei erneuerbaren Energien werden Gewinne mitgenommen. Doch heftige Korrekturen bieten in der Regel Einstiegschancen. In allen drei Branchen gibt es Unternehmen, bei denen die operative Entwicklung deutlich besser aussieht als der Aktienkurs. So hat sich die Aktie von Power Metallic Mines seit Anfang September etwa halbiert, obwohl der Kupferexplorer bei seinem hochgradigen Multimetallprojekt erkennbare Fortschritte macht. Bei Renk greifen nach einem Kursverlust von rund 40 % inzwischen Insider zu. Und Nordex meldet weiterhin positive Nachrichten, während die Aktie deutlich von ihrem Hoch zurückgekommen ist. Sind die drei Aktien jetzt einen Kauf?
Lesezeit: ca. 5 Min. | Autor: Fabian Lorenz
ISIN: Power Metallic Mines Inc | CA73929R1055 , RENK AG | DE000RENK730 , NORDEX SE | DE000A0D6554
Inhaltsverzeichnis:
Der Autor

Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
Power Metallic Mines: Aktie unter Druck, Analysten raten zum Kauf
Erstellt und veröffentlicht im Auftrag von Power Metallic Mines. Seit Anfang September hat sich die Aktie von Power Metallic Mines in etwa halbiert. Dabei entwickelt das kanadische Unternehmen mit dem NISK-Projekt eines der wohl spannendsten Kupfer- und Multimetallprojekte weltweit. Auch die Entwicklung des Kupferpreises rechtfertigt die heftige Kurskorrektur kaum. Zwar hat das Industriemetall in den vergangenen vier Wochen rund 8 % an Wert verloren. Mit etwa 13.200 USD je Tonne notiert Kupfer allerdings weiterhin auf einem historisch hohen Niveau. Gleichzeitig macht Power Metallic bei der Exploration seines hochgradigen Vorkommens weitere Fortschritte. Das jüngste Interview mit CEO Terry Lynch zeigt, welches Potenzial noch in dem Projekt stecken könnte. GBC Research empfiehlt die Aktie jedenfalls mit einem Kursziel von 3 CAD beziehungsweise rund 1,86 EUR zum Kauf. Derzeit notiert das Wertpapier bei 0,45 EUR.
Power Metallic Mines sieht in der ersten Mineralressourcenschätzung für die hochgradige Lion-Zone im kanadischen Québec eine solide Grundlage für die Entwicklung einer wirtschaftlich attraktiven Mine. Die im September veröffentlichte Schätzung umfasst insgesamt rund 4,75 Mio. Tonnen mit einem durchschnittlichen Gehalt von knapp 3,9 % Kupferäquivalent. Rund 87 % der Ressourcen entfallen auf die höhere Kategorie Indicated. CEO Terry Lynch verweist auf Analystenschätzungen, wonach der Aufbau einer Mine etwa 200 Mio. CAD kosten und sich die Investition innerhalb von gut einem Jahr amortisieren könnte. Eine unabhängige Wirtschaftlichkeitsstudie soll im ersten Halbjahr 2027 vorliegen. Gleichzeitig arbeitet Power Metallic an einer deutlichen Erweiterung der Ressourcen. Jüngste Bohrungen lieferten über 5,7 Meter einen Gehalt von 14 % Kupferäquivalent. In rund 900 Metern Tiefe wurde eine weitere Sulfidmineralisierung festgestellt. Lynch sieht darin einen Hinweis, dass sich die hochgradige Lagerstätte noch wesentlich weiter in die Tiefe erstrecken könnte.
Zusätzliches Potenzial sieht Lynch in der bereits bekannten Nickellagerstätte NISK mit insgesamt rund 4,7 Mio. Tonnen Ressourcen. Derzeit untersucht das Unternehmen, ob sich durch die gemeinsame Verarbeitung von Erz aus NISK und der Lion-Zone die Metallausbeuten verbessern lassen. Positive Ergebnisse könnten die Wirtschaftlichkeit des Nickelvorkommens deutlich erhöhen und neue Möglichkeiten für die Entwicklung des gesamten Projektgebiets eröffnen. Auch die weitere Exploration soll vorangetrieben werden. Lynch verweist auf vergleichbare polymetallische Lagerstätten, deren Ressourcen im Laufe der Exploration erheblich gewachsen sind. Er hält deshalb langfristig sogar eine Vervielfachung der bisher nachgewiesenen Metallmengen für möglich. Entsprechend optimistisch beurteilt er die Perspektiven der Aktie. Bereits auf Grundlage der vorhandenen Ressourcen sieht er Verdopplungs- bis Verdreifachungspotenzial. Deutlich höhere Kurssteigerungen hält er bei weiteren Explorationserfolgen für denkbar.
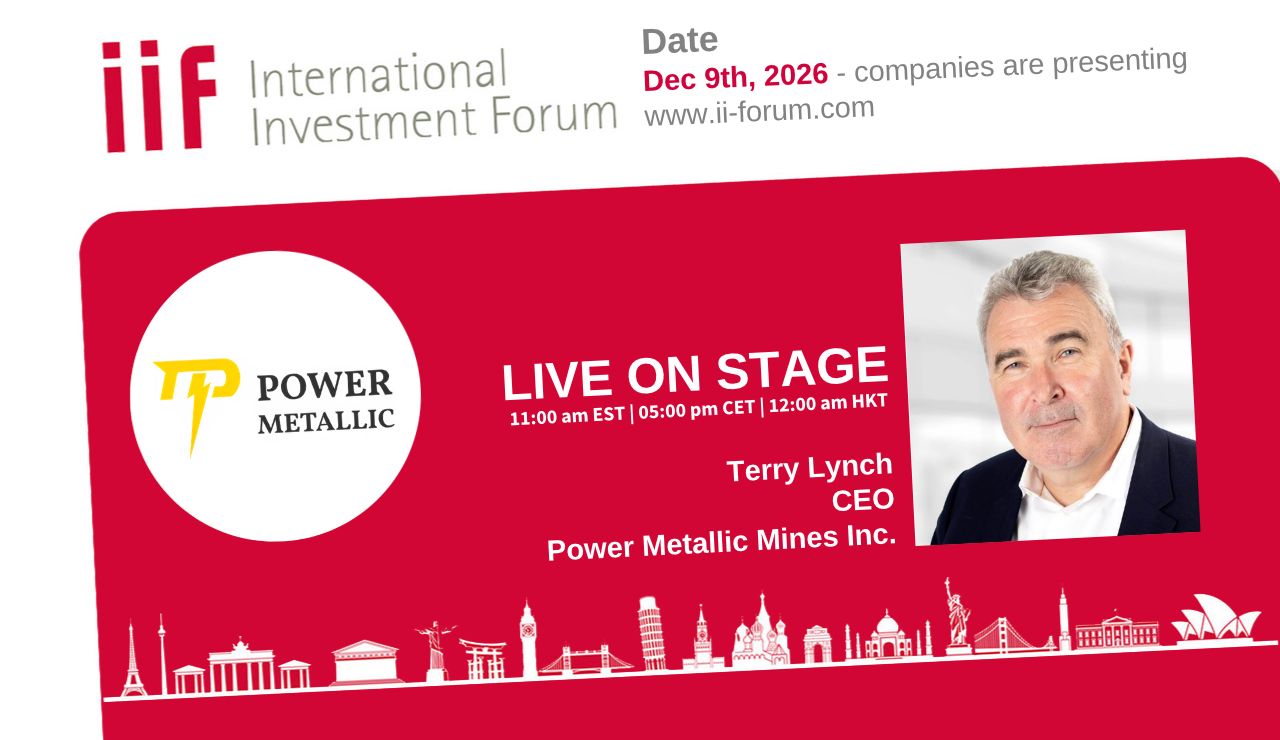
Über neue interessante Entwicklungen dürfte CEO Terry Lynch auf der virtuellen und kostenlosen Investorenkonferenz IIF am 9. Dezember 2026 berichten.
Renk: Insider greifen zu
Neben dem Rohstoff- steht auch der Rüstungsektor unter Druck. Die Aktie von Renk ist derzeit nichts für schwache Nerven. Im laufenden Jahr hat der Rüstungstitel rund 40 % an Wert verloren. Dabei gilt die Branche seit Langem als einer der großen Profiteure der geopolitischen Spannungen und steigenden Verteidigungsausgaben. Doch zumindest an der Börse ist Ernüchterung eingekehrt. Zuletzt sorgte die Prognosereduzierung bei Rheinmetall für einen neuen Tiefpunkt der Stimmung im Sektor. Auch die Renk-Aktie geriet erneut unter Druck. Dabei sind die langfristigen Wachstumsperspektiven angesichts der weltweit steigenden Rüstungsausgaben weiterhin intakt. Ist die heftige Kurskorrektur also übertrieben und bietet sich Anlegern inzwischen eine Einstiegschance?
Immerhin scheinen die Unternehmensinsider die aktuelle Kursschwäche als Kaufgelegenheit zu betrachten. Im November wurden Insiderkäufe im Gesamtvolumen von rund 339.000 EUR gemeldet. Den größten Betrag investierte Vorstandschef Alexander Sagel. Er erwarb am 5. November 6.790 Renk-Aktien und zahlte dafür rund 239.000 EUR. Auch Aufsichtsrätin Doreen Nowotne griff zu und investierte bei zwei Käufen knapp 50.000 EUR. Hinzu kamen weitere Aktienkäufe im Wert von rund 50.400 EUR durch die unter den Namen Dr. Klaus Eberhard und Eva-Maria Richter gemeldete Käufergruppe.
Operativ läuft es bei Renk eigentlich auch rund. In den ersten neun Monaten 2026 steigerte der Getriebespezialist den Umsatz um 5,8 % auf 982 Mio. EUR. Das bereinigte EBIT legte um 12,7 % auf 158,8 Mio. EUR zu. Stark war auch der Auftragseingang. Dieser kletterte um 33,6 % auf 1,66 Mrd. EUR. Der Auftragsbestand erreichte mit 7,6 Mrd. EUR einen neuen Rekordwert und sorgt für eine hohe Planungssicherheit bis weit über das Jahr 2030 hinaus. Wachstumstreiber ist weiterhin das Geschäft mit militärischen Fahrzeugen. In diesem Bereich legte der Auftragseingang um 46,2 % zu. Weniger gut lief es im Industriegeschäft. Hier gingen Umsatz und Ergebnis zurück. Für das Gesamtjahr erwartet Renk einen Umsatz von rund 1,4 Mrd. EUR und ein bereinigtes EBIT zwischen 240 und 255 Mio. EUR.
Im Anschluss haben mehrere Analysten ihre Kaufempfehlungen bestätigt. Besonders bullisch ist die Deutsche Bank mit einem Kursziel von 73 EUR. Derzeit notiert die Renk-Aktie bei rund 32 EUR.
Nordex: Positiver Newsflow
Auch für den Überflieger Nordex lief es zuletzt nicht mehr rund an der Börse. Seit Anfang Mai ist der Aktienkurs von 50 EUR auf aktuell 39 EUR abgerutscht. Dabei ist der Newsflow weiterhin positiv.
Gestern hat der Windkraftspezialist den Abschluss von zwei Rahmenverträgen für künftige Onshore-Windprojekte mit Vattenfall in Deutschland und Großbritannien gemeldet. Die Vereinbarungen mit dem Energiekonzern laufen zunächst drei Jahre bis 2029 und können um weitere zwei Jahre verlängert werden. Ziel ist es, Nordex bereits in einer frühen Phase der Projektentwicklung einzubinden und die Zusammenarbeit bei der technischen Auslegung der Windenergieanlagen sowie der Projektplanung zu intensivieren. Durch stärker standardisierte Prozesse und einen frühzeitigen Austausch über technologische Entwicklungen und Lieferketten sollen Projekte effizienter umgesetzt und Kapazitäten besser geplant werden können. Für Nordex stärken die Vereinbarungen die langfristige Zusammenarbeit mit einem wichtigen europäischen Energieversorger. Konkrete Lieferaufträge oder Auftragsvolumina wurden allerdings nicht genannt.
Zuvor haben die Norddeutschen eine Übernahme in den Niederlanden gemeldet. Demnach hat der Windkraftanlagenhersteller eine Vereinbarung zum Kauf des Ingenieurunternehmens C1 Connections unterzeichnet. C1 ist auf innovative Verbindungstechnologien für Windkrafttürme spezialisiert. Herzstück der Transaktion ist die patentierte C1-Wedge-Connection-Technologie, mit der Nordex sein Angebot im Bereich Onshore-Windenergie erweitern will. Neben den Patenten und dem technologischen Know-how übernimmt Nordex auch ein spezialisiertes Ingenieurteam. Die Technologie soll künftig mit der bestehenden Turm- und Anlagenkompetenz des Konzerns kombiniert und für ausgewählte Projekte eingesetzt werden. Die Offshore-Aktivitäten von C1 Connections sind nicht Teil der Übernahme und werden in einer separaten Gesellschaft fortgeführt. Über den Kaufpreis wurde Stillschweigen vereinbart.
Fazit
Bei allen drei Aktien passt die operative Entwicklung derzeit kaum zum Kursverlauf. Power Metallic Mines macht bei der Exploration seines hochgradigen Multimetallprojekts Fortschritte, der Kupferpreis ist weiterhin auf einem historisch hohen Niveau und Analysten sehen deutliches Kurspotenzial. Renk profitiert von einem Rekordauftragsbestand und das Management kauft. Aber das Branchensentiment ist extrem schlecht und dürfte weiter auf den Aktienkurs drücken. Nordex ist trotz der jüngsten Korrektur an der Börse immer noch mit mehr als 9 Mrd. EUR bewertet. Damit sind hohe Erwartungen an die weitere Geschäftsentwicklung verbunden.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.esg-aktien.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihren Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.