11.11.2026 | 05:39
200 % Kurspotenzial! Analysten zu konservativ? Zefiro Methane erschließt neue Erlösquelle!
Erstellt und veröffentlicht im Auftrag von Zefiro Methane
200 % Kurspotenzial und jetzt kommt eine neue Erlösquelle hinzu! Bei Zefiro Methane könnte sich das Wachstum in den kommenden Jahren weiter beschleunigen. Das Unternehmen profitiert von einem Milliardenmarkt, einem hohen Auftragsbestand und einem Management, das die operative Wende geschafft hat. Schon bald könnte der Handel mit Emissionszertifikaten für zusätzliche Umsätze mit hohen Margen sorgen. Dabei erwarten Analysten bereits ohne nennenswerte Beiträge aus diesem Geschäft kräftig steigende Gewinne und eine Verdopplung des Umsatzes innerhalb von drei Jahren. Ist die Zefiro-Aktie angesichts dieser Perspektiven derzeit deutlich zu günstig bewertet?
Lesezeit: ca. 4 Min. | Autor: Fabian Lorenz
ISIN: Zefiro Methane Corp | CA98926D1069
Inhaltsverzeichnis:
Der Autor

Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
Zefiro Methane erschließt neue Erlösquelle
Zefiro Methane hat die Entwicklung eines neuen Protokolls zur Generierung von Emissionszertifikaten durch die Verfüllung verwaister Öl- und Gasbohrlöcher in Nordamerika finanziell und fachlich unterstützt. Das vom Zertifizierungsunternehmen Isometric entwickelte Regelwerk sieht vor, die Methanemissionen undichter Bohrlöcher vor deren Verschluss direkt zu messen und die vermiedenen Emissionen über einen Zeitraum von 20 Jahren zu berechnen. Voraussetzung für die Ausstellung von Zertifikaten ist unter anderem, dass die Verfüllung nicht bereits durch öffentliche Programme vorgesehen ist und ohne die Finanzierung durch Emissionsgutschriften nicht erfolgen würde. Eine unabhängige Prüfung soll die Einhaltung der Anforderungen sicherstellen.
Nach der endgültigen Verabschiedung des Protokolls will Zefiro Emissionszertifikate generieren und vermarkten und damit eine neue Umsatzquelle erschließen. Das Unternehmen verfügt bereits über entsprechende Erfahrungen und hat in der Vergangenheit Zertifikate an institutionelle Käufer wie Mercuria Energy America und EDF Trading verkauft. Für die Umsetzung neuer Projekte könnte Zefiro auf seine bestehenden Teams, Bohranlagen und Methanmesskapazitäten zurückgreifen. Die möglichen Erlöse aus dem Zertifikatehandel würden das bestehende Geschäft ergänzen. Im Geschäftsjahr 2026 (endete am 30. Juni) erzielte Zefiro einen Rekordumsatz von 42,5 Mio. USD, was einem Anstieg von 31,1 % gegenüber dem Vorjahr entspricht.
Das neue Protokoll trifft auf einen wachsenden Markt für Emissionszertifikate. Nach Angaben von MSCI erreichte das weltweit für solche Zertifikate zugesagte und eingesetzte Kapital 2025 mit 22 Mrd. USD einen Rekordwert. Bis 2030 könnte der Markt ein Volumen von 5 bis 20 Mrd. USD erreichen. Bis 2050 werden sogar 60 bis 270 Mrd. USD prognostiziert. Auch Isometric gewinnt an Bedeutung. Zu den Kunden des Zertifizierungsunternehmens gehören Microsoft, Boeing und JPMorgan Chase. Im September 2026 beteiligte sich zudem die Intercontinental Exchange (ICE), Muttergesellschaft der New York Stock Exchange. Gemeinsam wollen die Unternehmen die Zertifizierungstechnologie von Isometric mit der Marktinfrastruktur der ICE verbinden.
200 % Kurspotenzial auch ohne Zertifikatehandel
Der Zertifikatehandel könnte also bereits ab 2027 das Wachstum von Zefiro Methane antreiben. Dabei sehen Analysten auch ohne diese neue Erlösquelle viel Potenzial der Entwicklung von Umsatz, Gewinn und Aktienkurs.
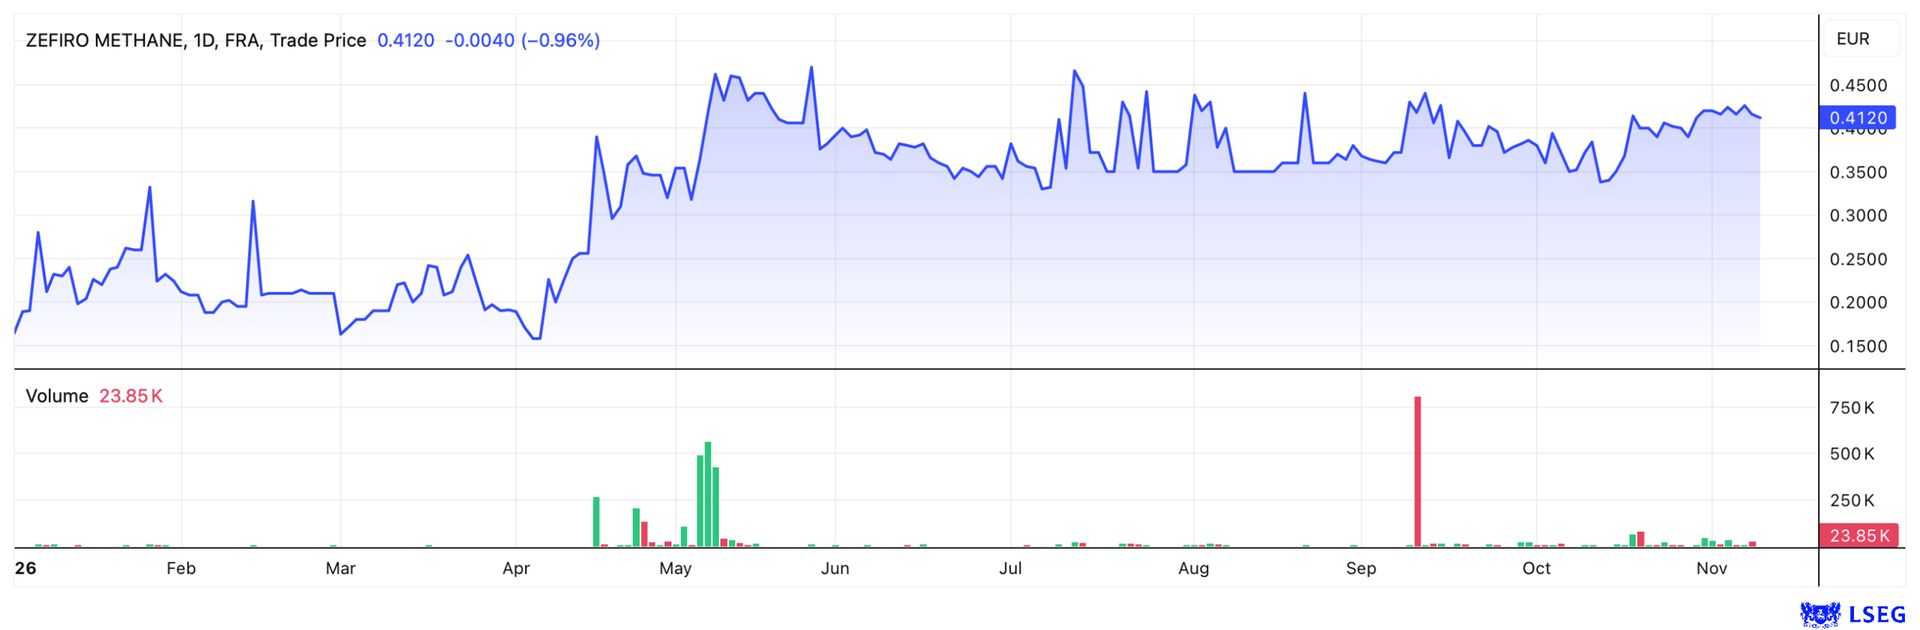
Nachdem Zefiro Ende Oktober eine Kapitalerhöhung mit einem Bruttoerlös von rund 5 Mio. CAD erfolgreich abgeschlossen hat, haben GBC Research die Kaufempfehlung bekräftigt. Das frische Kapital soll insbesondere zur Stärkung des Working Capitals und für allgemeine Unternehmenszwecke eingesetzt werden. Auch strategische Akquisitionen sind möglich. Die Analysten sehen den fairen Wert der Zefiro-Aktie bei 1,42 USD (2,01 CAD beziehungsweise 1,27 EUR). Derzeit notiert das Wertpapier bei 0,42 EUR. Damit liegt das Kurspotenzial bei rund 200 %.
Zudem verweisen die Analysten darauf, dass Zefiro erstmals das Volumen seiner staatlich finanzierten Aufträge zur Stilllegung verwaister Öl- und Gasbohrlöcher beziffert hat. Der Auftragsbestand beläuft sich auf rund 40 Mio. USD und reicht bis Juni 2029. Davon sollen etwa 4,9 Mio. USD bereits im laufenden zweiten Quartal des Geschäftsjahres 2026/27 abgearbeitet werden. Die verbleibenden rund 34,6 Mio. USD dürften überwiegend 2027 und 2028 umsatzwirksam werden. Zu den größten Projekten zählen ein dreijähriger Vertrag mit dem Ohio Department of Natural Resources über 19,6 Mio. USD sowie ein weiterer Auftrag über 11,5 Mio. USD aus der Great-Lakes-Region. Hinzu kommen drei Projekte in Ohio im Gesamtvolumen von rund 5 Mio. USD. Dies ist eine solide Basis für das erwartete Wachstum. Denn Aufträge privater Öl- und Gasunternehmen sind in diesem Bestand nicht enthalten. Zudem dürfte Zefiro von einer "Sonderkonjunktur" durch den Ausbau der KI-Rechenzentren und der dafür nötigen Energieinfrastruktur profitieren. Denn oftmals entstehen diese auf brachliegenden Flächen alter Öl- und Gasfelder und müssen daher vorab geprüft werden.
In ihrem Investmentcase nennen die Analysten den Handel mit Emissionszertifikaten explizit als zusätzlichen Wachstumstreiber. In den Schätzungen ist er, wie erwähnt, noch nicht enthalten. Die Analysten von GBC erwarten bei Zefiro Methane in den kommenden Jahren ein deutliches Umsatz- und Gewinnwachstum. Nach dem Rekordumsatz von 42,49 Mio. USD im Geschäftsjahr 2025/26 soll der Umsatz im laufenden Geschäftsjahr 2026/27 um rund 36 % auf 57,92 Mio. USD steigen. Für 2027/28 prognostizieren die Analysten 66,85 Mio. USD und für 2028/29 bereits 75,21 Mio. USD. Noch dynamischer soll sich die Ertragslage entwickeln. Das EBITDA soll von 0,60 Mio. USD im abgelaufenen Geschäftsjahr auf 10,02 Mio. USD in 2026/27 und 15,04 Mio. USD in 2028/29 explodieren. Auch beim Jahresüberschuss erwartet GBC viel Dynamik. Nach einem Verlust von 3,55 Mio. USD im Geschäftsjahr 2025/26 soll Zefiro bereits im laufenden Jahr einen Nettogewinn von 4,21 Mio. USD erzielen. Bis 2028/29 rechnen die Analysten mit einem weiteren Anstieg auf 8,31 Mio. USD. Das Ergebnis je Aktie soll dann bei 0,08 USD liegen. Damit sinkt das KGV von aktuell 10 auf 5.
Riesiger Markt
Basis für den Optimismus der Analysten ist das riesige Marktpotenzial. Nach Angaben von GBC gibt es in den Vereinigten Staaten rund 2 Mio. inaktive Öl- und Gasbohrlöcher, die bislang nicht ordnungsgemäß verschlossen wurden. Die Kosten für die Stilllegung der dokumentierten inaktiven Onshore-Bohrungen werden auf rund 280 Mrd. USD geschätzt. Weitere etwa 1,2 Millionen undokumentierte Bohrlöcher sind dabei noch nicht berücksichtigt. Die US-Regierung hatte im Rahmen des Infrastructure Investment and Jobs Act rund 4,7 Mrd. USD für die Sanierung verwaister Bohrlöcher bereitgestellt. Dies deckt jedoch nur einen kleinen Teil des geschätzten Gesamtbedarfs ab. Zusätzliche Nachfrage entsteht durch private Öl- und Gasunternehmen sowie Infrastrukturprojekte, beispielsweise beim Bau neuer Rechenzentren.
Mehr über den Markt im Video:
Fazit
Viel spricht bei Zefiro Methane für eine positive Unternehmensentwicklung. Ein riesiger Markt, ein erfolgreiches neues Management und eine starke Marktposition bilden die Grundlage für weiteres Wachstum. Hinzu kommt eine erfolgreiche Buy-and-Build-Strategie, die zusätzliche Wachstumschancen eröffnet. Gleichzeitig erscheint die Bewertung der Aktie angesichts der Analystenschätzungen alles andere als hoch.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.esg-aktien.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.