28.10.2026 | 05:35
Bald 100 Mio. USD Umsatz? Zefiro Methane begeistert Analysten!
Erstellt und veröffentlicht im Auftrag von Zefiro Methane
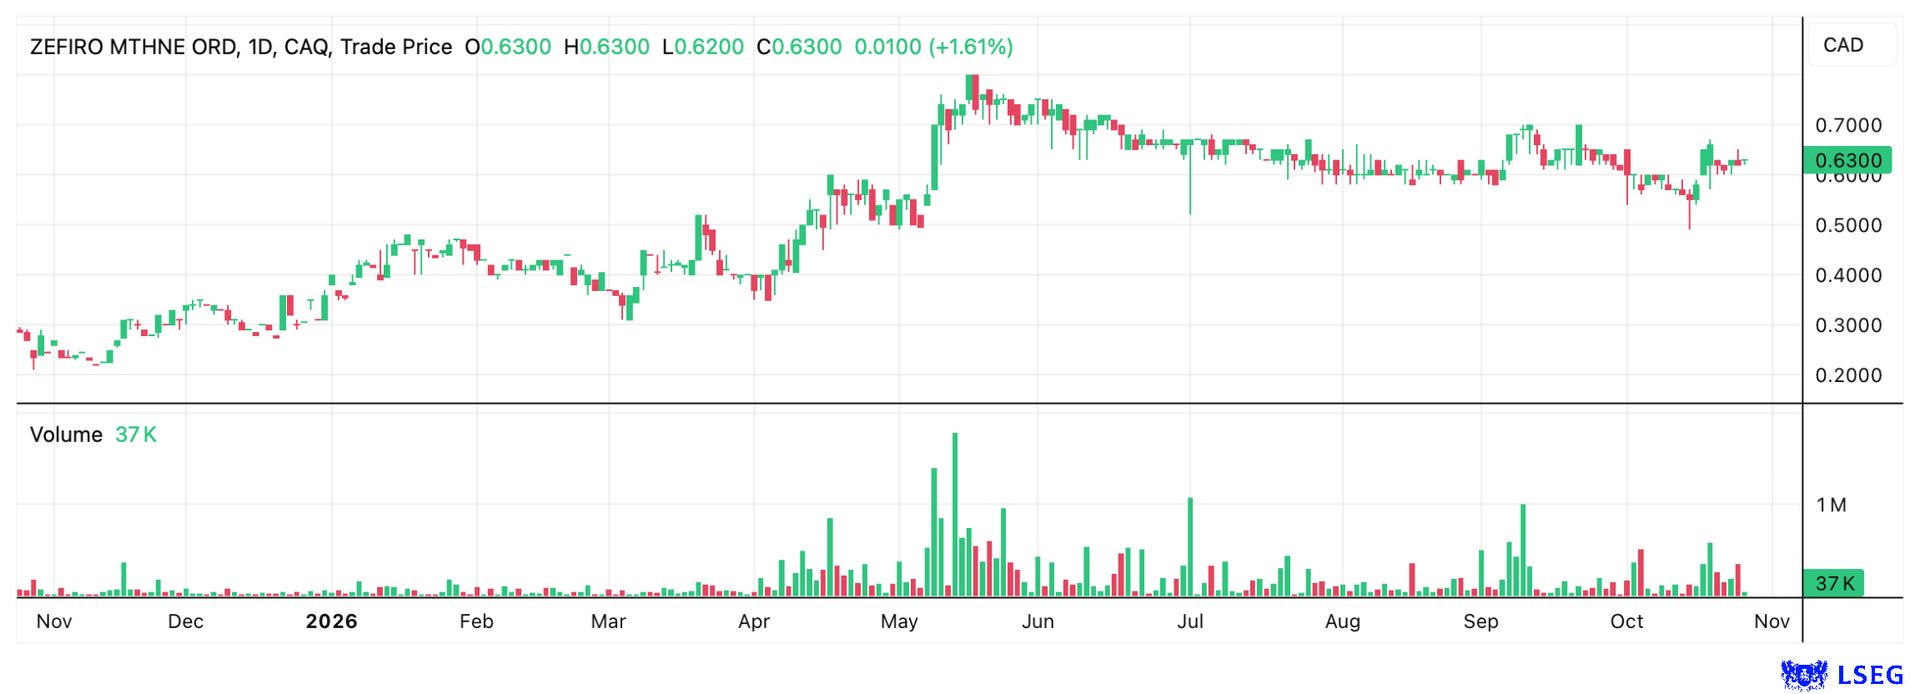
Zefiro Methane steht vor einem kräftigen Wachstumsschub. Der Spezialist für die Stilllegung alter Öl- und Gasbohrlöcher profitiert von steigenden staatlichen Investitionen und einem riesigen Sanierungsmarkt in den USA. Zusätzlichen Rückenwind liefert der Boom bei Rechenzentren. Für deren schnellen Bau werden große, unbelastete Flächen benötigt. Schon mit den vorhandenen Kapazitäten hält die CEO einen Jahresumsatz von knapp 70 Mio. USD für möglich. Durch organisches Wachstum und gezielte Übernahmen sollen es mittelfristig sogar 100 Mio. USD werden. Dass man Übernahmeziele intelligent auswählt, hat sich gestern bestätigt. Doch trotz Rekordumsatz, operativem Turnaround und langfristig gesicherter Aufträge ist die Aktie bislang kaum angesprungen. Analysten sehen über 200 % Kurspotenzial. Ist Zefiro Methane eine unterschätzte Wachstumsaktie?
Lesezeit: ca. 4 Min. | Autor: Fabian Lorenz
ISIN: Zefiro Methane Corp | CA98926D1069 , US30231G1022
Inhaltsverzeichnis:
Der Autor
Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
Analysten begeistert
GBC Research sieht bei Zefiro Methane erhebliches Wachstumspotenzial und empfiehlt die Aktie zum Kauf. Die Analysten trauen der Zefiro-Aktie eine Rally von mehr als 200 % zu. Ihr Kursziel liegt bei 2,12 CAD beziehungsweise 1,41 EUR. Derzeit notiert die Aktie bei 0,41 EUR.
Der Investmentcase der Analysten basiert auf dem enormen Sanierungsbedarf bei Millionen unzureichend verschlossenen Öl- und Gasbohrlöchern in den USA. Allein in den USA summiert sich der Sanierungsbedarf auf ein geschätztes Volumen von 500 Mrd. USD. Mit seinen Tochtergesellschaften P&G und AWS deckt Zefiro die gesamte Wertschöpfungskette von der Untersuchung über die Stilllegung bis zur Renaturierung ab. Aus Sicht der Analysten sorgen mehrjährige staatliche Aufträge für hohe Umsatzvisibilität, während Übernahmen zusätzliche Kapazitäten zur Wachstumsbeschleunigung schaffen. Nach dem Managementwechsel habe sich die operative Entwicklung bereits deutlich verbessert. Zusätzliche Fantasie sieht GBC im Geschäft mit CO₂-Zertifikaten, dessen Wiederaufnahme margenstarke Umsätze ermöglichen könnte.
Entsprechend optimistisch fallen die Prognosen von GBC Research für die kommenden Geschäftsjahre von Zefiro Methane aus. Nach einem Rekordumsatz von 42,49 Mio. USD im Geschäftsjahr 2025/26 (endete am 30. Juni) erwarten die Analysten im laufenden Geschäftsjahr 2026/27 bereits Erlöse von 57,92 Mio. USD. Bis 2028/29 soll der Umsatz auf 75,21 Mio. USD steigen. Dabei fängt Zefiro jetzt an, stark profitabel zu werden. Das EBITDA soll von 0,60 Mio. USD im abgelaufenen Geschäftsjahr auf 10,02 Mio. USD im laufenden Jahr und 15,04 Mio. USD im Geschäftsjahr 2028/29 zulegen. Auch beim Nettoergebnis wird der operative Turnaround sichtbar. Nach einem Verlust von 3,55 Mio. USD im Geschäftsjahr 2025/26 prognostiziert GBC für das laufende Jahr einen Gewinn von 4,21 Mio. USD. Bis 2028/29 soll dieser auf 8,31 Mio. USD steigen. Damit könnte Zefiro innerhalb von drei Jahren den Umsatz um rund 77 % steigern und sich nachhaltig in der Gewinnzone etablieren.
Zefiro-Methane-CEO Catherine Flax beschreibt die Wachstumschancen und hält einen Jahresumsatz von 100 Mio. USD für erreichbar:
So geht ein erfolgreicher Zukauf
Zur Wachstumsbeschleunigung sind gezielte Übernahmen ein klarer Teil der Strategie von Zefiro Methane. Dass man dies beherrscht, zeigt die Akquisition von Viking Well Service. Im Mai 2026 übernahm man nicht nur fünf Bohranlagen und weitere technische Ausrüstung, sondern expandierte in fünf zusätzliche US-Bundesstaaten. Dafür zahlte Zefiro 4,3 Mio. USD und nannte ein jährliches Umsatzpotenzial von 10 Mio. USD.
Gestern hat Zefiro belegt, dass die Kalkulation alles andere als optimistisch war und der Kaufpreis vielleicht sogar als Schnäppchen bezeichnet werden kann. Der Spezialist für die Stilllegung von Bohrlöchern und die Reduzierung von Methanemissionen hat drei weitere Rahmenverträge (Master Service Agreements) mit Kunden abgeschlossen. Zwei davon sind börsennotierte Rohstoffkonzerne. Damit steigt die Zahl der neuen Rahmenverträge, die durch den Erwerb von Ausrüstung von Viking ermöglicht wurden, auf sieben. Inzwischen verfügt Zefiro über aktive Rahmenverträge mit nahezu allen großen Gasproduzenten im Nordosten der USA. Das Unternehmen festigt damit seine Marktposition und schafft die Grundlage für weiteres Wachstum im margenstarken Geschäft mit Unternehmenskunden.
Fünf der sieben neuen Rahmenverträge haben bereits Erlöse generiert. Insgesamt erzielte Zefiro allein im August und September 2026 mit den durch die Übernahme von Viking-Ausrüstung ermöglichten Aktivitäten einen Umsatz von rund 1,54 Mio. USD. Auf ein Gesamtjahr hochgerechnet entspricht dies mehr als 9 Mio. USD. Damit liegt das Unternehmen bereits nahe an der ursprünglichen Prognose des Managements, wonach die erworbene Ausrüstung den Jahresumsatz um rund 10 Mio. USD steigern soll. Da zwei der sieben neuen Rahmenverträge noch keine Umsätze beigetragen haben, besteht zusätzliches Potenzial.
Für weitere Übernahmen hat sich Zefiro übrigens gerade erst frisches Eigenkapital besorgt. Es könnte also schon bald die eine oder andere interessante Transaktion geben.
Starker Auftragsbestand sichert Wachstum
Bereits vor der jüngsten Erfolgsmeldung hatte Zefiro Methane über ein volles Orderbuch berichtet. So verfügt man über einen Auftragsbestand aus staatlich finanzierten Projekten zur Stilllegung von Öl- und Gasbohrlöchern im Wert von rund 40 Mio. USD. Davon sollen bereits im laufenden Geschäftsquartal, das Ende Dezember 2026 endet, Aufträge im Volumen von rund 4,9 Mio. USD abgearbeitet werden. Der Großteil der verbleibenden Aufträge im Wert von rund 34,6 Mio. USD soll in den Jahren 2027 und 2028 umgesetzt werden. Die letzten Projekte laufen bis Juni 2029. Zu den größten Einzelaufträgen zählen ein Dreijahresvertrag über 19,6 Mio. USD zur Stilllegung von rund 200 Bohrlöchern in Ohio sowie ein weiterer Vertrag über 11,5 Mio. USD aus der Region der Großen Seen an der Grenze zu Kanada. Da der Auftragsbestand ausschließlich staatlich finanzierte Projekte umfasst, kommen mögliche Umsätze mit privaten Öl- und Gasunternehmen hinzu. Damit verfügt Zefiro über eine langfristig planbare Umsatzbasis, die sich noch nicht in den veröffentlichten Geschäftszahlen widerspiegelt.
Zusätzliche Wachstumschancen eröffnet ein neuer Explorationsvertrag mit dem Ohio Department of Natural Resources. Zefiro übernimmt dabei vorbereitende Arbeiten an verwaisten Bohrlöchern, bevor diese verfüllt und endgültig stillgelegt werden. Dazu gehören die Untersuchung des Bohrlochzustands, die Freilegung der Anlagen sowie erste technische Messungen. Da diese Leistungen unabhängig von den eigentlichen Stilllegungsarbeiten vergeben werden, erschließt sich Zefiro eine weitere Umsatzquelle. Gleichzeitig kann das Unternehmen seine bestehenden Teams effizienter einsetzen und sich frühzeitig an Sanierungsprojekten beteiligen. Vorstandschefin Catherine Flax sieht in dem hohen Auftragsbestand die Grundlage, um die Projektpipeline im Geschäftsjahr 2027 zunehmend in Umsätze umzuwandeln. Die langfristige Auslastung erleichtert zudem die Planung von Personal und Bohranlagen bis Mitte 2029.
Fazit
Zefiro Methane hält, was es verspricht. Das haben die vergangenen Monate gezeigt. Die jüngsten Zahlen zeigen, wie gut das Unternehmen die Buy-and-Build-Strategie umsetzt. Der hohe staatliche Auftragsbestand sorgt für Planungssicherheit. Der Sanierungsbedarf in den USA ist gewaltig, und der Boom bei Rechenzentren könnte die Nachfrage zusätzlich antreiben. Gelingt es Zefiro, neben dem organischen Wachstum die eine oder andere übernahm umzusetzen, erscheint das mittelfristige Umsatzziel von 100 Mio. USD durchaus erreichbar. Und dies bei überproportional steigenden Gewinnen. Die Aktie hat diese Perspektiven bislang kaum eingepreist. Mit einem Kurspotenzial von mehr als 200 % gemäß GBC Research ist Zefiro eine spannende Wachstumsstory fürs Depot.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.esg-aktien.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.