12.10.2026 | 05:00
Nach 600 % mit Moderna! Cardiol Therapeutics vor Neubewertung! Analysten sehen massives Kurspotenzial!
Mit über 600 % Kursgewinn ist die Aktie von Moderna der Performance-Spitzenreiter im Nasdaq im laufenden Jahr. Damit dürfte viel Zukunftspotenzial eingepreist sein. Dies sieht auch die Citigroup so und hat die Aktie des mRNA-Spezialisten zum Verkauf empfohlen. Bei einer anderen Biotechaktie sehen Analysten massives Kurspotenzial. Dabei handelt es sich um Cardiol Therapeutics. Das kanadische Biotechnologieunternehmen ist auf entzündliche Herzerkrankungen spezialisiert. Der Wirkstoff CardiolRx™ befindet sich bereits in der Phase 3. Nach starken Phase-2-Daten hatte sich die Aktie zwischen Juli und September mehr als verdoppelt. Nach einem Rücksetzer bietet sich derzeit eine interessante Einstiegschance. In einem aktuellen Interview erläutert der CEO warum er optimistisch ist. Zwei Researchhäuser raten zum Kauf und halten eine Vervielfachung für möglich.
Lesezeit: ca. 6 Min.
|
Autor:
Fabian Lorenz
ISIN:
MODERNA INC. DL-_0001 | US60770K1079 , CARDIOL THERAPEUTICS | CA14161Y2006 | NASDAQ: CRDL , TSX: CRDL
Inhaltsverzeichnis:
Der Autor
Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
Cardiol-Aktie nach starken Studiendaten seit dem Sommer im Fokus
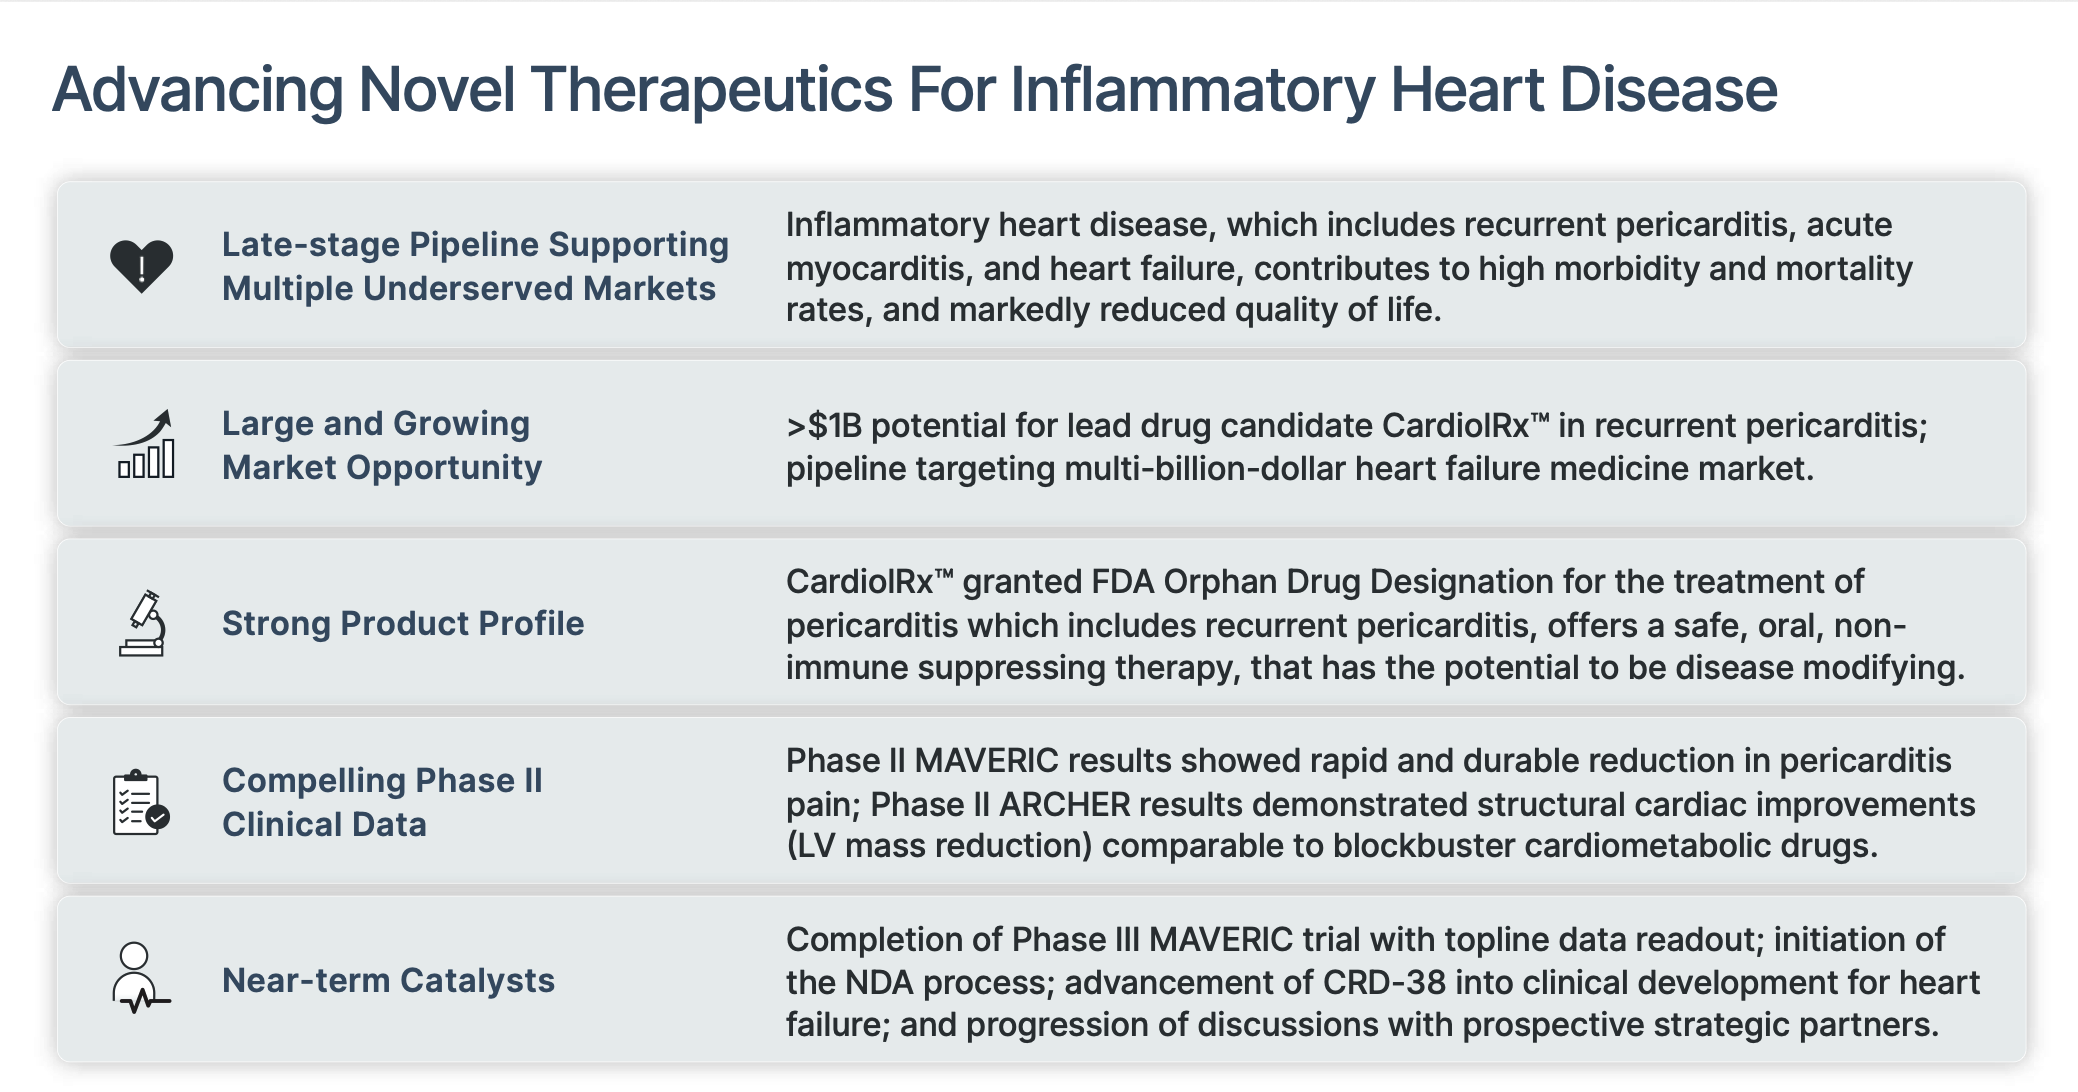
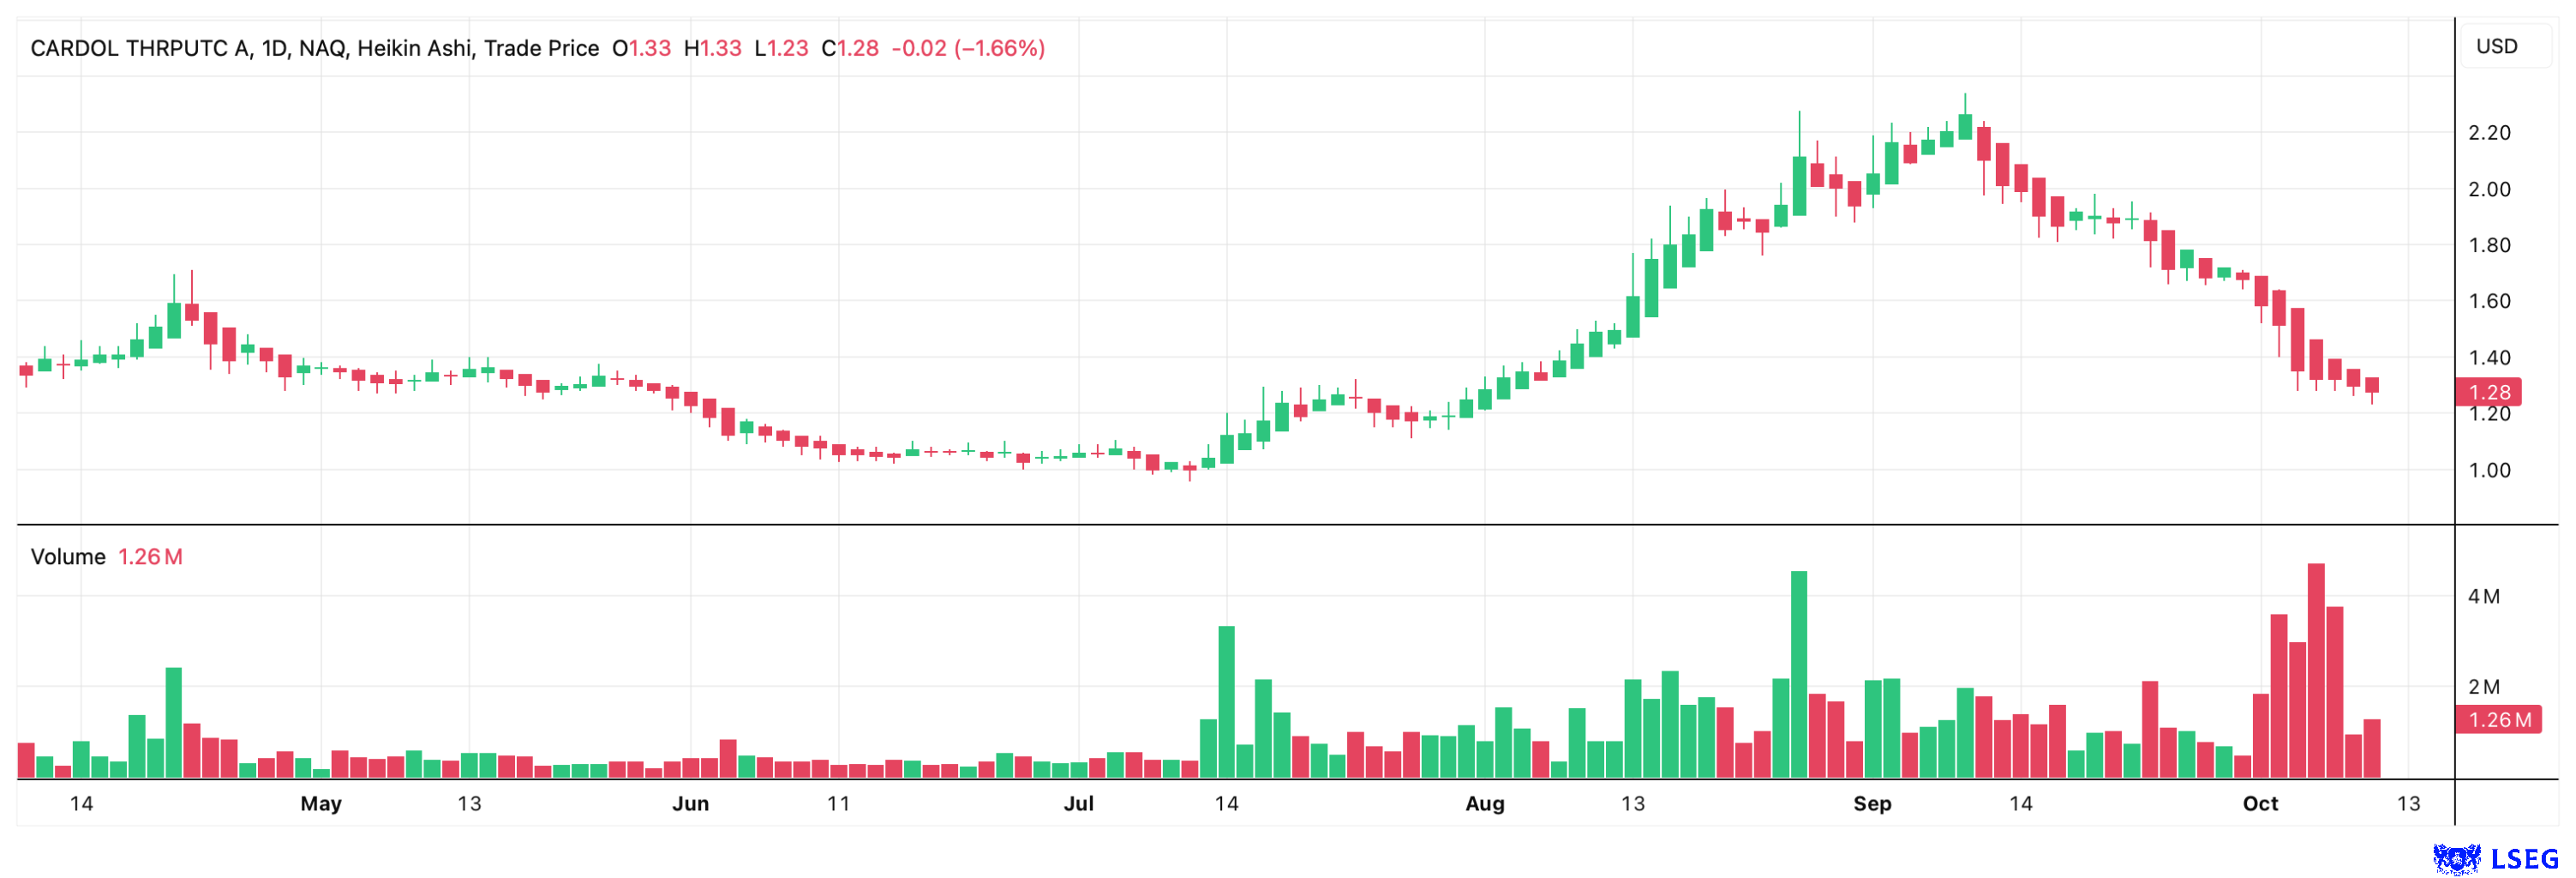
Während Moderna mit seinem personalisierten mRNA-Krebsimpfstoff zur Behandlung von schwarzem Hautkrebs weltweit Schlagzeilen machte, rückte im Windschatten auch Cardiol Therapeutics verstärkt in den Fokus von Biotechinvestoren. Die Aktie des kanadischen Unternehmens legte an der NASDAQ zwischen Anfang Juli und Anfang September um mehr als 100 % auf rund 2,30 USD zu. Denn auch Cardiol hat inzwischen mit CardiolRx™ einen Wirkstoff in Phase III der klinischen Entwicklung. CardiolRx™ basiert auf Cannabidiol (CBD) und soll entzündliche Prozesse am Herzen bekämpfen, ohne das Immunsystem zu unterdrücken. Im Fokus steht die Behandlung der rezidivierenden Perikarditis, einer wiederkehrenden Entzündung des Herzbeutels, die mit starken Brustschmerzen und erheblichen Einschränkungen der Lebensqualität verbunden sein kann. Für Rückenwind sorgte im Sommer die Veröffentlichung positiver Phase-2-Daten. Die Ergebnisse zeigten einen deutlichen Rückgang der Schmerzen und Entzündungsmarker. Auch die Häufigkeit erneuter Krankheitsschübe nahm ab. Nun soll die laufende zulassungsrelevante Phase-3-Studie nachweisen, dass CardiolRx™ Rückfälle tatsächlich verhindern kann.
Spannender Markt
Die rezidivierende Perikarditis ist eine entzündliche Herzerkrankung, bei der es immer wieder zu Entzündungen des Herzbeutels kommt. Betroffene können über Jahre hinweg unter starken Brustschmerzen, Atemnot und wiederholten Krankheitsschüben leiden. Allein in den USA sind nach Angaben von Cardiol Therapeutics jährlich rund 38.000 Menschen betroffen. Entsprechend attraktiv ist das Marktpotenzial für neue Therapien. Dass sich mit entsprechenden Medikamenten hohe Umsätze erzielen lassen, zeigt Kiniksa Pharmaceuticals. Das Unternehmen will mit seinem Medikament Arcalyst im laufenden Jahr bis zu 995 Mio. USD umsetzen. Arcalyst wird allerdings auch bei anderen seltenen Erkrankungen eingesetzt. Zudem muss das Medikament wöchentlich gespritzt werden und greift in das Immunsystem ein. CardiolRx™ könnte sich mit seiner oralen Verabreichung und dem unterschiedlichen Wirkmechanismus einen Wettbewerbsvorteil verschaffen. Bei einer erfolgreichen Zulassung könnte Cardiol damit einen attraktiven Pharmamarkt erschließen.
Ist der Rücksetzer eine Kaufchance?
In den vergangenen Wochen ist die Cardiol-Aktie deutlich unter Druck geraten und notiert derzeit bei 1,23 USD. Warum dies eine spannende Einstiegschance sein könnte, erläutert der CEO selbst. Auch Analysten sehen darin eine Kaufchance. Doch zunächst die Hintergründe. Für Verunsicherung in der Branche sorgten Rückschläge bei Novo Nordisk. Der dänische Pharmakonzern verfehlte mit seinem entzündungshemmenden Wirkstoff Ziltivekimab in einer Phase-3-Studie die angestrebte Reduzierung schwerer Herz-Kreislauf-Ereignisse. Anfang September wurden zwei weitere Studien vorzeitig beendet. In der Folge wurden auch andere Biotechunternehmen, die an entzündungshemmenden Therapien forschen, in Sippenhaft genommen. Dabei verfolgen einige dieser Unternehmen ganz andere Wirkmechanismen als Novo Nordisk. Cardiol setzt beispielsweise auf Cannabidiol, das mehrere entzündliche Signalwege beeinflussen soll, ohne das Immunsystem zu unterdrücken. Aus den gescheiterten Novo-Studien lassen sich daher keine Rückschlüsse auf die Erfolgsaussichten von CardiolRx™ ziehen. Aber die Börse ist halt manchmal kurzfristig irrational.
Zudem gab es auch bei Cardiol einen vermeintlichen Rückschlag. So wurde das ursprünglich geplante Rekrutierungsziel von 110 Patienten für die Phase-3-Studie zwar vorzeitig erreicht. Da in der Studie bislang jedoch weniger Krankheitsrückfälle auftraten als erwartet, soll die Patientenzahl vorsorglich auf bis zu 150 erhöht werden. Damit will Cardiol sicherstellen, dass ausreichend Daten für einen statistisch belastbaren Wirksamkeitsnachweis vorliegen. Die Veröffentlichung der Ergebnisse verschiebt sich dadurch um rund drei Monate auf Mitte 2027. Die Börse mag bekanntlich keine Überraschungen. Doch angesichts der überschaubaren Verzögerung könnte bei den Anlegern schon bald wieder Vernunft einkehren, zumal Cardiol-CEO David Elsley in seinem jüngsten Interview beiden Entwicklungen sogar positive Seiten abgewinnt.
CEO sieht im Interview Chancen
Im Interview mit Lyndsay Malchuk vom IIF erklärt Elsley, warum er die Rückschläge von Novo Nordisk als Chance betrachtet. Während der dänische Pharmakonzern mit seinem Wirkstoff gezielt in das Immunsystem eingreift, verfolgt Cardiol einen anderen Ansatz. CardiolRx™ soll Entzündungen bekämpfen, ohne die Immunabwehr zu unterdrücken. Elsley erwartet daher, dass die Pharmaindustrie künftig verstärkt nach solchen Alternativen suchen wird. Damit wird Cardiol zum Übernahmekandidaten. Mit einer Marktkapitalisierung von knapp über 200 Mio. CAD dürften sich Pharmakonzerne einen ordentlichen Aufschlag leisten können. Auch die Ausweitung der eigenen Phase-3-Studie bewertet der CEO positiv. Die bislang unerwartet niedrige Zahl an Krankheitsrückfällen könnte darauf hindeuten, dass CardiolRx™ wirksamer ist als ursprünglich angenommen. Da die Studie weiterhin verblindet ist, könnte auch eine geringere Rückfallquote in der Placebogruppe dafür verantwortlich sein. Die zusätzlichen Patienten sollen sicherstellen, dass der Behandlungseffekt statistisch zuverlässig nachgewiesen werden kann. Laut Elsley steigen die Studienkosten dadurch lediglich um rund 2 %.
Wie geht es bei Cardiol weiter? Bis Ende 2026 sollen bis zu 150 Patienten in die MAVERIC-Studie aufgenommen werden. Die entscheidenden Ergebnisse werden für Mitte 2027 erwartet. Bei einem erfolgreichen Studienabschluss könnte CardiolRx™ künftig als Zweitlinientherapie eingesetzt werden, also bei Patienten, die auf herkömmliche Medikamente nicht ausreichend ansprechen oder diese nicht vertragen. Und Cardiol hat noch ein weiteres Eisen im Feuer. Das Unternehmen entwickelt eine Variante seines Wirkstoffs zur Behandlung von Herzinsuffizienz, die nur einmal monatlich unter die Haut gespritzt werden soll. Der Start der klinischen Entwicklung ist für 2027 geplant. Elsley sieht darin langfristig sogar das größere Marktpotenzial. Positive Phase-III-Ergebnisse mit CardiolRx™ könnten seiner Einschätzung nach zudem das Interesse großer Pharmakonzerne an einer Entwicklungspartnerschaft wecken.
Zum Interview:
https://youtu.be/hFjOZinzYrc?si=z_qG1x592XFPum4-
Analysten sehen Vervielfachungspotenzial
Auch Analysten sehen den jüngsten Kursrückgang von Cardiol Therapeutics gelassen. B. Riley Securities hat die Entwicklung der Phase-III-Studie genauer untersucht und am 9. Oktober seine Kaufempfehlung mit einem Kursziel von 11 USD bestätigt. Analyst Mayank Mamtani bewertet die Erhöhung der Patientenzahl als sinnvolle Vorsichtsmaßnahme, um die statistische Aussagekraft der Studie abzusichern. Dabei verweist er auf die erfolgreiche Phase-III-Studie RHAPSODY des Konkurrenzmedikaments Arcalyst. Auch dort lag die Rückfallquote in der Placebogruppe unter den ursprünglichen Erwartungen. Dennoch konnte eine hochsignifikante Wirksamkeit nachgewiesen werden. Für CardiolRx™ reicht bereits eine relative Verringerung des Rückfallrisikos um 40 %, um das angestrebte Studienziel zu erreichen. Sollte der Wirkstoff sogar besser abschneiden als erwartet, könnte die erweiterte Studie diesen Effekt besonders überzeugend belegen. B. Riley sieht das erhebliche Umsatzpotenzial von CardiolRx™ im aktuellen Börsenwert von rund 150 Mio. USD bei Weitem nicht berücksichtigt. Der Analyst traut der Cardiol-Aktie einen Anstieg auf 11 USD zu.
Die Analysten von First Berlin prognostizieren in ihrem Bewertungsmodell, dass CardiolRx™ in mehreren Anwendungsgebieten ein langfristiges Spitzenumsatzpotenzial von insgesamt rund 2 Mrd. USD hat. Anfang Oktober wurde die Kaufempfehlung bestätigt. Das Kursziel liegt bei 7,40 USD. Die Analysten teilen die Meinung des CEO, dass die unerwartet geringe Zahl an Krankheitsrückfällen auf eine stärkere Wirksamkeit von CardiolRx™ zurückzuführen sein könnte. Dafür sprechen aus Sicht des Analysten historische Vergleichsdaten. Positiv bewertet First Berlin auch die finanzielle Situation. Zuletzt flossen Cardiol mehr als 7 Mio. USD zu. Damit soll die Finanzierung bis ins erste Quartal 2028 gesichert sein, also weit über die Veröffentlichung der entscheidenden Phase-3-Daten hinaus.
Das Fazit: Gute Gründe für steigende Aktie
Derzeit notiert die Cardiol-Aktie bei 1,23 USD. Im September waren es schon 2,30 USD. Die Analystenkursziele liegen bei 7,40 USD und 11 USD. Es gibt gute Gründe, warum der aktuelle Rücksetzer eine interessante Kaufchance sein könnte. Der CEO und Analysten haben die Situation plausibel erläutert. Sollte sich die niedrige Rückfallquote tatsächlich als Hinweis auf eine hohe Wirksamkeit von CardiolRx™ erweisen, könnte die Aktie vor einer Neubewertung stehen. Auch die Fantasie einer Partnerschaft mit einem großen Pharmakonzern könnte zunehmen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.esg-aktien.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.