24.02.2026 | 05:15
Neue deutsche Wasserstoff-Perle! Stellt A.H.T. Syngas die alten Favoriten Plug Power und Nel ASA in den Schatten?
Ist es Zeit für eine Wachablösung im Wasserstoffbereich? Die alten Favoriten Plug Power und Nel ASA verfehlen seit Jahren die Erwartungen. Dabei ist der Nutzen von Wasserstoff im Energiemix der Zukunft unbestritten. Auf dem Weg zur neuen Wasserstoff-Perle ist A.H.T. Syngas. Aus biogenen Reststoffen produziert das Unternehmen synthetischen Erdgasersatz und künftig eben auch Wasserstoff. Dabei ist A.H.T. Syngas zuletzt ein wichtiger Durchbruch gelungen. Zudem befindet man sich in der Transformation vom reinen Anlagenbauer hin zum Energieproduzenten. Die Neubewertung ist angelaufen, aber noch längst nicht abgeschlossen. Analysten sehen jedenfalls erhebliches Kurspotenzial.
Lesezeit: ca. 3 Min. | Autor: Fabian Lorenz
ISIN: A.H.T. SYNGAS TECH. EO 1 | NL0010872388 , NEL ASA NK-_20 | NO0010081235 , PLUG POWER INC. DL-_01 | US72919P2020
Inhaltsverzeichnis:
Der Autor

Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
Umweltfreundliche Energie aus biogenen Reststoffen
Geht Deutschland in diesem Winter das Erdgas aus? Dazu wird es wohl nicht kommen, aber von ziemlich leeren Speichern ist immer wieder zu lesen. Alternativen zu Importen aus dem Ausland sind also wichtiger denn je. Genau dies bietet A.H.T. Syngas. Aus Bonn und Overath heraus hat das Unternehmen eine regionale und umweltfreundliche Alternative zu Erdgas entwickelt. Aus biogenen Reststoffen wie Gülle oder Klärschlamm wird synthetischer Erdgasersatz zur Produktion von Strom und Wärme. Aktuell begleitet A.H.T. Projekte in Polen, Österreich und Deutschland. Dabei befindet man sich derzeit in einer spannenden Transformation vom reinen Anlagenbauer hin zum Betreiber. Durch diese Verlängerung der Wertschöpfungskette will A.H.T. wiederkehrende Umsätze und höhere Renditen erzielen.
Grüner Wasserstoff ohne Elektrolyse
Und A.H.T. will mit seinen dezentralen, klimafreundlichen Biomassekraftwerken nicht nur Erdgas ersetzen, sondern auch Wasserstoff. Dafür wurde zuletzt das öffentlich geförderte Verbundprojekt BiDroGen erfolgreich abgeschlossen. Das Projekt trägt zur Lösung einer zentralen Herausforderung der Energiewende bei: die wirtschaftliche, dezentrale Erzeugung von klimaneutralem Wasserstoff aus nachhaltig verfügbaren biogenen Reststoffen.
Denn während sich Unternehmen wie Nel oder auch thyssenkrupp nucera auf Elektrolyse fokussieren, erscheint die von A.H.T. vorangetriebene Nutzung biogener Reststoffe viel logischer. Denn Gülle, Klärschlamm und Holzreste und Co. sind häufig und in großen Mengen regional verfügbar – in Deutschland und in so vielen anderen Ländern.
Innerhalb des Projekts hat A.H.T. die Aufbereitung von Holz-Synthesegas über eine neu entwickelte Wassergas-Shift-Technologie umgesetzt. Dadurch wird aus Restholz hochreiner, brennstoffzellenfähiger Wasserstoff. Für eine gute Transportfähigkeit und Skalierung sollen Kraftwerke in Containergröße entwickelt werden.
Insgesamt sieht sich A.H.T. auf einem guten Weg und hat bereits die nächsten Schritte formuliert. So soll die Wasserstoffreinheit noch weiter verbessert und mit zusätzlichen Einsatzstoffen experimentiert werden. Die Kommerzialisierung ist das klare Ziel.
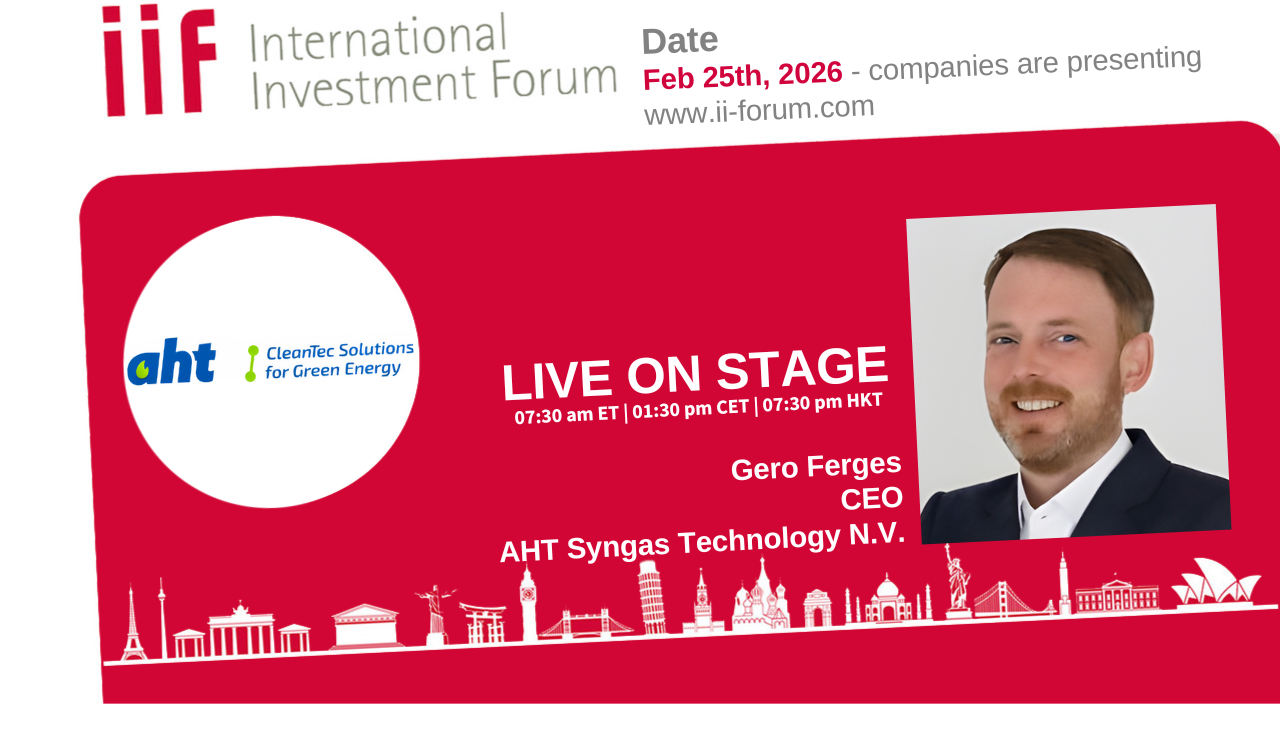
Hinweis: Wer mehr über A.H.T. und die spannende neue Technologie erfahren möchte, sollte sich für das morgen (25. Februar 2026) stattfindende International Investment Forum (ii-forum.com) anmelden. Dort wird CEO Gero Ferges präsentieren.
Riesiges Marktpotenzial und wettbewerbsfähige Preise
Das Marktpotenzial für Erdgas-Ersatzlösungen und grünen Wasserstoff ist jedenfalls riesig. Die Experten von MarketResearchFuture.com erwarten, dass sich der Syngas-Markt in Europa bis 2035 auf rund 33,4 Mrd. USD fast verdoppelt. Bei Wasserstoff steigt der Bedarf ebenfalls. Bis 2050 soll der jährliche Verbrauch allein in Deutschland auf 360 bis 500 TWh steigen. Zu den großen Abnehmern gehören die energieintensiven Branchen wie beispielsweise die Chemieindustrie und auch der Verkehrssektor. A.H.T. erwartet künftig Produktionskosten zwischen 4,40 EUR und 7,98 EUR pro Kilogramm Wasserstoff. Damit will man attraktivere Preise bieten können als sie bei elektrolysebasiertem erneuerbaren Wasserstoff geboten werden. Dabei sind die Einnahmen durch CO2-Entnahmezertifikate noch nicht berücksichtigt.
Analysten raten zum Kauf
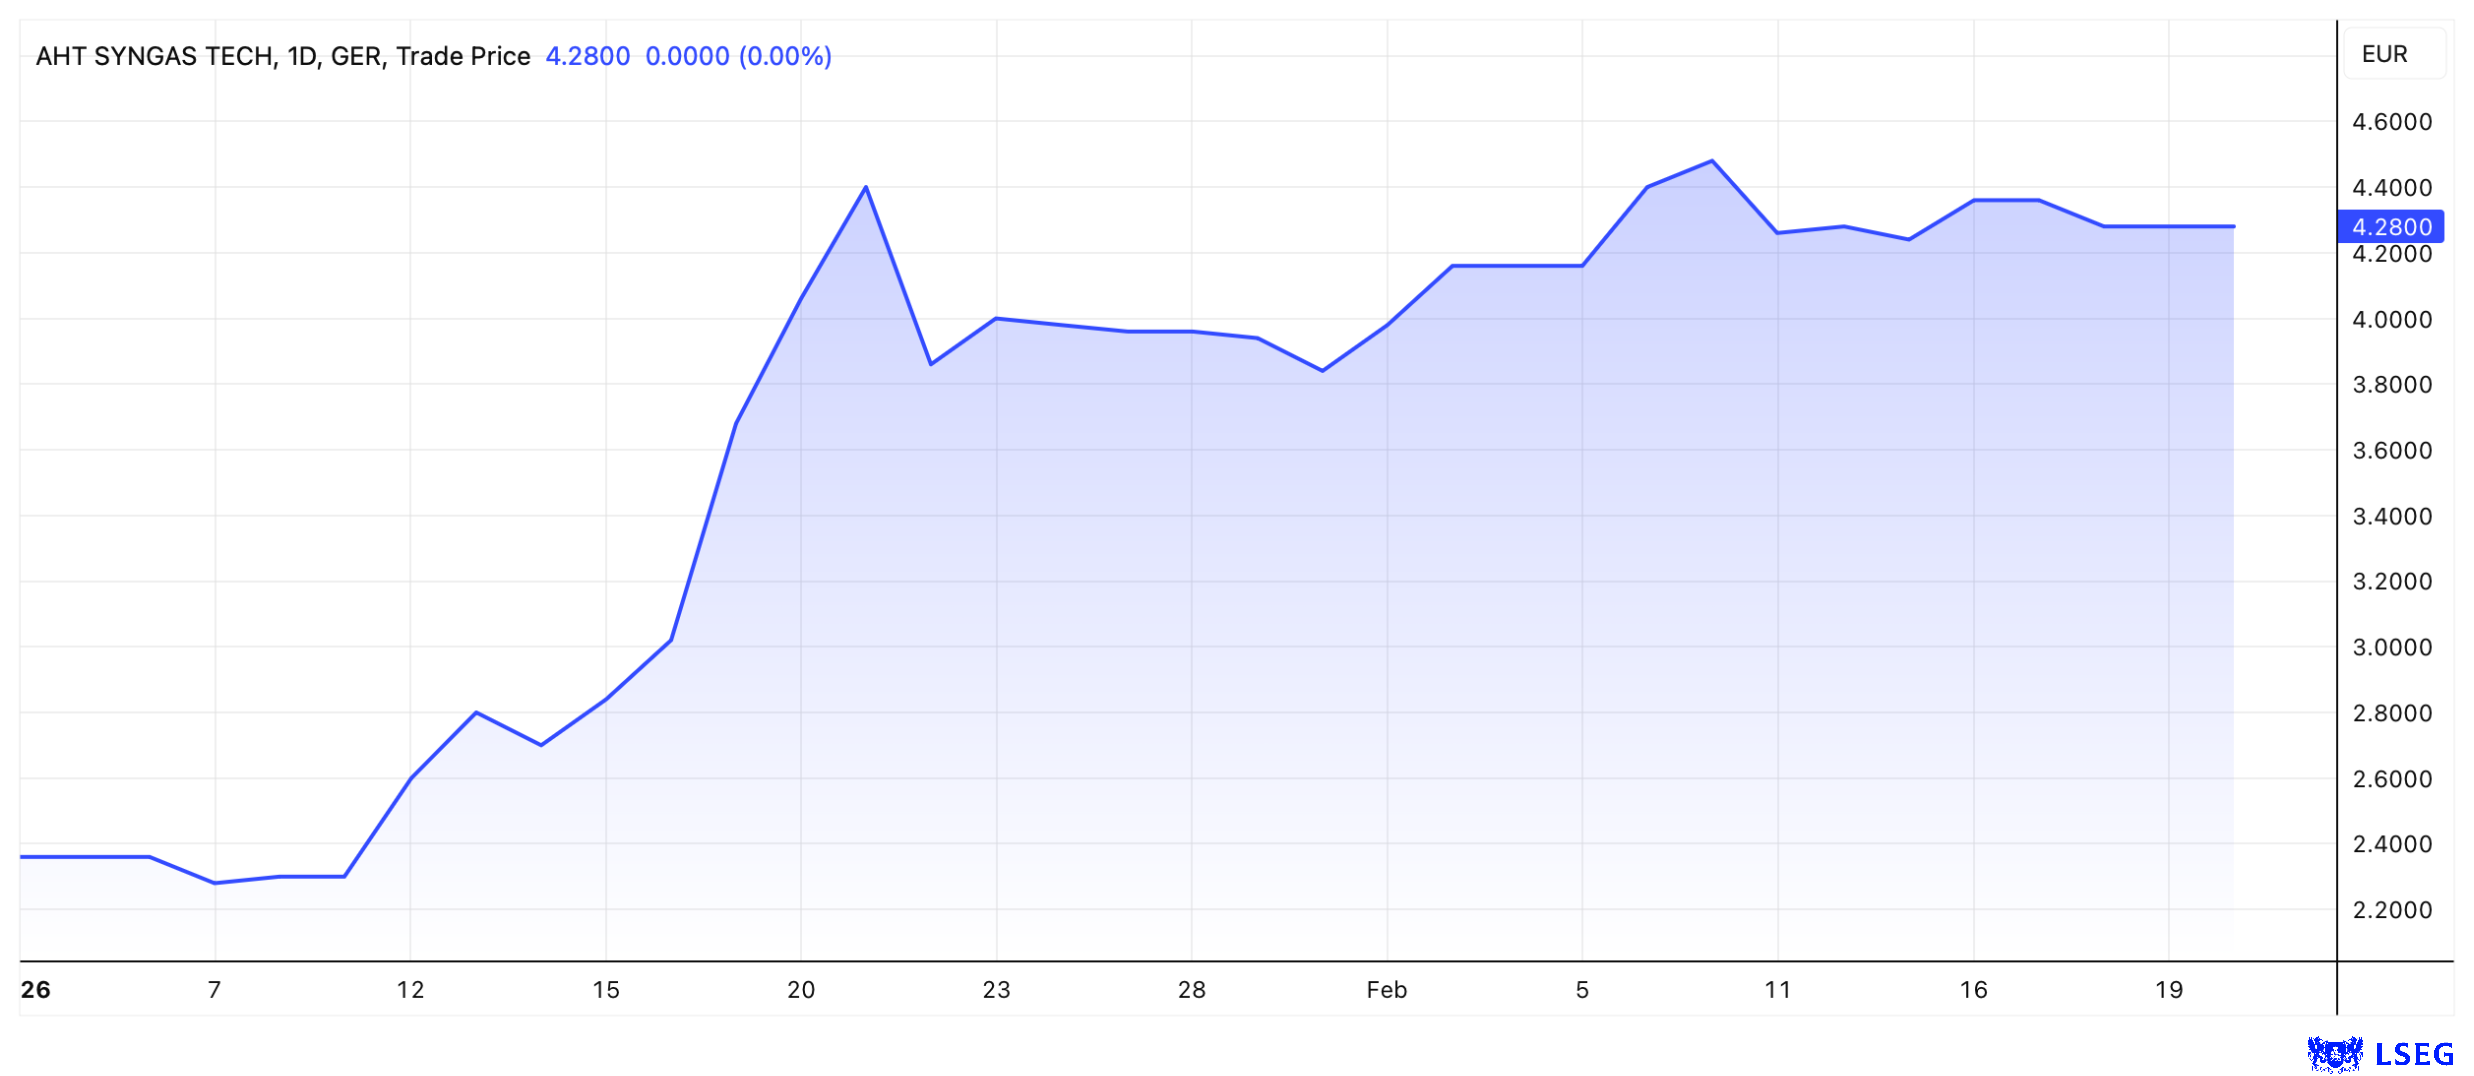
Die Neubewertung der A.H.T. Aktie hat begonnen. Nach einer Rally von rund 80 % im laufenden Jahr liegt die Marktkapitalisierung des Unternehmens immer noch unter 11 Mio. EUR. Dies erscheint mit Blick auf das Marktkapital weiterhin nicht teuer zu sein. Diese Einschätzungen teilt GBC Research. Die Analysten erwarten, dass A.H.T. im laufenden Jahr 9,24 Mio. EUR umsetzen wird. Im Jahr 2027 sollen es bereits 18,79 Mio. EUR sein, bevor in 2028 dann die Marke von 20 Mio. EUR geknackt werden soll. Die Experten prognostizieren für 2028 einen Nettogewinn von 1,36 Mio. EUR bzw. 0,51 EUR je Aktie. Daher empfehlen die Analysten das Wertpapier von A.H.T. mit einem Kursziel von 8,50 EUR zum Kauf. Derzeit notiert die Aktie bei 4,28 EUR.
Fazit
Bei A.H.T. spricht viel für weiter steigende Kurse. Die Börse fängt gerade erst an, die Story zu entdecken. Die jüngsten Unternehmensmeldungen waren sehr vielversprechend und das Potenzial ist unbestritten riesig. Allein bis zum Kursziel von GBC sind es fast 100 %.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.esg-aktien.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.