05.10.2026 | 05:30
Nordex mit Problemen? Power Metallic Mines und die 50 %-Kupfer-Rally! Turnaround bei Verbio!
Steht Kupfer vor einer 50 %-Rally? Dies trauen Experten dem Rohstoff jedenfalls zu. Schon in 2027 könnten wir einen Preis je Tonne von 22.000 USD sehen. Derzeit sind es unter 15.000 USD. Dazu könnte eine Entwicklung in China beitragen. Eine neue Kupfer-Rally könnte genau der Katalysator sein, der die Seitwärtsbewegung der Power-Metallic-Mines-Aktie auflöst. Das Weltklasseprojekt des Unternehmens nimmt Form an und Analysten sehen deutliches Kurspotenzial. Auch Verbio wird zum Kauf empfohlen. Das Unternehmen steht vor einem Wachstumsschub. Dennoch tut sich die Aktie schwer. Und was macht Nordex? Zuletzt gab es gewohnt positiven Newsflow. Diesmal wurden Aufträge aus Österreich und Südeuropa gemeldet. Doch wer auf eine Erhöhung der Jahresprognose spekuliert, könnte nach Meinung der Deutschen Bank enttäuscht werden.
Lesezeit: ca. 5 Min.
|
Autor:
Fabian Lorenz
ISIN:
VERBIO VER.BIOENERGIE ON | DE000A0JL9W6 , NORDEX SE O.N. | DE000A0D6554 , POWER METALS CORP. | CA73929Q1072
Inhaltsverzeichnis:
Der Autor

Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
Power Metallic Mines sollte von 50 %-Kupfer-Rally profitieren
Kupfer bleibt eines der spannendsten Themen am Rohstoffmarkt. Nach dem jüngsten Rekordhoch bei knapp 14.900 USD je Tonne hat sich der Preis zwar etwas zurückgezogen, notiert aber weiterhin auf einem historisch hohen Niveau. Für Aufsehen hat in der vergangenen Woche ein bullischer Kommentar der Deutschen Bank gesorgt. Deren Metallstratege hält bis zum zweiten Quartal 2027 eine 50 %-Rally für möglich. Sein Kursziel liegt bei rund 22.000 USD je Tonne. Hintergrund ist die zunehmende Verknappung frei verfügbarer Bestände. Vor allem die hohe Konzentration der Lagerbestände in den USA und China könnte den Markt anfälliger für weitere Preissprünge machen.
Auch auf der Angebotsseite gibt es gute Gründe für steigende Preise bei Kupfer. In China dürfte die Produktion von raffiniertem Kupfer im laufenden Jahr so langsam wachsen wie seit Jahrzehnten nicht mehr. Gleichzeitig sorgt die knappe Versorgung mit Kupferkonzentrat für zusätzlichen Druck auf die Schmelzen. Hinzu kommt ein mögliches Streikrisiko bei Escondida in Chile. Dabei handelt es sich um die größte Kupfermine der Welt. Damit treffen strukturell steigende Nachfrage und begrenztes Angebotswachstum aufeinander.
Eine neue Kupfer-Rally könnte genau der Katalysator sein, der die Seitwärtsbewegung der Power-Metallic-Mines-Aktie auflöst. Denn operativ hat sich das Unternehmen in den vergangenen Monaten deutlich weiterentwickelt. Mit der Ressourcenschätzung für die Lion Zone wird greifbarer, dass das Nisk-Projekt in Kanada Weltklassepotenzial hat. Diese umfasst 4,75 Mio. Tonnen mit rund 3,9 % Kupferäquivalent. Rund 87 % davon sind bereits als „Indicated“ eingestuft. Zudem ist die Lagerstätte weiterhin in mehrere Richtungen offen. CEO Terry Lynch betonte zuletzt, dass man mit einem kostengünstigen Tagebau starten könnte, da sich rund 59 % der Ressource in Oberflächennähe befinden.
Seit der Ressourcenschätzung wurden nach Aussage von Lynch rund 20.000 weitere Bohrmeter absolviert. Bis Ende November sollen nochmals etwa 15.000 Meter hinzukommen. Während die bisherige Ressource nur Bohrungen bis 610 Meter Tiefe berücksichtigt, wurde inzwischen massive Sulfidmineralisierung in rund 900 Metern vertikaler Tiefe getroffen. Ziel sind letztlich etwa 1.200 Meter. Parallel peilt Power Metallic für das erste Halbjahr 2027 eine PEA an und will anschließend direkt in Richtung Machbarkeitsstudie gehen.
Auch Analysten halten höhere Kurse bei der Aktie von Power Metallic für gerechtfertigt. Hannan & Partners sieht den fairen Wert bei 2,70 CAD. GBC Research traut dem Wertpapier im Basisszenario sogar einen Anstieg auf 3 CAD zu. Derzeit notiert die Aktie von Power Metallic bei 1,13 CAD.
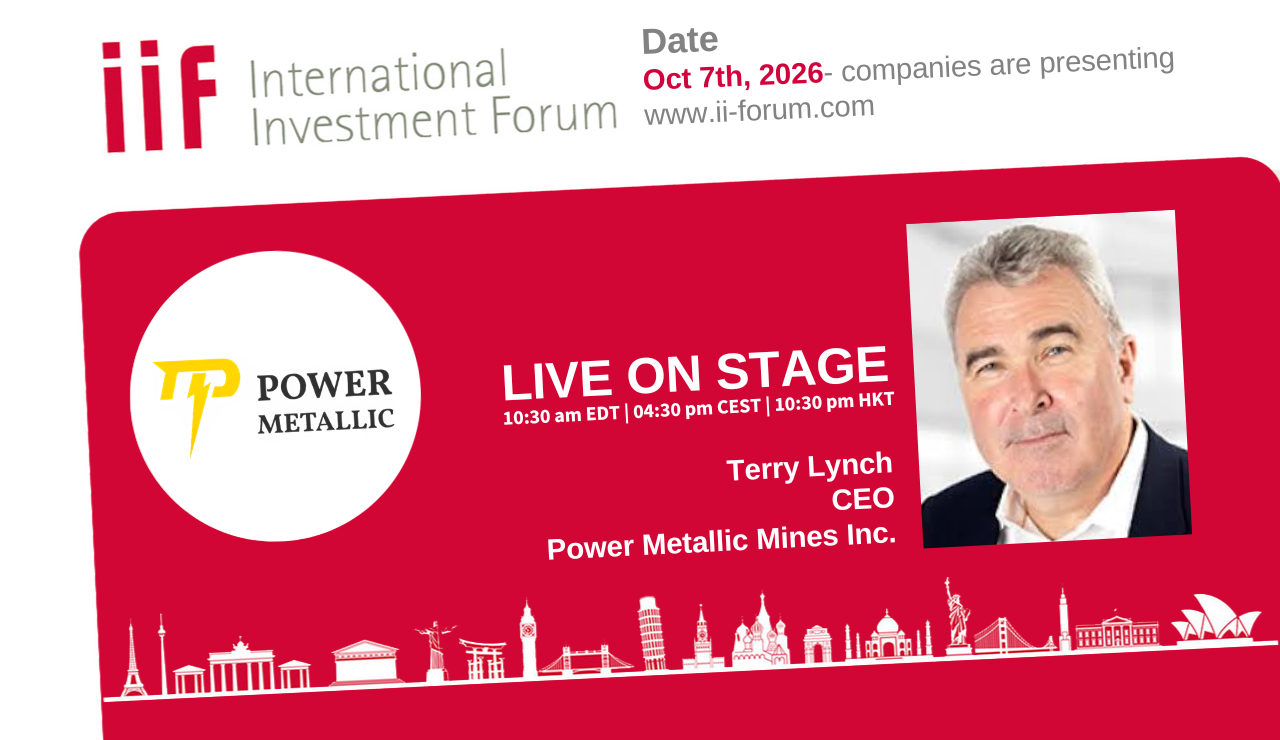
Auf ein spannendes Update können sich Anleger am Mittwoch freuen. Dann wird Lynch auf der virtuellen Investorenkonferenz IIF präsentieren. Die Anmeldung ist kostenlos.
Nordex: Prognoseerhöhung abgesagt?
Seit Anfang Juli läuft bei der Nordex-Aktie die Konsolidierung. Für eine neue Rally könnte eine Erhöhung der Jahresprognose sorgen. Doch wer darauf spekuliert, könnte enttäuscht werden. Dieser Meinung ist zumindest die Deutsche Bank. Die Analysten verweisen auf Projektverzögerungen. Grund zur Panik sehen sie jedoch nicht. Sie empfehlen die Nordex-Aktie zum Kauf und sehen den fairen Wert bei 59 EUR. Derzeit notiert das Wertpapier knapp über 38 EUR.
Der Newsflow beim Windenergiespezialisten ist weiterhin positiv. In der vergangenen Woche wurde über einen Auftrag aus Österreich berichtet. Für WEB Windenergie wird das TecDAX-Unternehmen in Niederösterreich ein Repowering-Projekt mit einer Gesamtleistung von 56 MW umsetzen. Durch den Ersatz bestehender Anlagen soll die Effizienz des Standorts deutlich steigen. Die Inbetriebnahme ist für 2028 vorgesehen. Nordex wird acht Windenergieanlagen des Typs N175/6.X mit jeweils 7 MW Leistung liefern und errichten. Zudem umfasst der Auftrag einen Premium-Servicevertrag über 25 Jahre. Es handelt sich um die erste Installation der N175/6.X in Österreich und zugleich um das bislang größte Einzelprojekt des Unternehmens im Land.
Zuvor hatte Nordex bereits Vertriebserfolg in Südeuropa gemeldet. In Frankreich, Portugal und Spanien wurden Orders mit einer Gesamtleistung von 175 MW an Land gezogen. Insgesamt wird der Windturbinenhersteller 34 Anlagen verschiedener Typen liefern und errichten. Ergänzt werden die Verträge durch mehrjährige Servicevereinbarungen. Die Installation und Inbetriebnahme der Projekte ist für 2027 und 2028 vorgesehen.
Verbio: Analysten raten zum Kauf
Die Verbio-Aktie kann derzeit nicht von den hohen Benzinpreisen profitieren. In den vergangenen sechs Monaten hat die Aktie rund 40 % an Wert verloren. Dabei läuft es operativ positiv.
NuWays sieht Verbio nach den Zahlen für 2025/26 klar auf Erholungskurs und bestätigt die Kaufempfehlung mit einem Kursziel von 41 EUR (aktueller Kurs 26,56 EUR). Im vierten Quartal stieg das EBITDA auf 88,2 Mio. EUR nach einem Verlust von 8,2 Mio. EUR im Vorjahreszeitraum. Für das Gesamtjahr erreichte Verbio 193,9 Mio. EUR. Treiber waren vor allem deutlich höhere Ethanol-Margen, gestiegene Preise für THG-Quoten und eine bessere Auslastung in den USA. Auch das Biodieselgeschäft entwickelte sich positiv. Für 2026/27 erwartet das Management ein EBITDA von 210 bis 250 Mio. EUR. Laut NuWays entspricht das der Mitte der eigenen Schätzungen.
Positiv wertet NuWays die deutliche Verbesserung des Cashflows. Der operative Cashflow lag bei 165 Mio. EUR, der Free Cashflow bei 78 Mio. EUR, wodurch die Nettofinanzverschuldung von 164 auf 92 Mio. EUR sank. Vor diesem Hintergrund soll erstmals wieder eine Dividende von 0,20 EUR je Aktie gezahlt werden. Zusätzliche Kurstreiber sieht NuWays in der weiteren Monetarisierung angesammelter THG-Quoten, dem Hochlauf der US-Aktivitäten, erneuerbaren Chemikalien sowie möglichen Erlösen aus CO₂-Einsparungen.
NuWays erwartet bei Verbio in den kommenden Jahren steigende Umsätze und Gewinne. Von 1,895 Mrd. EUR im Geschäftsjahr 2026/27 soll der Umsatz auf 2,056 Mrd. EUR in 2027/28 und 2,136 Mrd. EUR in 2028/29 steigen. Noch dynamischer soll sich das EBITDA entwickeln. NuWays prognostiziert einen Anstieg von 230,7 Mio. EUR auf 310,7 Mio. EUR und schließlich 323,9 Mio. EUR. Beim Ergebnis je Aktie rechnen die Analysten mit 1,60 EUR für 2026/27. Danach sollen 2,59 EUR und 2,72 EUR erreicht werden.
Während Anleger bei Power Metallic Mines am Mittwoch auf ein spannendes Update des CEO auf der IIF-Konferenz (zur Anmeldung) spekulieren können, wird es bei Verbio am Donnerstag spannend. Auf dem Capital Markets Day erwarten Investoren News zur Entwicklung in den USA.
Fazit
Es gibt gute Gründe, warum die Aktie von Power Metallic Mines höher stehen sollte. Eine Rally beim Kupferpreis könnte zum Kurstreiber werden. Analysten trauen der Aktie jedenfalls deutlich höhere Kurse zu. Auch die Verbio-Aktie scheint reif für eine Rally zu sein. Bei Nordex hält die Konsolidierung weiter an.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.esg-aktien.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.