17.03.2026 | 05:15
Über 100 % in epischer Wolframrally! Bei Almonty Industries explodieren Umsatz und Gewinn!
Ist Wolfram das neue Edelmetall? Was die Kurssteigerung angeht, stellt der kritische Rohstoff jedenfalls Gold und Silber locker in den Schatten. Der Preis für das bei Regierungen, Rüstungskonzernen, Technologieunternehmen und so vielen anderen begehrte Metall ist allein im laufenden Jahr um über 100 % explodiert. Inzwischen werden über 2.200 USD je mtu bezahlt. Vor einem Jahr waren es noch unter 400 USD. Der ganz große Profiteur dieser epischen Rally ist Almonty Industries. Der Wolframproduzent hat frühzeitig in neue Minen investiert und fährt die Produktion jetzt hoch. Mit der neuen Mine in Südkorea wird man bald 40 % der weltweiten Nachfrage außerhalb Chinas decken. Gestern gab es ein Update vom Unternehmen. Analysten erwarten eine Explosion bei Umsatz und Gewinn.
Lesezeit: ca. 3 Min.
|
Autor:
Fabian Lorenz
ISIN:
ALMONTY INDUSTRIES INC. | CA0203987072
Inhaltsverzeichnis:
Der Autor

Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
Epische Wolframrally: Preis bereits über 2.200 USD
Die epische Rally bei Wolfram verliert nicht an Dynamik. Im Gegenteil. Sie dürfte vom Krieg im Iran weiter angefacht werden. Dort wird wahrscheinlich über 1 Mrd. USD pro Tag für Bomben, Raketen, Drohnenabwehr und Co. ausgegeben. Die Munitionslager leeren sich rasant. Um sie wieder aufzufüllen, ist das besonders harte Wolfram essenziell. Am vergangenen Freitag wurde für die metrische Tonne (mtu) – dies entspricht 10 kg – des seltenen Rohstoffs am Handelsplatz Rotterdam rund 2.250 USD bezahlt. Anfang 2026 waren es rund 900 USD und vor einem Jahr deutlich unter 400 USD.
Almonty-CEO Lewis Black hat die Wolframrally mehrfach eingeordnet. Aus seiner Sicht holt der Preis "lediglich" nach, was China durch jahrzehntelange Subventionen verhindert hatte. Um westliche Produzenten bei dem kritischen Metall aus dem Markt zu drängen, wurde der Preis künstlich niedrig gehalten. Die Subventionen machten jedoch auch die chinesischen Minen ineffizient. Inzwischen will oder kann sich die dortige Regierung die Subventionen nicht mehr leisten und einige Produzenten haben Probleme. Daher sieht er den Preis nachhaltig über 2.000 USD.
Der neue Wolfram-Champion
Almonty ist der ganz große Gewinner dieser Entwicklung. Während man in einer eher kleinen Mine in Portugal Wolfram produzierte und effiziente Abläufe perfektionierte, revitalisierte man über Jahre hinweg die Sangdong-Mine in Südkorea. Diese war ehemals eine der größten Wolframminen der Welt und wurde in den 1990er-Jahren aufgrund der niedrigen Preise stillgelegt. Nachdem Almonty über 100 Mio. USD investiert hat, wird dort seit Ende 2025 wieder das extrem harte Metall abgebaut. Und zwar so effizient, dass man auch bei 400 USD je mtu gut verdienen würde. Für Sangdong wird eine Minenlaufzeit von mehr als 45 Jahren erwartet. Der durchschnittliche Erzgehalt liegt bei rund 0,51 % Wolframtrioxid und damit etwa dreimal so hoch wie der weltweite Durchschnitt.
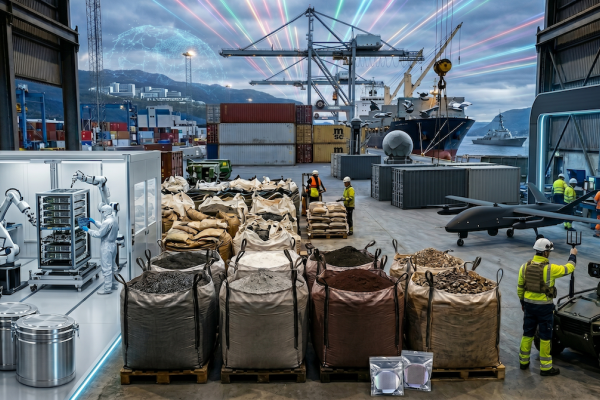
Gestern hat Almonty mitgeteilt, dass die Inbetriebnahme von Phase 1 der Sangdong-Wolframmine erfolgreich war. Damit werden zunächst jährlich rund 640.000 Tonnen Erz verarbeitet und daraus etwa 2.300 Tonnen Wolframkonzentrat pro Jahr gewonnen. Bereits im kommenden Jahr soll die Produktion im Rahmen der Phase 2 verdoppelt werden. Bei voller Kapazität soll Sangdong künftig rund 40 % der weltweiten Wolframnachfrage außerhalb Chinas decken. Heute findet vor Ort die offizielle Inbetriebnahmezeremonie statt. Es werden mehr als 200 politische Vertreter aus Südkorea und den USA erwartet. Ein Großteil der Produktion wird übrigens in die USA geliefert. Der größte Waffenproduzent der Welt ist nämlich zu 100 % auf Importe des kritischen Metalls angewiesen. Auch dies will Almonty bald ändern und will noch im laufenden Jahr eine Mine im US-Bundesstaat Montana in Produktion bringen.
https://youtu.be/yKWEA8oMgKQ?si=85DcJ3tJHg-rlPx4
Gleichzeitig erweitert Almonty Sangdong auch um eine Wolframoxid-Anlage zur Weiterverarbeitung und entwickelt die benachbarte Molybdän-Lagerstätte. Damit entsteht dort eine vollständig integrierte Wertschöpfungskette für strategische Mineralien. Damit entspricht man auch den kommenden Beschaffungsanforderungen der US-Verteidigung. Diese sehen vor, dass ab 2027 eine Wolframversorgung ohne China zu erfolgen hat.
Umsatz und Gewinn werden explodieren
Das Hochfahren der Produktion bei einer gleichzeitig ungebremsten Rally beim Wolframpreis dürfte Umsatz und Gewinn von Almonty in den kommenden Jahren explodieren lassen. Gemäß der jüngsten Studie von Cantor Fitzgerald wird Almonty den Umsatz im laufenden Jahr auf 472,3 Mio. CAD mehr als verzehnfachen. Im kommenden Jahr sollen dann bereits 1,2 Mrd. CAD umgesetzt werden. Der Gewinn je Aktie soll sich von 1,16 CAD im laufenden Jahr in 2027 bereits fast verdreifachen und bei 3,21 CAD liegen. Mit Blick auf den gestrigen Kurs von rund 27,40 CAD liegt das KGV für 2027 unter 10. Damit scheint die Aktie weiterhin nicht zu teuer zu sein. Insbesondere, da Analysten in ihren Studien traditionell einen Abschlag zum aktuellen Wolframpreis hinterlegen.
Fazit: Aktie erscheint nicht zu teuer
Almonty schreibt Geschichte und ist der klare Wolfram-Champion. Nach Investitionen von mehr als 100 Mio. USD wird in der Sangdong-Mine wieder Wolfram produziert. In den USA wird man dank Almonty schon bald nach Jahrzehnten wieder das kritische Metall produzieren. In Portugal wird die Mine ebenfalls ausgebaut. Auch nach der Vervielfachung erscheint die Aktie nicht zu teuer. Die Kursparty bei Wolfram und der Almonty-Aktie scheint noch nicht zu Ende zu sein.

Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.esg-aktien.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.