22.04.2026 | 04:30
Alarm bei Wolfram! China wird zum Importeur! Almonty-Aktie schießt auf Allzeithoch.
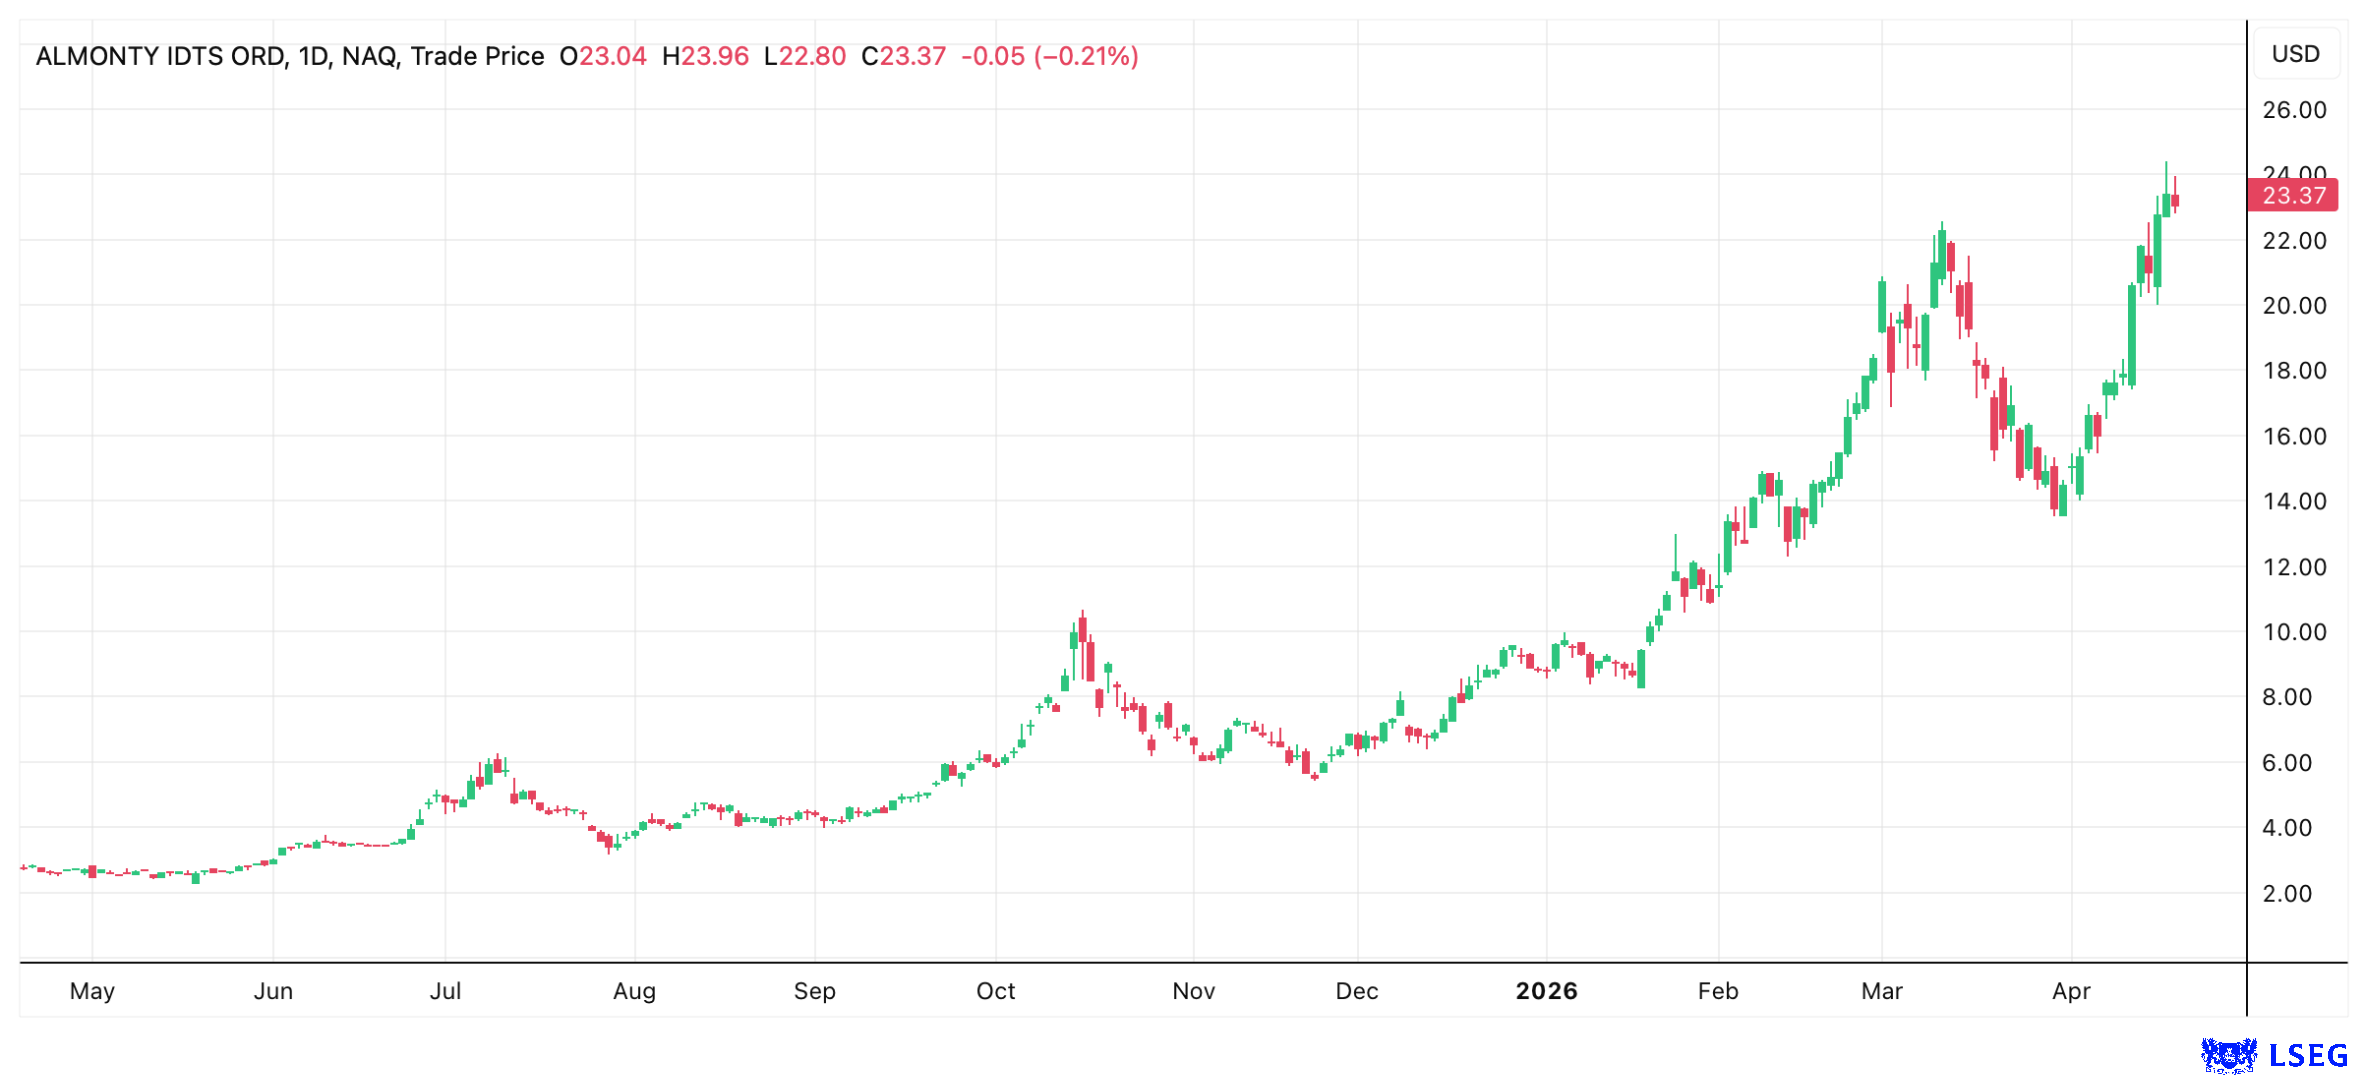
Alarm im Wolfram-Markt! Während die Nachfrage nach dem nicht nur für Rüstung und Halbleiter kritischen Metall steigt, wird jetzt auch noch China zum Importeur. Dabei ist China bereits der mit Abstand größte Produzent. Dies dürfte westliche Konzerne vor noch größere Herausforderungen stellen. News aus Japan und Korea gehen in diese Richtung. Der ganz große Profiteur ist Almonty Industries. Mit produzierenden Wolfram-Minen in Portugal und Südkorea sowie bald auch in den USA ist man wohl der einzige namhafte Produzent des Westens. Analysten erwarten explodierende Umsätze und Gewinne. Die Aktie notiert auf einem Allzeithoch, erscheint aber auf Basis der Gewinnerwartungen für 2027 von Analysten weiterhin nicht teuer zu sein. Die Chancen auf eine Fortsetzung der Rally stehen gut.
Lesezeit: ca. 3 Min.
|
Autor:
Fabian Lorenz
ISIN:
ALMONTY INDUSTRIES INC. | CA0203987072 | TSX: AII , NASDAQ: ALM , ASX: AII
Inhaltsverzeichnis:
Der Autor

Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
Wolfram kritisch für Rüstung, Halbleiter und mehr
Wolfram hat eine hohe Dichte und mit 3.422 Grad Celsius den höchsten Schmelzpunkt aller Elemente. Das harte Schwermetall ist in der Chemie, für die Produktion von panzerbrechender Munition, Halbleitern, Raumfahrtechnik, Werkzeugen und so viel mehr wichtig.
Beispielsweise zählt Wolfram zu den kritischen Industriemetallen, die für die Produktion des Marschflugkörpers Tomahawk benötigt werden. Laut der "Washington Post" haben Regierungsvertreter bestätigt, dass die Lagerstände der USA aufgrund des Krieges gegen den Iran auf einem alarmierenden Niveau seien. So wurden innerhalb der vier Wochen mehr als 850 Tomahawks abgefeuert. Und auch bei Patriot-Raketen wird Wolfram aufgrund seiner extrem hohen Dichte, Härte und Hitzebeständigkeit eingesetzt.
Und nicht nur aus der Rüstungsindustrie kommt mehr Nachfrage nach Wolfram. Denn auch die durch den KI-Boom an der Kapazitätsgrenze arbeitende Halbleiterindustrie braucht das kritische Metall. Wie wir bereits berichtet haben, scheinen japanische Produzenten von Wolframhexafluorid (WF₆) Probleme zu haben, genügend Wolfram für die Weiterverarbeitung zu erhalten. Doch Chipkonzerne wie Samsung und SK Hynix sind auf WF₆ angewiesen.
China wird vom Exporteur zum Importeur
Die Probleme in Japan passen auch zu einem anderen Punkt, den viele Investoren noch nicht auf dem Radar haben: Der weltgrößte Produzent China entwickelt sich zunehmend zum Netto-Importeur von Wolfram – zumindest auf der Rohstoffseite. Obwohl im Land rund 80 % der globalen Produktion erfolgt, steigen die Importe von Wolfram deutlich an. Dies bestätigen beispielsweise Daten des Observatory of Economic Complexity. Hintergrund soll eine strategische Neuausrichtung sein. China sichert sich gezielt Rohstoffe auf dem Weltmarkt, um die eigene Industrie – von Rüstung bis Hightech – zu versorgen und gleichzeitig die Wertschöpfung im Inland zu halten. So sollen Rohstoffe importiert und veredelte Produkte exportiert werden. Für den globalen Markt hat das spürbare Konsequenzen, denn zusätzlich zur ohnehin knappen Angebotslage entsteht eine neue, strukturelle Nachfragequelle – ausgerechnet durch den dominierenden Player selbst.
Die angespannte Angebotsseite zeigt sich auch beim Preis. So kostet eine metrische Tonne (mtu) – dies entspricht 10 kg – Ammoniumparawolframat am Handelsplatz Rotterdam inzwischen über 3.000 USD. Anfang dieses Jahres wurden erst rund 900 USD je mtu bezahlt und Mitte 2023 weniger als 300 USD.
Gewinn von 3,21 CAD je Aktie in 2027 erwartet
Vor diesem Hintergrund überrascht es nicht, dass die an der Nasdaq gelistete Almonty-Aktie im laufenden Jahr mit einer Performance von mehr als 150 % zu den absoluten Highflyern an der Börse gehört. Wichtig dabei: Die fundamentale Entwicklung ist ebenso beeindruckend. Auf der einen Seite ist der Wolframpreis sogar schneller gestiegen als der Aktienkurs. Auf der anderen Seite dürften Umsatz und Gewinn des Unternehmens in den kommenden Jahren rasant zulegen. Denn im laufenden Jahr dürfte Almonty zum größten Wolframproduzenten außerhalb Chinas aufsteigen und wahrscheinlich auch zum profitabelsten weltweit.
Die Analysten von Cantor Fitzgerald erwarten, dass Almonty die Jahresproduktion von bisher rund 58.000 mtu/Jahr bis 2028 auf 800.000 mtu ansteigen wird. Dazu soll der Ausbau der Mine in Portugal, das Hochfahren der Sangdong-Mine in Südkorea und die Erschließung der US-Mine in Montana beitragen.
Die Analysten trauen dem Wolframproduzenten im laufenden Jahr bereits eine Verzehnfachung des Umsatzes auf 472,3 Mio. CAD zu. Im kommenden Jahr sollen sich die Erlöse noch einmal auf 1,2 Mrd. CAD mehr als verdoppeln. Dann soll der Gewinn je Aktie bei 3,21 CAD liegen. Die Almonty-Aktie – sie wird auch in Deutschland stark gehandelt – notiert derzeit bei 31,90 CAD.
Fazit: KGV 2027 erscheint günstig
Mit einem KGV für 2027 von 10 erscheint die Almonty-Aktie weiterhin chancenreich. Insbesondere weil die Bewertungsmodelle der Analysten bei Almonty traditionell auf einem deutlich niedrigen Wolframpreis basieren. Dass sich die fundamentalen Rahmenbedingungen zum Negativen für Almonty verändern, ist nicht absehbar.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.esg-aktien.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.