13.02.2026 | 05:30
Siemens Energy, TKMS und Almonty Industries Aktie! Gewinn explodiert, Prognose angehoben, Kursziel steigt!
Die Aktie von Almonty bleibt ein Highflyer. Auch wenn der Gesamtmarkt schwächelt, wird bei Almonty jede Schwäche zum Einstieg genutzt. Aus guten Gründen. Der Wolfram-Preis explodiert und die Analysten berücksichtigen dies erst langsam. Weitere Kurszielanhebungen sollten folgen. Auch bei Siemens Energy steigen Aktie und Kursziel. Der deutsche Energietechnikkonzern verdient glänzend am KI-Boom. Die aktuellen Quartalszahlen überzeugen, aber einen Fehler darf man sich bei der Bewertung nicht mehr leisten. Börsenneuling TKMS hat die Prognose angehoben. Investoren reagieren jedoch zurückhaltend. Bei Analysten gehen die Meinungen auseinander. Droht ein Margenproblem?
Lesezeit: ca. 5 Min.
|
Autor:
Fabian Lorenz
ISIN:
SIEMENS ENERGY AG NA O.N. | DE000ENER6Y0 , TKMS AG & CO KGAA | DE000TKMS001 , ALMONTY INDUSTRIES INC. | CA0203987072
Inhaltsverzeichnis:
Der Autor

Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
Almonty Industries: Steigendes Kursziel erst der Anfang?
Die Aktie von Almonty Industries gehört eindeutig zu den aktuellen Highflyern. Um rund 60 % konnte das Wertpapier an der Nasdaq im noch jungen Jahr zulegen. Und es scheint weiterhin Investoren zu geben, die bei jedem Anflug von Schwäche zugreifen. Gutes Beispiel dafür war der Mittwoch: Dort ging es zur Börseneröffnung innerhalb weniger Minuten um rund 10 % in den Keller. Am Ende des Handelstages schloss die Wolfram-Aktie dann bei 14,25 USD und einem Plus von 0,5 %. So sieht relative Stärke aus.
Warum immer mehr Investoren bei Almonty einsteigen? Wolfram ist für Schlüsselindustrien wie Rüstung, Raumfahrt und Technologie kritisch. Gleichzeitig ist das Angebot knapp und es wird zudem von China beherrscht. Nicht ohne Grund hat Almonty-CEO wiederholt Wolfram "die eigentliche seltene Erde" genannt. In den USA liegt die Importquote beispielsweise bei 100 %. Namhafte westliche Produzenten gab es bis 2025 praktisch nicht. Dies ändert sich derzeit mit der Inbetriebnahme der Sangdong-Mine in Südkorea durch Almonty. Und mit der Wolfram-Mine in Portugal – sie wird derzeit erweitert – und der wahrscheinlich größten Wolfram-Mine – die auch noch ausgesprochen hochgradig ist – außerhalb Chinas ist die Bedeutung von Almonty im weltweiten Wolfram-Markt längst nicht am Ende. Noch in diesem Jahr soll eine weitere Mine direkt in den USA in Betrieb gehen. Und jetzt der Clou: Während der Entwicklung von Sangdong in den Jahren 2024/2025 lag der Spotpreis für Wolfram bei 200 bis 300 USD je MTU. Zu diesen Preisen hätte das Unternehmen gut verdienen können. Derzeit werden am Markt 1.200 USD je MTU bezahlt.
Was dies für die Marge von Almonty bedeutet, sieht man an der Kursentwicklung und den Analystenschätzungen mit Nettomargen von 50 %. Dabei erscheint das Unternehmen mit einer deutlich geringeren Marktkapitalisierung gegenüber dem Peergroup-Unternehmen MP Materials weiterhin nicht zu teuer zu sein. Analysten reagieren langsam auf die kritische Situation bei Wolfram. Zuletzt haben die Analysten von DA Davidson ihr Kursziel für die Almonty-Aktie von 12 USD auf 18 USD angehoben. Dies sollte nur der Anfang steigender Kursziele gewesen sein. Oft haben Experten nur mit Preisen zwischen 400 USD und 600 USD kalkuliert.
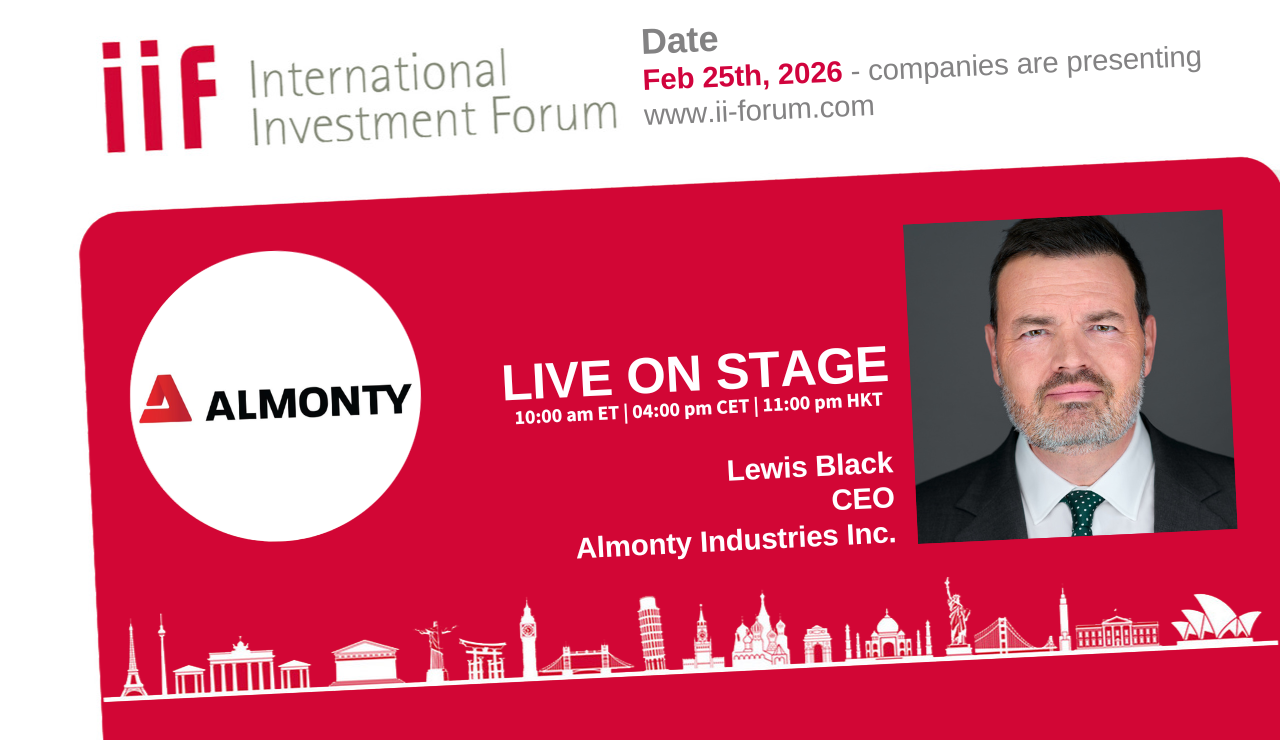
Hinweis: Almonty-CEO Lewis Black hat in der Vergangenheit beim International Investment Forum immer wieder spannende Einblicke gegeben. Vielleicht auch wieder am 25. Februar 2026). Hier kostenlos anmelden.
Siemens Energy: Mitten im KI-Boom
Das Geschäft bei Siemens Energy boomt auch im Geschäftsjahr 2025/2026. Umsatz und Gewinn steigen deutlich und beim Blick auf den Auftragseingang ist eine Abkühlung nicht ersichtlich. Im Anschluss an die Veröffentlichung schießt die Aktie auf ein Allzeithoch und Analysten erhöhen das Kursziel.
Siemens Energy hat den Umsatz im ersten Quartal des Geschäftsjahres 2025/2026 um 12,8 % auf rund 9,7 Mrd. EUR gesteigert. Der bereinigte operative Gewinn wurde von 481 Mio. EUR auf 1,16 Mrd. EUR mehr als verdoppelt. Entsprechend stieg die Marge von 6,6 % auf 12 %. Damit hat der Energietechnikkonzern die eigene Margenerwartung von 9 % bis 11 % leicht übertroffen. Das Geld wird wie erwartet im Gas- und Netzgeschäft verdient. Die Windkrafttochter Siemens Gamesa konnte den Verlust immerhin reduzieren. Insgesamt hat Siemens Energy einen Nettogewinn von 746 Mio. EUR erzielt und damit gut dreimal so viel wie im Vorjahreszeitraum.
Eine Abkühlung des Geschäfts ist nicht in Sicht. Im Geschäftsbereich Gas Service wurde im Berichtsquartal ein neuer Auftragsrekord erzielt. So wurden 102 Gasturbinen bestellt und 12 GW an Leistung neu reserviert. Dabei stammen 40 % der Aufträge aus den USA. Dort sind derzeit Gasturbinen für Datenzentrenbetreiber der bevorzugte Weg, um schnell für eine stabile Energieversorgung zu sorgen. Auch das Geschäft mit Netztechnik wird vom KI-Boom in den USA angetrieben. Demnach hat man mehrere große Aufträge im Wert von mehreren Hundert Mio. EUR an Land ziehen können.
Im Anschluss an die Quartalsmeldung schoss die Aktie von Siemens Energy auf über 163 EUR und damit ein neues Allzeithoch. Damit hat das Wertpapier im Jahr 2026 bereits rund 33 % an Wert gewonnen. Nicht ganz so viel wie die Almonty-Aktie, aber dennoch beachtlich.
Neben Investoren zeigten sich auch Analysten begeistert. So hat beispielsweise J.P. Morgan das Kursziel von 160 EUR auf 200 EUR angehoben. Die Analysten der größten US-Bank lobten die Margenentwicklung und erhöhten ihre Gewinnschätzungen an.
TKMS: Analyst sieht Probleme im Detail
So stark wie bei Almonty und Siemens Energy boomt das Geschäft bei TKMS zwar nicht, aber zumindest konnte die Prognose für das laufende Geschäftsjahr 2025/2026 angehoben werden.
So berichtet der Börsenneuling von einer anhaltend positiven Auftragsdynamik. So freut man sich unter anderem über den größten Torpedo-Auftrag der Konzerngeschichte für die Deutsche Marine. Der Auftragsbestand liegt mit 18,7 Mrd. EUR auf Rekordniveau (30. September 2025: 18,2 Mrd. EUR). Noch nicht berücksichtigt ist dabei der neueste Auftrag über zwei weitere U-Boote der Klasse 212CD aus Norwegen.
Damit kommt auch langsam das operative Geschäft des Konzerns in Fahrt. Daher hat TKMS die Umsatzprognose für das laufende Geschäftsjahr auf +2 % bis +5 % angehoben. Bisher erwartete man -1 % bis +2 %. Die bereinigte EBIT-Marge soll auf 6 % steigen und sich damit dem mittelfristigen Ziel von 7 % nähern.
TKMS-CEO Oliver Burkhard äußerte sich selbstbewusst: „TKMS bleibt auf Erfolgskurs. Unser Auftragsbestand hat wieder eine neue Höchstmarke erreicht. Angesichts aktueller geopolitischer Entwicklungen haben unsere Kunden weiterhin einen hohen Bedarf an fortschrittlichen maritimen Fähigkeiten. Als einziges vollintegriertes maritimes Systemhaus in Europa sind wir bestens positioniert, um den Bedarf in allen Dimensionen unserer Industrie zu erfüllen. Das zeigt sich nicht nur in den laufenden Kampagnen in Kanada und Indien, sondern auch in der Auftragserweiterung aus Norwegen im 212CD-Programm, sowie im kürzlich geschlossenen Vorvertrag zu den MEKO® A-200 Fregatten.“
Die Aktie sackte im Anschluss an die Meldung um 2,60 % ab und schloss bei 92,30 EUR. In einer ersten Reaktion bewerteten Analysten die Zahlen sehr unterschiedlich und nannten sehr unterschiedliche Kursziele. Bernstein Research merkt an, dass die Marge im Unterseeschiffbau aufgrund höherer Forschungsausgaben rückläufig sei. Dies ist ein Grund, warum die Analysten den fairen Wert nur bei 67 EUR sehen. Warum sie die Aktie dennoch mit "Market-Perform" einstufen, ist nicht ganz plausibel. Dagegen hat die zurückhaltende Kursreaktion die Analysten von mwb research überrascht. Ihr Kursziel für die TKMS-Aktie liegt weiterhin bei 125 EUR.
Fazit
Bei Almonty dürften weitere Kurszielanhebungen durch Analysten folgen. Denn die Studien basieren einfach auf zu alten Preisen für den kritischen Rohstoff. Die Aktie glänzt auch an Tagen, an denen die Nasdaq schwächelt. Das spricht für weiter steigende Kurse. Auch bei Siemens Energy spricht viel für eine Fortsetzung der Rally. Allerdings ist man stark vom KI-Boom in den USA abhängig und darf sich keinen Fehler im Windgeschäft erlauben. Der Auftragseingang bei TKMS ist sicher erfreulich, aber das Marinegeschäft äußerst komplex. Dies dürfen TKMS-Aktionäre nicht vergessen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.esg-aktien.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.