28.05.2026 | 04:30
SpaceX-IPO kaufen oder Finger weg?? Almonty fliegt mit in den Weltraum und ist günstig!
Es ist das Börsenereignis des Jahres und der größte Börsengang aller Zeiten. Elon Musk bringt SpaceX an die Börse. Trotz einer absurden Bewertung könnte sich der Kauf lohnen. Zumindest kurzfristig. Ein KI-Experte und Tech-Analyst ordnet die Fakten sowie den Hype ein und sein Fazit ist interessant. Doch der IPO bewegt auch andere Weltraumaktien. Einige verdoppeln sich in kurzer Zeit. Und auch für die Raumfahrt wichtige Rohstoffe rücken in den Fokus von Anlegern. So ist Wolfram essenziell für Raketen und Satelliten. Der Preis für das kritische Metall geht durch die Decke und wer davon profitieren will, kommt an Almonty Industries kaum vorbei. Der Wolfram-Produzent hat mit der Eröffnung seiner Mega-Mine in Südkorea Geschichte geschrieben. Analysten erwarten für die kommenden Jahre Umsatz- und Gewinnexplosionen. Das Kursziel wurde zuletzt massiv erhöht.
Lesezeit: ca. 4 Min. | Autor: Fabian Lorenz
ISIN: SPACE EXPLORATION TECHNOLOGIES CORP | US000SPACEX0 , ALMONTY INDUSTRIES INC. | CA0203987072 | TSX: AII , NASDAQ: ALM , ASX: AII
Inhaltsverzeichnis:
Der Autor

Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
SpaceX-Aktie kaufen?
Philipp Klöckner hat in der Folge 565 des "Doppelgänger"-Podcasts den Börsengang von SpaceX ausführlich analysiert. Einer der bekanntesten deutschen KI-Experten und Tech-Analyst sieht den größten IPO aller Zeiten eher kritisch – zumindest mit Blick auf die fundamentale Bewertung. Kurzfristig hält er den Börsengang aber trotzdem für sehr wahrscheinlich erfolgreich. Selbst professionelle Investoren, die eine Bewertung nahe dem 100-fachen Jahresumsatz eigentlich für absurd halten, dürften die Aktie zeichnen. Der Grund sei weniger Überzeugung vom Geschäftsmodell als vielmehr die Erwartung, dass Elon Musks Fangemeinde die Aktie nahezu unabhängig vom Preis kaufen werde. Zusätzlich müssten große ETFs und Indexfonds nach einem Börsengang ebenfalls Anteile erwerben, was weiteren Kaufdruck erzeugen könnte. Klöckner hält deshalb sogar eine anfängliche Bewertung von drei Billionen US-Dollar oder mehr für möglich. Mittelfristig sieht er dagegen erhebliche Risiken. Das Wachstum von SpaceX verlangsame sich bereits, während das Potenzial von Starlink aus seiner Sicht begrenzt sei.
Zukunftsvisionen wie Rechenzentren im All seien frühestens in fünf Jahren realistisch und damit aktuell kaum bewertungsrelevant. Besonders kritisch sieht er zudem die KI-Sparte xAI. Obwohl dieser Bereich im Börsenprospekt offenbar als größter Zukunftsmarkt dargestellt werde, glaubt Klöckner, dass Musk das KI-Rennen gegen Konkurrenten wie OpenAI oder Anthropic praktisch bereits verloren habe. Damit basiere ein großer Teil der Bewertung eher auf Hoffnung und Musk-Storytelling als auf belastbaren operativen Kennzahlen.
Raumfahrt-Aktien gefragt
Der erwartete Börsengang von SpaceX mischt derzeit den gesamten Raumfahrtsektor auf und sorgt für Kursraketen. Anleger setzen darauf, dass ein erfolgreicher IPO neue Milliarden in die Branche lenken könnte. Besonders stark gefragt waren zuletzt Rocket Lab, dessen Aktie innerhalb weniger Handelstage zeitweise um fast 70 % zulegte, sowie Intuitive Machines mit einem Plus von rund 46 % im Monatsverlauf. Auch Planet Labs profitierte von der neuen Euphorie rund um Space-Aktien. In Deutschland ist der Weltraumhype ebenfalls angekommen. So hat sich die OHB-Aktie im Mai verdoppelt.
Weltraum, Rüstung, KI und mehr in einer Aktie
Eine Alternative, vom Weltraumboom zu profitieren, bietet die Aktie von Almonty Industries. Der Wolfram-Produzent fährt derzeit die Produktion in seiner Mega-Mine Sangdong in Südkorea hoch und macht damit den Schritt zum größten westlichen Anbieter des kritischen Rohstoffs. Dieser ist auch in der Raumfahrt und Satellitenindustrie praktisch unverzichtbar. Denn Wolfram besitzt den höchsten Schmelzpunkt aller Metalle, ist extrem hitzebeständig und gleichzeitig sehr dicht. Deshalb wird es unter anderem in Raketendüsen, Triebwerkskomponenten, Hitzeschildern, Hochleistungselektronik sowie Strahlenschutzsystemen eingesetzt. Gerade bei wiederverwendbaren Raketen und Hyperschalltechnologien steigen die Materialanforderungen massiv. Hinzu kommt der Ausbau von Satellitennetzwerken wie Starlink durch SpaceX. Tausende Satelliten benötigen robuste Elektronik, Speziallegierungen und hochpräzise Fertigungskomponenten, bei denen Wolfram häufig eine zentrale Rolle spielt.
Und nicht nur das spricht für die goldene Zukunft von Wolfram. Es spielt auch in anderen Schlüsselindustrien eine zentrale Rolle. In der KI-Industrie wird das Metall unter anderem bei der Herstellung leistungsfähiger Halbleiter, Hochleistungschips und Rechenzentrums-Hardware benötigt, da Wolfram extrem hitze- und stromresistent ist. Gleichzeitig steigt die Bedeutung im Verteidigungssektor. Panzerbrechende Munition, Hyperschallwaffen, Turbinentechnik und militärische Elektronik brauchen es.
Gleichzeitig beherrschte China bisher die globale Wolfram-Produktion. Doch damit ist es seit 2026 vorbei. Almonty fährt wie erwähnt nicht nur die Sangdong-Mine hoch, sondern erweitert die Mine in Portugal und will noch im laufenden Jahr in den USA produzieren. Es klingt unglaublich, aber die Almonty-Mine wird wohl die erste produzierende US-Wolfram-Mine seit einem Jahrzehnt sein. Seit 2015 ist das Land vollständig auf Importe angewiesen. Ab 2027 tritt übrigens ein neues Gesetz in Kraft, dass kein Wolfram mehr aus China importiert werden darf.
Wolfram-Preis unfassbar
Wer glaubt, dass sich die Preise für Gold und Silber in den letzten Jahren stark entwickelt haben, sollte einen Blick auf Wolfram werfen. Aktuell wird am Handelsplatz Rotterdam für eine metrische Tonne (mtu) – dies entspricht 10 kg – Ammoniumparawolframat über 3.000 USD bezahlt. Anfang des Jahres waren es 900 USD und vor wenigen Jahren weniger als 300 USD. Trotz dieser unfassbaren Preisentwicklung hat Wolfram, anders als Gold oder Silber, in den vergangenen Monaten nicht korrigiert.
Auf der damaligen Preisbasis hat Almonty die Sangdong-Mine errichtet. So liegen die Kosten für die Wolfram-Produktion in Südkorea bei 126,8 USD je mtu. Da überrascht es nicht, dass Analysten erwarten, dass bei Almonty Umsatz und Gewinn in den kommenden Jahren explodieren werden.
https://youtu.be/D39rKLK2MN0?si=7eQRjVzDKIGR8990
Analysten erwarten Gewinnexplosion
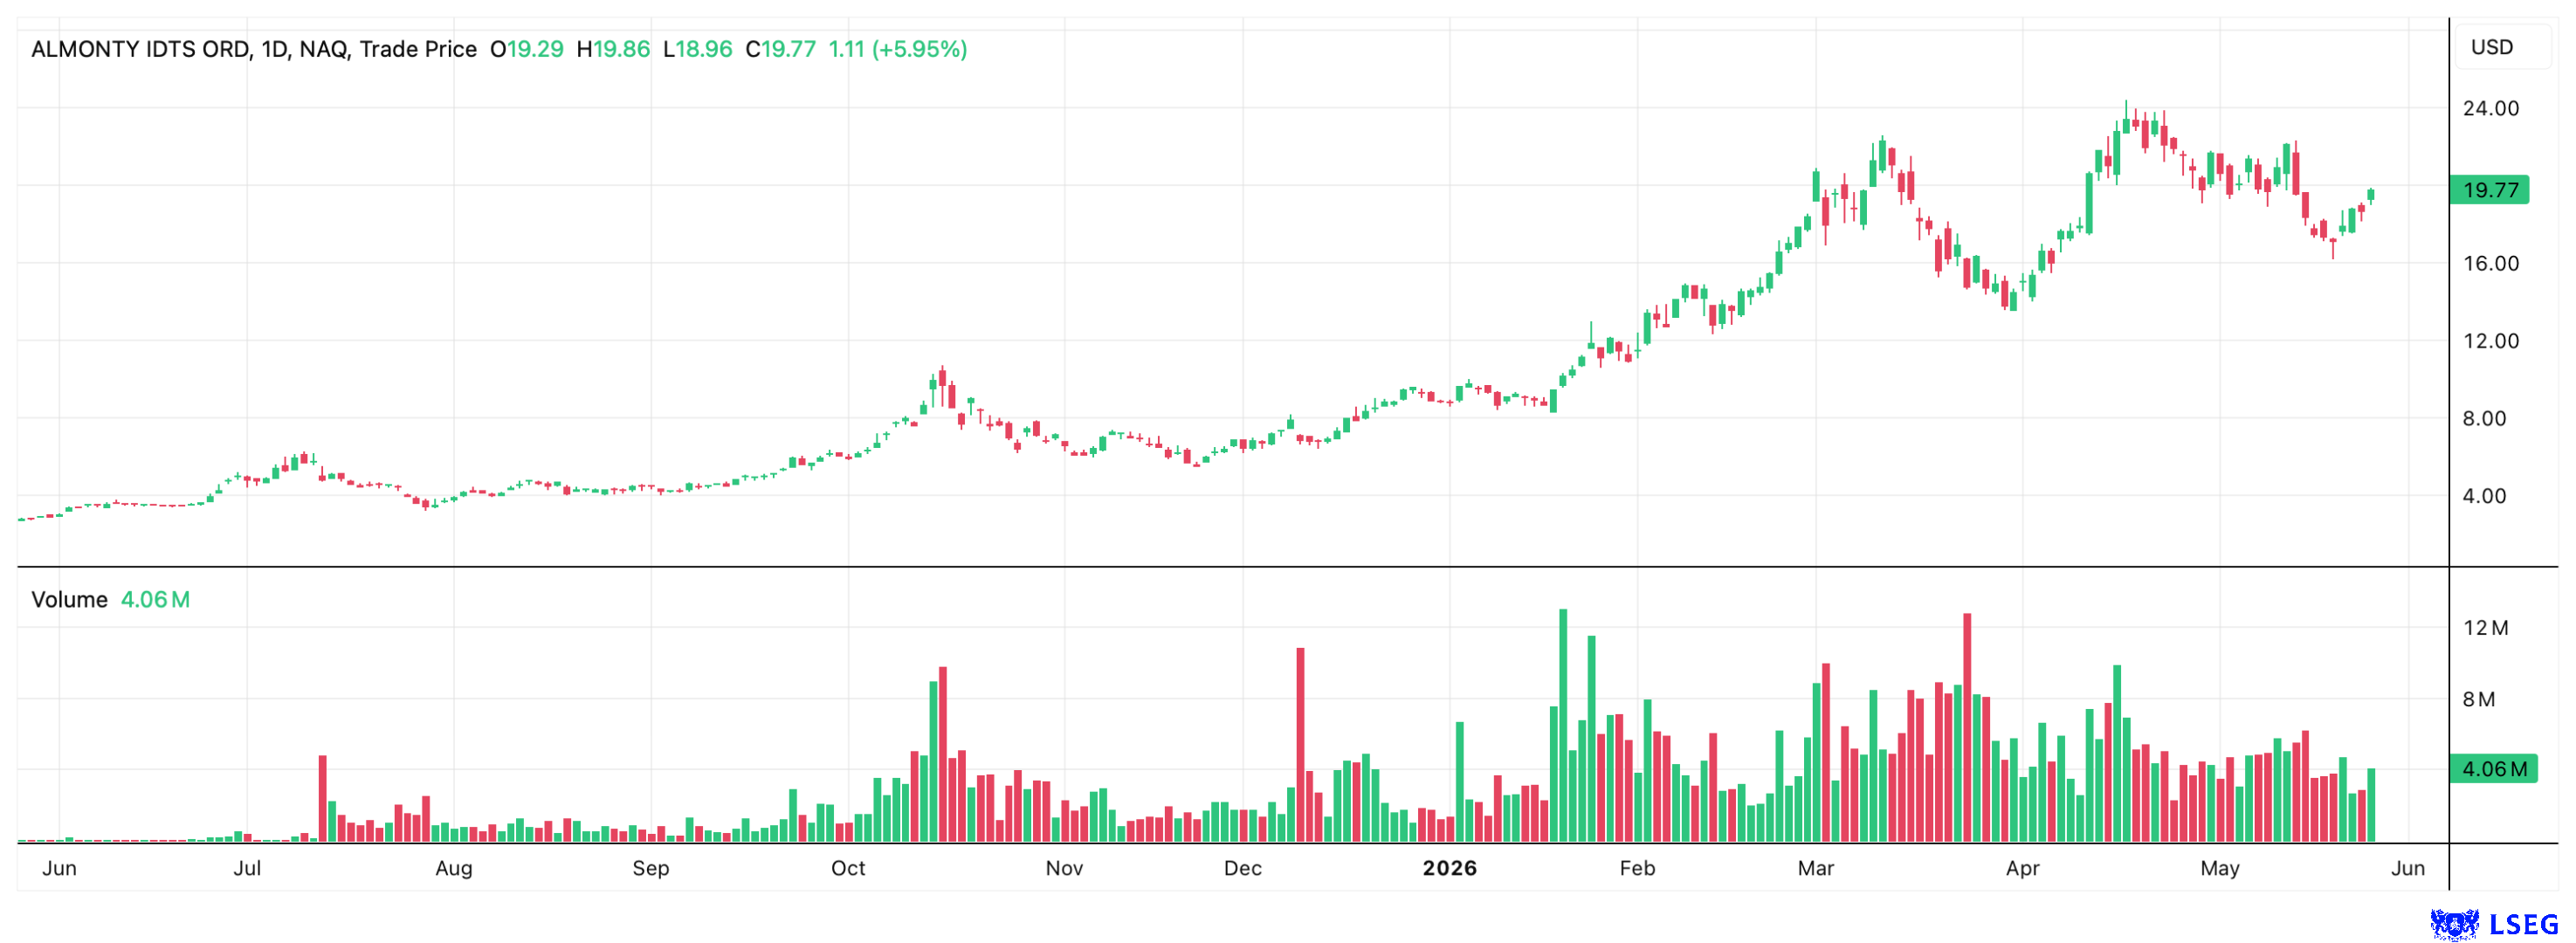
Zuletzt haben die Analysten von Sphene Capital ein Update zu Almonty veröffentlicht. Die Experten sehen weiterhin erhebliches Aufwärtspotenzial und bestätigen ihre Kaufempfehlung. Aufgrund der anhaltend starken Wolframpreise wurden die Umsatz- und Gewinnerwartungen erhöht und folgerichtig auch das Kursziel massiv von 20,10 CAD auf 37,40 CAD angehoben. Derzeit notiert die Almonty-Aktie bei 27 CAD.
Die Analysten erwarten, dass Almonty bereits im kommenden Jahr eine Milliarde CAD umsetzen wird. Das EBITDA soll dann bei 630 Mio. CAD liegen und das Nettoergebnis bei 494 Mio. CAD. In 2028 soll der Umsatz dann nochmal verdoppelt werden. Das EBITDA soll 2028 auf 1,39 Mrd. CAD klettern und der Nettogewinn auf 1,1 Mrd. CAD.
Fazit: Aktie erscheint günstig
Almonty bewegt sich derzeit in einem perfekten Umfeld. Mit Wolfram produziert man ein für zahlreiche Schlüsselbranchen kritisches Metall, ist praktisch der einzige ernstzunehmende Produzent im Westen und fährt die Produktion kräftig nach oben. Vor diesem Hintergrund erscheint die Almonty-Aktie weiterhin günstig. Für das Jahr 2027 erwarten die Sphene-Analysten einen Gewinn je Aktie von 1,75 CAD und für 2028 von 3,90 CAD. Damit liegt das KGV für 2027 bei 15,4 und für 2028 bei 6,9.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.esg-aktien.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.