07.11.2025 | 04:30
Übernahmekampf bei Novo Nordisk und Pfizer! BioNxt Solutions das nächste Ziel?
Wer übernimmt Metsera? Darüber streiten derzeit Novo Nordisk und Pfizer. Beide Pharmariesen wollen sich mit der Übernahme den Zugriff auf eine neue Generation von Stoffwechseltherapien sichern, die das Potenzial haben, den milliardenschweren Markt für Adipositas- und Diabetesbehandlungen zu verändern. Novo Nordisk sieht in Metseras Wirkstoffpipeline eine Ergänzung zu seinen GLP-1-basierten Präparaten, während Pfizer versucht, nach Rückschlägen endlich in den Markt einzusteigen. Der Übernahmekampf verdeutlicht, dass Pharmakonzerne für Innovationen tief in die Taschen greifen. Dies macht BioNxt zu einem Übernahmekandidaten. Das Unternehmen arbeitet nicht nur an Innovationen im Bereich von Multipler Sklerose und Adipositas, sondern an einer ganzen Plattform.
Lesezeit: ca. 3 Min.
|
Autor:
Fabian Lorenz
ISIN:
NOVO NORDISK A/S | DK0062498333 , PFIZER INC. DL-_05 | US7170811035 , Bionxt Solutions Inc. | CA0909741062
Inhaltsverzeichnis:
Der Autor

Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
Geschäftsmodell auf Partnerschaften und Übernahme ausgerichtet
BioNxt ist auf dem Weg ein heißer Übernahmekandidat für Big Pharma zu werden. Das kanadisch-deutsche Biotech-Unternehmen ist auf die Entwicklung innovativer Darreichungsformen bereits zugelassener Blockbuster-Wirkstoffe spezialisiert. Durch die eigene sublinguale Schmelzfilmtechnologie können Medikamente innerhalb von zwei bis vier Jahren marktreif entwickelt werden und dies zu deutlich niedrigeren Kosten und deutlich reduziertem Forschungsrisiko. Strategisch konzentriert sich BioNxt auf Forschung, Patentschutz und frühe klinische Phasen, während Vermarktung und Vertrieb über Lizenzpartnerschaften oder Übernahmen durch Pharmakonzerne erfolgen sollen. Man kann sich auch selbst Kooperationen und Zukäufe vorstellen, um die Entwicklung und Bewertung neuer Arzneiformen weiter zu beschleunigen. Zuletzt hatte der Vorstand Gespräche im Bereich Künstliche Intelligenz bestätigt.
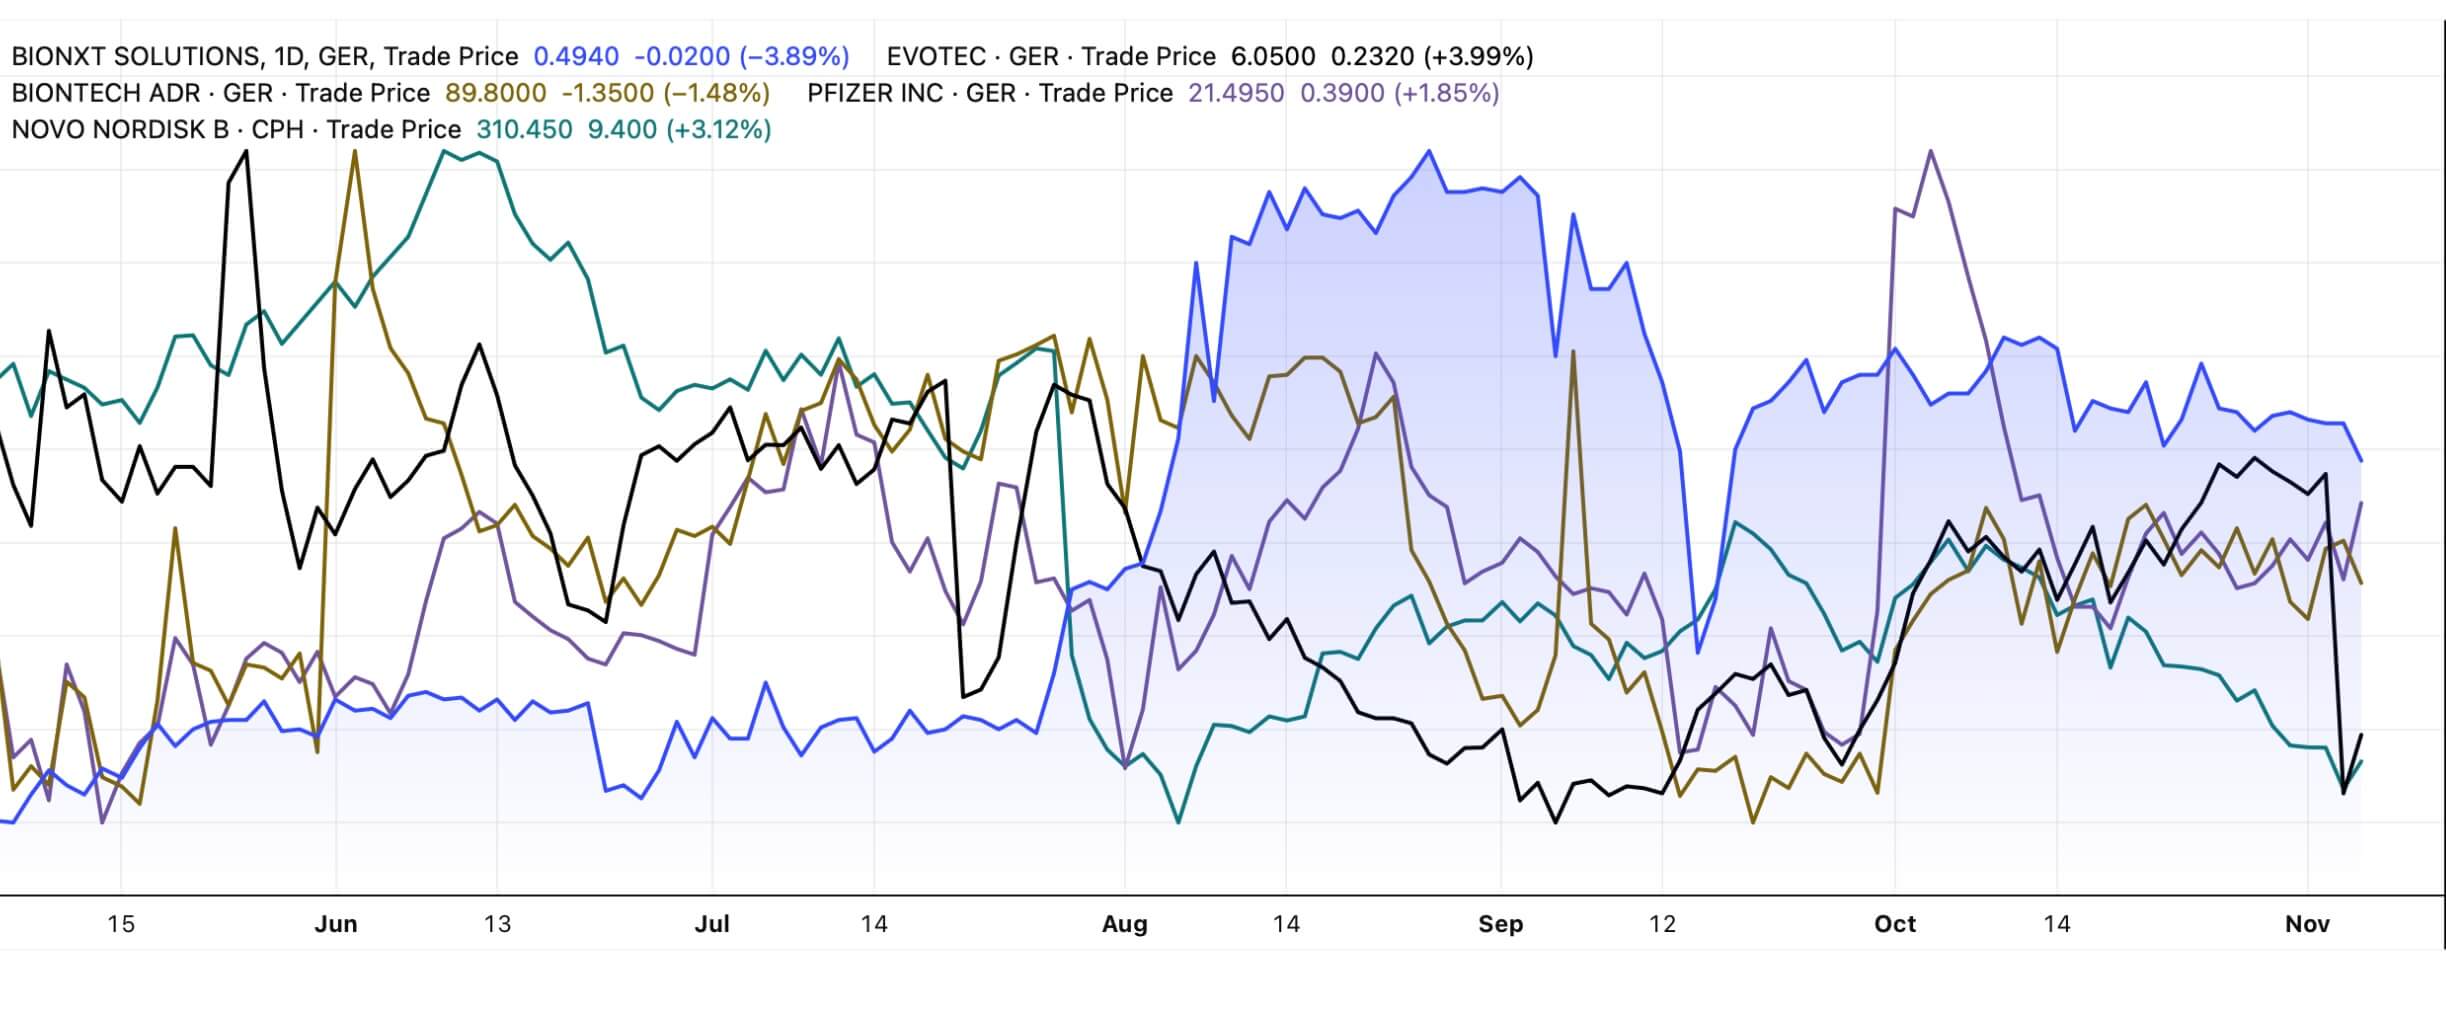
Aufgrund der positiven Unternehmensentwicklung hat sich die BioNxt-Aktie im laufenden Jahr etwa verdoppelt. Damit hat sie sich deutlich besser entwickelt als Evotec, BioNTech oder die aktuell im Bietergefecht befindlichen Pfizer und Novo Nordisk. Gleichzeitig wäre die Bewertung von 100 Mio. CAD für Big Pharma Konzerne locker zu stemmen. Der Mehrwert für einen Konzern wäre beispielsweise, seine durch Spritzen verabreichbaren Medikamente durch Schmelzfilmvarianten zu ergänzen. Dies ist deutlich angenehmer für Patienten und dürfte das Marktpotenzial vergrößern. Zudem wäre es eine Abgrenzung vom Wettbewerb.
Schmelzfilm für Ozempic
Passend zum aktuellen Bieterkampf zwischen Pfizer und Novo Nordisk arbeitet BioNxt seit diesem Jahr an einem Schmelzfilm für Ozempic. Das Abnehm-Präparat muss derzeit regelmäßig gespritzt werden, was den einen oder anderen sicher von der Einnahme abhält. Eine Schmelzfilmformulierung von Semaglutid könnte die Nachfrage ankurbeln. Dabei ist der Adipositas-Markt schon heute riesig und soll laut Experten bis Ende des Jahrzehnts auf ein Volumen von rund 150 Mrd. USD pro Jahr ansteigen. Eine orale Darreichungsform wäre wohl für alle Anbieter sehr spannend.
Schlüsseltechnologie mit Patentschutz
Zuletzt hat BioNxt wichtige Fortschritte beim Schutz seiner Schlüsseltechnologien gemeldet. Die Eurasische Patentorganisation (EAPO) hat dem Biotech-Unternehmen die „Erteilungsbereitschaft“ für ein umfassendes Patent zur sublingualen Verabreichung von Krebs- und Autoimmunmedikamenten signalisiert, während das Europäische Patentamt (EPA) nun die „Absicht zur Patenterteilung“ für die sublinguale Schmelzfilmformulierung von Cladribin für die Behandlung von Multipler Sklerose (MS) und damit verbundenen neurodegenerativen Erkrankungen bekannt gab.
Im Zentrum steht dabei der Wirkstoffkandidat BNT23001, eine sublinguale Schmelzfilmformulierung von Cladribin zur Behandlung von Multipler Sklerose (MS). Mit diesen Patenten sichert sich BioNxt Schutz in bis zu 54 Ländern – darunter alle EPA-Vertragsstaaten und die acht EAPO-Mitgliedsländer – und deckt damit eine Zielbevölkerung von fast einer Milliarde Menschen ab.
Die geschützte Technologie basiert auf einem innovativen Cladribin-Cyclodextrin-Komplex, der über die Mundschleimhaut aufgenommen wird und eine schnelle, patientenfreundliche und hoch bioverfügbare Therapie ermöglicht. Sie zielt darauf ab, die Wirksamkeit und Verträglichkeit gegenüber herkömmlichen Tabletten oder Injektionen zu verbessern. Laut Marktforschern dürfte der europäische Markt für MS-Behandlungen bis 2032 auf über 13 Mrd. USD anwachsen. Gleichzeitig sind orale Präparate auf dem Vormarsch.
BioNxt treibt klinische Entwicklung und Partnersuche voran
Parallel zur Ausweitung des Patentschutzes treibt BioNxt die klinische Entwicklung voran. Derzeit läuft eine groß angelegte Bioäquivalenzstudie an Tieren, die als Grundlage für anschließende Humanstudien dienen soll. CEO Hugh Rogers spricht von einer „entscheidenden Phase“, in der das Unternehmen nicht nur seine Innovationsführerschaft bei oralen Arzneimittelverabreichungssystemen festige, sondern auch seine globale Vermarktungsstrategie konkretisiere. Mit der bevorstehenden Zulassungsplanung und dem aktiven Aufbau von Partnernetzwerken positioniert sich BioNxt als einer der aussichtsreichsten Akteure im wachsenden Markt für fortschrittliche, patientenorientierte Arzneiformen.
Fazit
BioNxt Solutions wird immer mehr zum Übernahmekandidaten. Partnerschaften, Lizenzierungen oder eine Übernahme könnten die Aktie explodieren lassen. Die Entwicklung der vergangenen Monate zeigt, dass das Unternehmen auf einem guten Weg ist und die Aktie von immer mehr Anlegern entdeckt ist. Dabei scheint das Kurspotenzial noch nicht ausgereizt zu sein.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.esg-aktien.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.