28.04.2025 | 05:30
Über 300 % Kurschance mit Cleantech-Aktie: Stellt dynaCERT Nel, Plug Power und Co. endgültig in den Schatten?
Mehr als 300 % über dem aktuellen Kursniveau sehen Analysten den fairen der dynaCERT-Aktie. Das Unternehmen steht mit seiner Technologie zur Kraftstoff- und Emissionsreduzierung von Dieselantrieben vor dem Durchbruch. Der Umsatz soll sich im laufenden Jahr vervielfachen – Tendenz weiter stark steigend. Auch das Branchensentiment für Cleantech und Erneuerbare Energien Aktien hat sich in den vergangenen Wochen spürbar verbessert. Denn nicht nur in Deutschland wird der CO2-Preis zur zentralen Stellschraube für dem Klimaschutz. dynaCERT hilft Unternehmen dabei, CO2 einzusparen und durch den Verkauf von Zertifikaten Einnahmen zu generieren. Vielleicht künftig auch Rheinmetall, KNDS und Co.?
Lesezeit: ca. 4 Min.
|
Autor:
Fabian Lorenz
ISIN:
DYNACERT INC. | CA26780A1084 , NEL ASA NK-_20 | NO0010081235 , PLUG POWER INC. DL-_01 | US72919P2020
Inhaltsverzeichnis:
Der Autor

Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
Umsatz mehr als 10x in 2 Jahren
Die Analysten von GBC Research empfehlen die Aktie von dynaCERT zum Kauf. Ihr Kursziel für das Wertpapier des kanadischen Cleantech-Unternehmens liegt bei stolzen 0,48 EUR. Derzeit notiert die auch an deutschen Börsen rege gehandelte Aktie bei 0,10 EUR. Damit trauen die Experten der Aktie eine Performance von 380 % zu. Der Umsatz soll sogar noch stärker klettern. So erwarten die GBC-Analysten, dass dynaCERT im kommenden Jahr bereits 21 Mio. CAD umsetzen wird. In 2024 waren es erst 1,60 Mio. CAD. In 2026 soll dann auch ein deutlicher Gewinn erzielt werden. Das operative Ergebnis (EBITDA) wird auf 4,79 Mio. CAD prognostiziert. Der Gewinn je Aktie soll bei 0,01 CAD liegen. Daraus ergibt sich ein Kurs-Gewinn-Verhältnis von 15. Alles andere als teuer für ein schnell wachsendes Cleantech-Unternehmen. Peergroup Unternehmen wie Nel ASA und Plug Power sind von der Gewinnschwelle noch weit entfernt.
Mit deutschem Management an den Milliarden-Topf
Es scheint, dass die Europaoffensive von dynaCERT mit ihrer HydraGEN™-Technologie zur Reduktion von CO2-Emissionen und zur Verbesserung der Kraftstoffeffizienz bei Dieselantrieben zum perfekten Zeitpunkt kommt. In Nord- und Südamerika ist man in der Öl- und Gasindustrie und im Bergbau bereits erfolgreich. Mit den deutschen Automotive-Experten Bernd Krüper als President und Kevin Unrath als COO will man jetzt in Europa durchstarten.
Und die neue Bundesregierung scheint dynaCERT mächtig Rückenwind zu geben. So sieht Schwarz-Rot zusätzliche 100 Mrd. EUR für den Klima- und Transformationsfonds (KTF). Damit sollen Klimaschutz und Energieeffizienz in Deutschland vorangetrieben werden, um die Klimaneutralität im Jahr 2045 zu erreichen. Konkret sollen CO2 und andere Treibhausgase reduziert werden. Daher soll das System der CO2-Bepreisung zentraler Baustein in einem Instrumentenmix sein. dynaCERT bietet genau die richtige Technologie, um Emissionen zu reduzieren und CO2-Zertifikate zu generieren.
HydraGEN™-Technologie bald auch im Panzer?
Die HydraGEN™-Technologie wurde von dynaCERT entwickelt, um den Schadstoffausstoß und den Verbrauch von Nutzfahrzeugen zu reduzieren. Das patentierte System auf Wasserstoff-Basis kann innerhalb weniger Stunden in konventionelle Dieselmotoren nachgerüstet werden. Der benötigte Wasserstoff wird durch einen kleinen Elektrolyseur produziert und über den Motorraum dem Verbrennungsprozess zugeführt. Dadurch steigt die Effizienz, es steht mehr Energie zur Verfügung und der Verbrauch sinkt. Entsprechend weniger CO2 wird produziert und weniger Schadstoffe wie Stickoxide (NOx) ausgestoßen.
Im Fokus stehen bisher insbesondere Nutzer schwerer Fahrzeuge aus den Sektoren Bergbau, Öl und Gas, Transport und Stromerzeugung. Bernd Krüper hatte jedoch in Interviews bereits angedeutet, dass es Anfragen aus anderen Branchen wie beispielsweise der Schifffahrt gibt. Dann müsste eigentlich auch Deutschlands neue Schlüsselbranche infrage kommen: Rüstung. Die schweren Dieselmotoren von Leopard 2 Panzern, Haubitzen und Truppentransportern sind echte Dreckschleudern. Rheinmetall, KNDS und Co. könnten ihre Umweltbilanz durch eine Zusammenarbeit mit dynaCERT spürbar verbessern. Dies ist derzeit zwar kein offizielles Thema, dürfte es aber zumindest in Deutschland früher oder später werden. Bei einem Rüstungskunden würde die dynaCERT-Aktie vermutlich endgültig durch die Decke gehen, dies ist derzeit jedoch reine Spekulation. Was ein Auftrag aus der Rüstungsindustrie auslösen kann, hat aber Steyr Motors im März eindrucksvoll gezeigt.
HydraGEN ermöglicht Einnahmen durch CO2-Zertifikate
Mit der HydraGen-Technologie können Unternehmen nicht nur Kosten und die ESG-Bilanz verbessern, sondern auch eine neue Einnahmequelle generieren: Der Verkauf von CO2-Zertifikaten. Damit hat schon Tesla glänzend verdient. Ende vergangenen Jahres hatte das CO2-Zertifizierungsunternehmen VERRA das zwingend notwendige Emissionssiegel für die HydraGen™-Technologie vergeben. Die Strategie von dynaCERT sieht vor, dass man sich die Einnahmen aus dem Zertifikateverkauf mit den Kunden teilt. Die Analysten von GBC Research erwarten, dass das Cleantech-Unternehmen mit diesem neuen Geschäftsbereich ab dem kommenden Jahr signifikante Einnahmen generieren wird. Da die Einnahmen wiederkehrend sind, sollten sie sich besonders stark auf den Gewinn auswirken.
Positiver Newsflow erwartet
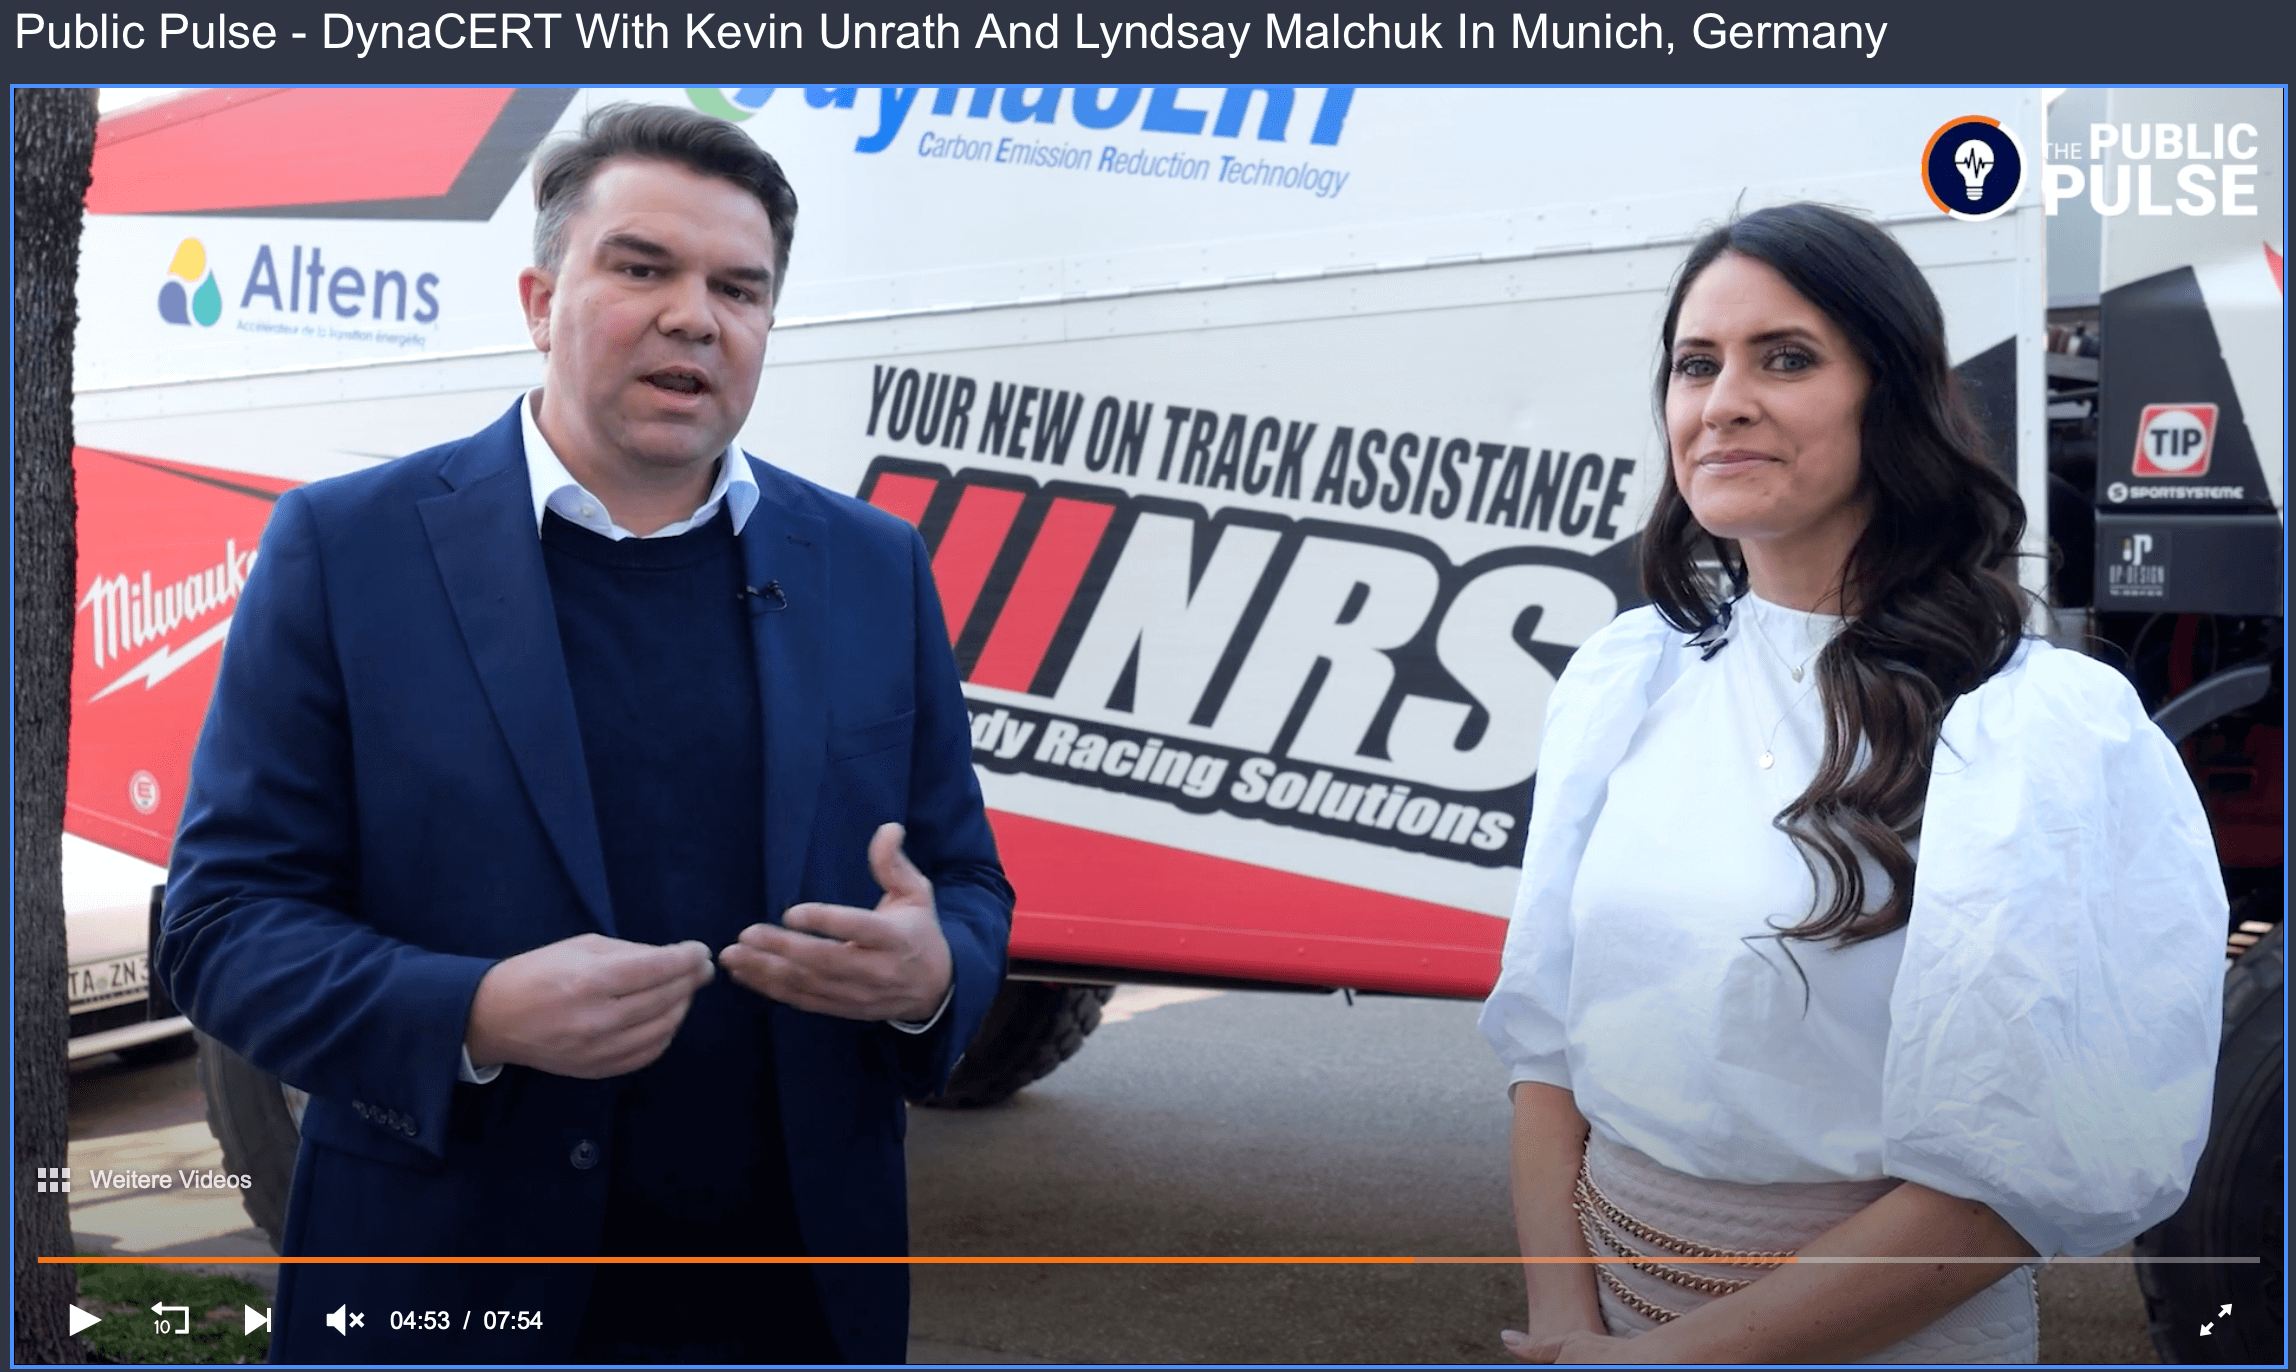
Die Chancen stehen gut, dass die dynaCERT-Aktie in den kommenden Monaten von positivem Newsflow angetrieben wird. So hat das Unternehmen in den vergangenen Wochen durch die Teilnahme an Leitmessen wie der Industriemesse in Hannover, der PDAC in Vancouver und zuletzt auf der BAUMA in München die Werbetrommel gerührt. Im Interview mit Lyndsay Malchuk von Stockhouse Publishing auf der BAUMA äußerte sich Bernd Krüper positiv über die weltweite Nachfrage. Hier zum vollständigen Interview.
Auch das Interview mit Kevin Unrath und Lyndsay Malchuk bietet spannende Einblicke, wie dynaCERT die Industrie nachhaltig verändern will. Hier zum vollständigen Interview.
Fazit: Vervielfachung möglich
Die Analysten von GBC trauen der dynaCERT-Aktie eine Vervielfachung zu. Für den Optimismus gibt es gute Gründe. Die Technologie ist erprobt, spart Kosten und ermöglicht neue Einnahmen. Auch das politische Umfeld über die Grenzen Deutschlands hinaus passt. Wenn erste Vertriebserfolge im Anschluss an die Messen gemeldet werden, kann die Aktie durch die Decke gehen und die ehemaligen Wasserstoff-Highflyer Nel ASA und Plug Power in den Schatten stellen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.esg-aktien.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.