26.02.2026 | 04:30
Drohnen-Aktie mit fast 100 % Kurspotenzial! Volatus Aerospace profitiert von der Aufrüstung der NATO! Über 600 Mio. in der Pipeline!
Drohnen gehört die Zukunft – im militärischen und zivilen Bereich. Von beidem profitiert Volatus Aerospace. Im vergangenen Jahr ist das Unternehmen an der Börse durchgestartet. Und das zu Recht. Der Drohnenspezialist für den militärischen und zivilen Bereich aus Kanada profitiert von der Aufrüstung im Heimatland und der gesamten NATO. So werden beispielsweise Drohnenpiloten ausgebildet. Zuletzt hat die kanadische Regierung nicht nur angekündigt, Milliarden in die Aufrüstung zu investieren, sondern auch eine Strategie für die Verteidigungsindustrie angekündigt. Diese soll Unternehmen langfristige Planungssicherheit geben. Gleich mehrere Analysten empfehlen die Aktie zum Kauf. Dabei verweisen sie auf eine Auftragspipeline von mehr als 600 Mio. CAD.
Lesezeit: ca. 3 Min. | Autor: Fabian Lorenz
ISIN: VOLATUS AEROSPACE INC | CA92865M1023
Inhaltsverzeichnis:
Der Autor

Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
Starke Wachstumsperspektiven auf Basis einer Auftragspipeline von über 600 Mio.
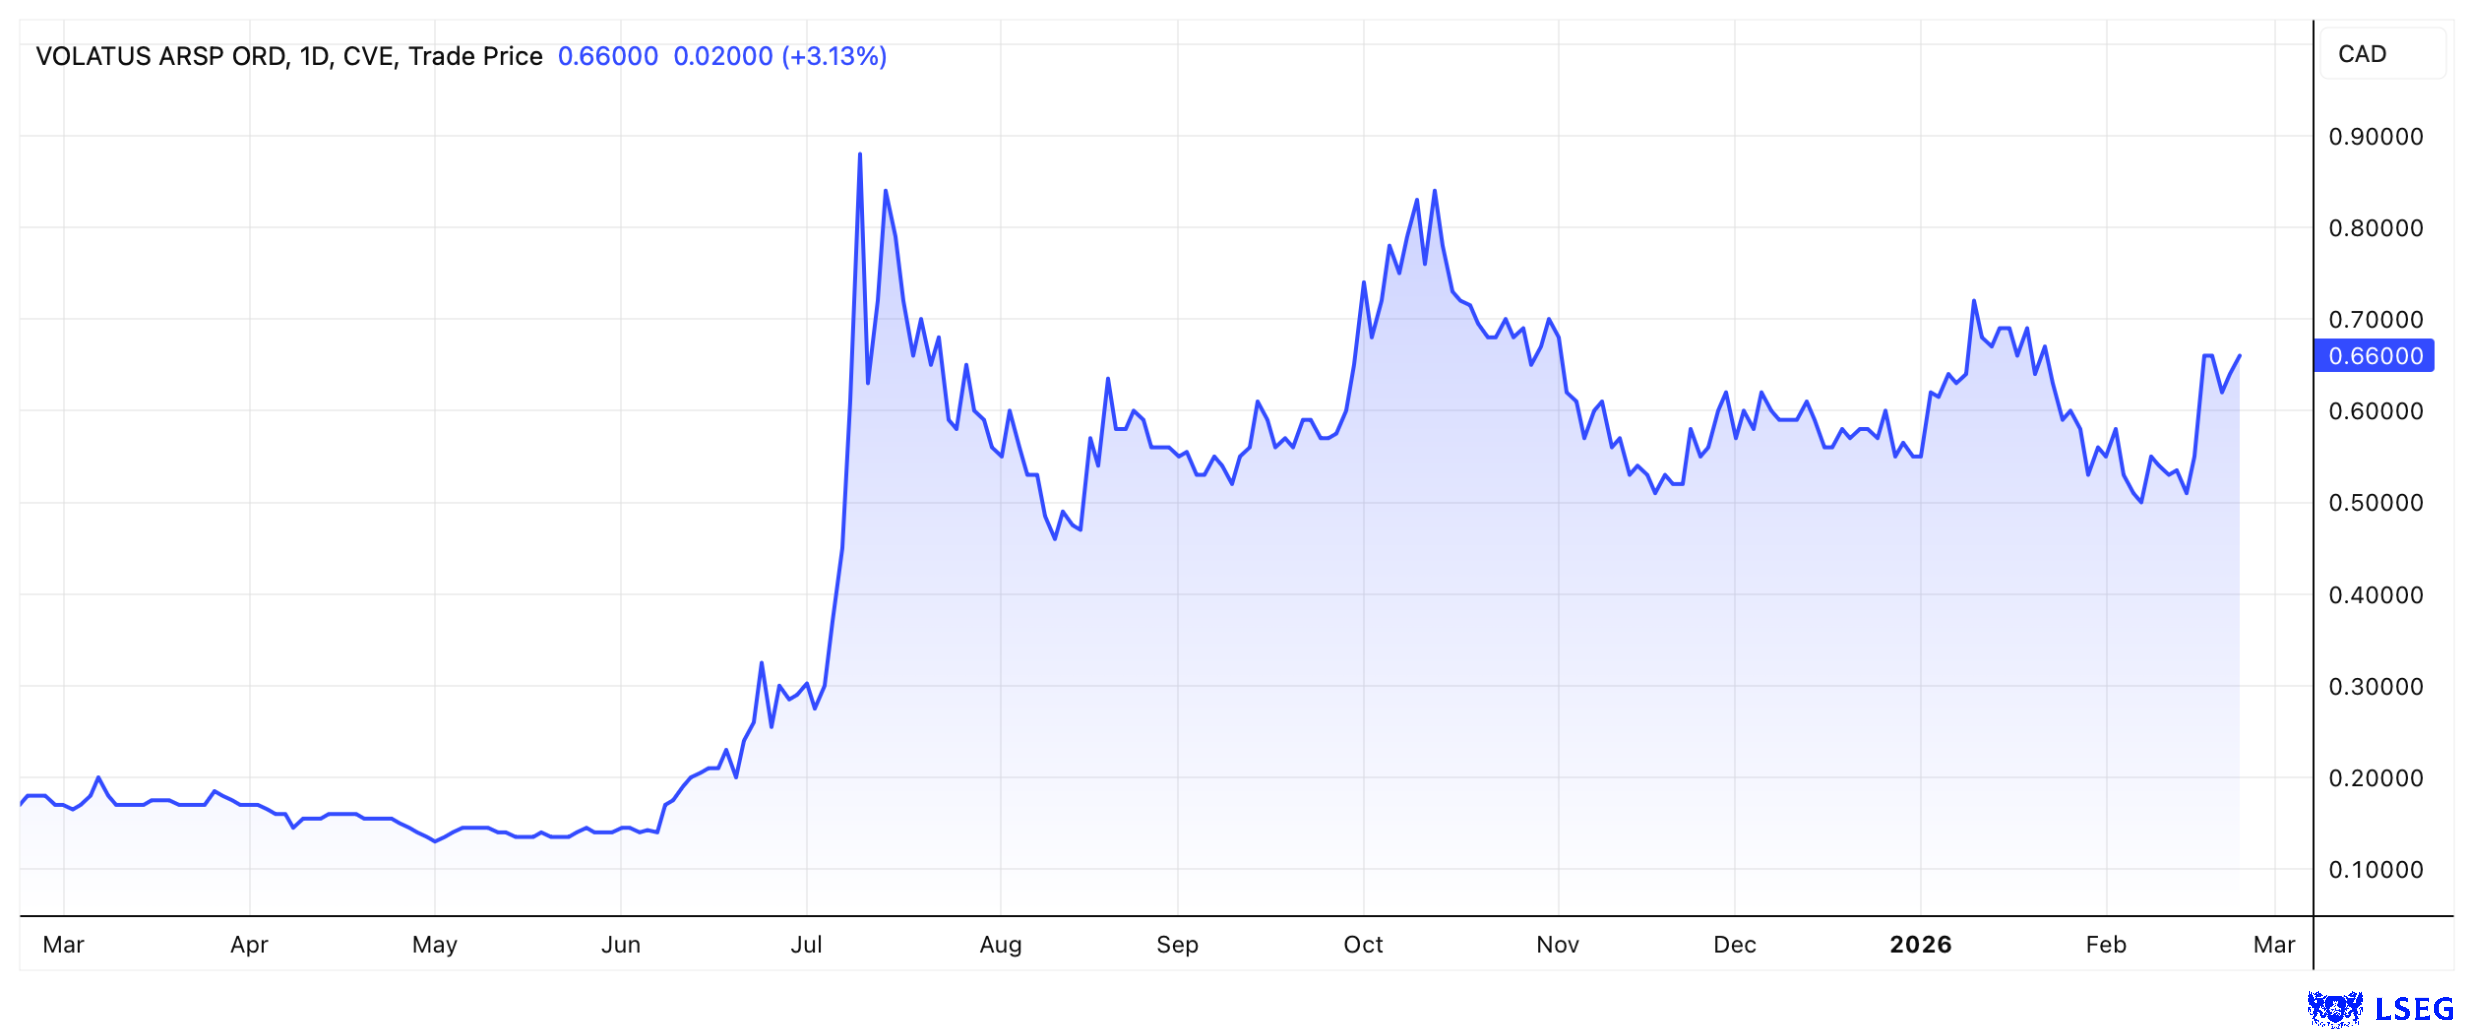
Derzeit notiert die Aktie von Volatus Aerospace bei rund 0,65 CAD. Zu niedrig, meinen die Analysten von Stifel. Die renommierten Experten sehen den fairen Wert der Aktie bei 0,85 CAD und empfehlen sie zu kaufen.
Volatus sei ein Profiteur eines grundlegenden Wandels in der Verteidigungs- und Sicherheitsbranche. Ein wichtiger Vorteil von Volatus sei die frühe und fortschrittliche Drohnen-Regulierung in Kanada, wodurch Volatus früh wichtiges Know-how für Flüge außerhalb der Sichtweite (BVLOS) aufbauen konnte und landesweite Sondergenehmigungen für kommerzielle Einsätze erhielt. BVLOS ermöglicht Langstreckenflüge für Inspektionen, Lieferungen sowie Überwachungen und erfordert spezielle Genehmigungen. Als weiterer Wachstumstreiber gilt das skalierbare Betriebsmodell „Drohne-in-der-Box“ samt Einsatzzentrum und FLYTE-Software. Es soll den Betrieb zentral steuern, sich leicht ausrollen lassen und für verschiedene Zwecke nutzbar sein – von Industrieinspektionen bis zur Überwachung. Zudem will Volatus stärker eigene Datenbestände (z. B. Geo- und Sensordaten) mit KI auswerten und statt Rohdaten konkrete Erkenntnisse verkaufen, was die Kundenbindung und die Marge verbessern könnte. Die Studie sieht Volatus dadurch gut positioniert für staatliche Aufträge, etwa zur Grenz- und Arktisüberwachung.
Die Analysten erwarten für Volatus ein kräftiges Wachstum. Bis 2030 sollen die Erlöse jährlich um 38 % zulegen. Nach 33,4 Mio. CAD in 2025 wird Volatus schon im Jahr 2028 die Marke von 100 Mio. CAD überspringen und dann in 2030 rund 170 Mio. CAD umsetzen. Die Schätzungen erscheinen mit Blick auf die Auftragspipeline von 647 Mio. CAD alles andere als unrealistisch.
Fast 100 % Kurspotenzial
Noch optimistischer, was das Kurspotenzial der Volatus-Aktie angeht, ist die Maxim Group. Die Analysten empfehlen das Wertpapier mit einem Kursziel von 1,25 CAD zum Kauf. Damit sehen sie ein Kurspotenzial von fast 100 %. Die Studie zeichnet ein sehr positives Bild von Volatus. Als börsennotierter Drohnenanbieter mit Dual-Use-Angebot (zivil und militärisch) könne das Unternehmen kurzfristig schon allein über kommerzielle Nachfrage stark wachsen – und habe zusätzlich „Optionen“ durch Verteidigungsaufträge. Treiber sind laut Analysten vor allem steigende Nachfrage nach Inspektion und Überwachung kritischer Infrastruktur, wachsende Bedeutung von Training sowie der Ausbau autonomer Datendienste.
Ein strategischer Hebel sei zudem der geplante Aufbau einer großen Fertigungsstätte am Flughafen Montreal-Mirabel. Dort könne man eigene und lizenzierte Drohnen in Serie produzieren. Operative Stärke sei beispielsweise die große Erfahrung von rund 5.000 Flügen allein in 2024. Auch wie die Kollegen von Stifel sehen die Analysten in den BVLOS-Genehmigungen einen großen Wettbewerbsvorteil.
Im Heimatmarkt stark aufgestellt
Die Studien wurden übrigens erstellt, bevor Volatus ein Statement zur neuen kanadischen Strategie für die Verteidigungsindustrie veröffentlicht hat. Das Unternehmen sieht hierin große Chancen für sich. Denn Kanada will in den nächsten Jahren deutlich mehr Geld in die Streitkräfte stecken und die Beschaffung schneller und planbarer machen. Dabei sollen mehr Aufträge an Firmen in Kanada gehen, besonders in Bereichen wie unbemannte Fluggeräte, Sensoren, digitale Systeme und Training – genau dort ist Volatus aktiv.
https://youtu.be/Ss7fxhBQ16c?si=nhm98YHUoYcui8Q2
Das Unternehmen betont, dass es für die neue Richtung bereits gut aufgestellt ist. Volatus verfügt über zugelassene Betriebsabläufe, sichere Einsatzumgebungen, eigene Infrastruktur und Erfahrung aus Projekten mit staatlichen Stellen sowie Partnern im NATO-Umfeld. Zudem plant Volatus Investitionen von über 10 Mio. CAD in Quebec, um die Fertigung auszubauen. Mit Partnern in Kanada und Europa will man wachsen.
Fazit: Wann bricht die Aktie aus?
Volatus steht vor goldenen Zeiten. Dank zahlreichen Aufträgen aus dem Heimatland und von NATO-Partnern verfügt das Unternehmen über eine Auftragspipeline von über 600 Mio. CAD. Dies ist eine sehr solide Basis für das Wachstum des Drohnen-Spezialisten. Schon in wenigen Jahren dürfte man mehr als 100 Mio. CAD umsetzen. Damit dürfte auch die Aktie – sie wird übrigens auch in Deutschland rege gehandelt – neue Impulse erhalten und aus dem Seitwärtstrend der vergangenen Monate nach oben ausbrechen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.esg-aktien.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.