01.10.2026 | 05:00
Fossile Energien boomen! Hotstock Zefiro Methane räumt hinter Shell, Exxon und Co. auf! Analysten sehen mehr als 100 % Kurspotenzial!
Erstellt und veröffentlicht im Auftrag von Zefiro Methane.
Wir spüren es an der Tankstelle und bei den Heizkosten. Fossile Energien boomen. Exxon, Shell & Co. verdienen prächtig. Doch wer räumt auf, wenn Öl- und Gasbohrlöcher ausgebeutet sind? Niemand lautete die Antwort über Jahrzehnte. Das Ergebnis sind allein in Nordamerika Millionen verwaister und unzureichend gesicherter Bohrlöcher mit erheblichen Risiken für Umwelt, Gesundheit und Sicherheit. Genau daraus hat Zefiro Methane ein an der Börse wohl einzigartiges Geschäftsmodell entwickelt. Das vergangene Geschäftsjahr wurde mit Rekordzahlen abgeschlossen. Doch die Aktie hat noch nicht reagiert. Dabei erwarten Analysten ab dem laufenden Jahr kräftig steigende Gewinne. Bei einem Wachstum von über 20 % liegt das KGV bei rund 10 und das KUV unter 1. Die Analysten raten dazu, die Zefiro-Aktie zu kaufen und sehen ein Kurspotenzial von mehr als 100 %.
Lesezeit: ca. 6 Min.
|
Autor:
Fabian Lorenz
ISIN:
ZEFIRO METHANE CORP | CA98926D1069 | Cboe: ZEFI , Shell PLC | GB00BP6MXD84 , EXXONMOBIL HOLDINGS CORPORATION | US30233Q1085 | NYSE: XOM
Inhaltsverzeichnis:
Der Autor

Fabian Lorenz
Seit über zwanzig Jahren beschäftigt sich der gebürtige Kölner beruflich und privat intensiv mit dem Thema Börse. Seine besondere Leidenschaft gilt dabei nationalen und internationalen Small- und Micro-Cap.
Tag-Cloud
Aktien-Cloud
Starke Jahreszahlen und Kaufempfehlung
Zefiro Methane hat das Geschäftsjahr 2025/2026 (endete am 30.06.) mit deutlichen Fortschritten bei Umsatz sowie Ergebnis abgeschlossen und erwartet weiteres Wachstum. Der Umsatz stieg um 31,1 % auf den Rekordwert von 42,5 Mio. USD. Bei der Ertragskraft macht das Unternehmen erkennbare Fortschritte. Der Bruttogewinn kletterte um 66 % auf 12,4 Mio. USD. Der Nettoverlust konnte um 67,5 % auf 3,5 Mio. USD reduziert werden. Der Verlust von 0,04 USD je Aktie war von Analysten so erwartet worden. Nach Einschätzung von GBC Research wird Zefiro Methane ab dem laufenden Geschäftsjahr profitabel wachsen. Die Experten erwarten, dass Zefiro 57,92 Mio. USD umsetzen wird. Dabei soll unterm Strich ein Gewinn von 4,21 Mio. USD beziehungsweise 0,04 USD je Aktie erzielt werden. Mit Blick auf den aktuellen Kurs liegt das KGV damit bei rund 10. Das Kurs-Umsatz-Verhältnis liegt sogar unter 1. Für das kommende Geschäftsjahr prognostizieren die Analysten einen Gewinn je Zefiro-Aktie von 0,05 USD.
Damit ist die Aktie des wachstumsstarken Unternehmens aus Sicht von GBC zu günstig. Sie raten mit einem Kursziel von 1,50 USD zum Kauf. Derzeit notiert das Wertpapier – in Deutschland wird es unter anderem auf Tradegate und gettex gehandelt – um die 0,43 USD beziehungsweise 0,40 EUR. (Hier zum GBC-Research)
Ein Geschäftsmodell, wie man es sich wünscht
Das Geschäftsmodell von Zefiro Methane ist genau von der Art, die sich die Anleger wünschen. Wenig spektakulär und wachstumsstark. Mehrjährige staatliche Aufträge sorgen für gut planbare Umsätze. Gleichzeitig ist das Geschäft skalierbar. Sobald eine kritische Größe erreicht ist, können zusätzliche Umsätze überproportional auf das Ergebnis durchschlagen. Dieses Stadium scheint Zefiro erreicht zu haben. Hinzu kommt ein stark fragmentierter Markt mit vielen kleineren Anbietern. Genau darin liegt eine weitere Chance. Zefiro will den Markt konsolidieren und sich als führender Anbieter in Nordamerika etablieren.
Das Unternehmen verschließt stillgelegte Öl- und Gasbohrlöcher und reduziert damit Methanemissionen. Dahinter steckt ein milliardenschwerer Infrastruktur- und Umweltmarkt. GBC Research verweist in seiner Studie darauf, dass es allein in den USA rund 2 Mio. nicht verschlossene inaktive Öl- und Gasbohrungen gibt. Die Kosten für die Stilllegung der dokumentierten inaktiven Onshore-Bohrungen werden auf etwa 280 Mrd. USD geschätzt. Weitere rund 1,2 Mio. undokumentierte Bohrlöcher sind darin noch gar nicht berücksichtigt. Die im Rahmen des US-Infrastrukturgesetzes bereitgestellten Mittel für die Sanierung verwaister Bohrlöcher belaufen sich auf rund 4,7 Mrd. USD. Für Zefiro eröffnet dies einen strukturellen Wachstumsmarkt mit vergleichsweise gut planbaren Erlösen. GBC verweist insbesondere darauf, dass mehrjährige staatliche Aufträge und laufende Projekte eine belastbare Basis für die kommenden Geschäftsjahre schaffen.
Im jüngsten Interview mit Lyndsay Malchuk vom IIF spricht Zefiro-CEO Catherine Flax über die Chancen in dem strukturell wachsenden Markt mit sehr langfristigem Bedarf. Mit Blick auf die Millionen alter Öl- und Gasbohrlöcher verweist sie darauf, dass die bisher bereitgestellten Bundesmittel eben nur rund 2 % der geschätzten Sanierungskosten abdecken. Gleichzeitig genieße die Beseitigung verwaister Bohrlöcher ungewöhnlich breite politische Unterstützung. Neben Umweltaspekten spielen zunehmend Gesundheits-, Sicherheits- und wirtschaftliche Interessen eine Rolle. Zusätzliche Nachfrage entsteht laut Flax durch große Infrastrukturprojekte. Betreiber von Rechenzentren, Logistikzentren oder LNG-Anlagen können Grundstücke mit problematischen Altbohrungen häufig erst nach deren Sanierung nutzen. Gerade bei Milliardenprojekten seien Unternehmen bereit, hohe Beträge für eine schnelle und fachgerechte Beseitigung solcher Altlasten zu zahlen.
Für die kommenden Jahre erwartet Flax zusätzliche Wachstumsimpulse durch den privaten Sektor und den Markt für Emissionsgutschriften. Methan gilt als besonders klimaschädliches Treibhausgas, weshalb die Stilllegung stark emittierender Bohrlöcher zunehmend zur Erzeugung von CO₂-Zertifikaten genutzt werden kann. Nachfrage sieht Zefiro unter anderem von Rechenzentrumsbetreibern mit Klimazielen sowie von Energieunternehmen, die ihre Emissionsintensität reduzieren wollen. Wie man an Emissions-Zertifikaten kräftig verdient, haben in den vergangenen Jahren ja bereits Elon Musk beziehungsweise Tesla vorgemacht.
Flax spricht von einer generationenübergreifenden Marktchance und will Zefiro langfristig zu einem führenden Umweltdienstleister in Nordamerika entwickeln. Dabei soll das Geschäft über das reine Verschließen von Bohrlöchern hinaus auf angrenzende Leistungen wie Bodensanierung, Grundwasserschutz und die Wiederherstellung belasteter Flächen ausgeweitet werden.
Das vollständige Interview:
https://youtu.be/Ae_ErqnDCRA?si=JY3tJlGXN90ScUwk
Newsflow deutet auf starkes laufendes Geschäftsjahr hin
Der Newsflow bei Zefiro ist schon seit Monaten positiv. Vor 14 Tagen hat man drei weitere mit Bundesmitteln geförderte Projekte zur Verfüllung verwaister Öl- und Gasbohrlöcher in Ohio und Pennsylvania erhalten. Das Gesamtvolumen liegt bei rund 1,9 Mio. USD und umfasst zwölf Bohrlöcher. In Ohio entfallen auf die Projekte Trumbull 3F und Lake 18F zusammen etwa 1,47 Mio. USD beziehungsweise durchschnittlich rund 184.000 USD je Bohrloch. Beim Projekt Lake 18F war Zefiro zudem der einzige Bieter. Dies dürfte ein Grund sein, warum man höhere Preise durchsetzen kann. Denn das Angebot von Zefiro lag nach Unternehmensangaben mehr als 40 % über den durchschnittlichen Kosten des staatlichen Orphan-Well-Programms. Das Unternehmen selbst führt die überdurchschnittlichen Preise darüber hinaus auf die Qualität und Zuverlässigkeit seiner Arbeiten zurück.
Das dritte Projekt in Pennsylvania umfasst vier Bohrlöcher und soll mindestens 435.000 USD Umsatz bringen. Auch hier war Zefiro der einzige Bieter. Vorteilhaft ist zudem die Lage nur wenige Minuten vom Hauptsitz entfernt, wodurch Mobilisierungs- und Gemeinkosten niedrig bleiben dürften. Die Arbeiten sollen ab Dezember 2026 oder Januar 2027 beginnen.
Regionale Expansion läuft
Das Wachstum von Zefiro Methane dürfte in den kommenden Jahren auch von der regionalen Expansion getrieben werden. Zuletzt hat man die erste operative Präsenz in den US-Bundesstaaten Indiana und Michigan gemeldet. Dabei profitiert man von der im Mai 2026 übernommenen Viking-Well-Service-Flotte. In Indiana hat das Unternehmen ein achtwöchiges Projekt zur Kohlenstoffsequestrierung mit einem Auftragswert von rund 750.000 USD gestartet. Für Zefiro ist dies zugleich der Einstieg in einen neuen Geschäftsbereich. Statt stillgelegte Bohrlöcher zu verschließen, werden hier Speicherbohrungen für die unterirdische Einlagerung von CO₂ vorbereitet. Nach Angaben des Managements kann Zefiro dafür weitgehend auf bestehende Teams, Bohranlagen und das vorhandene technische Know-how zurückgreifen.
In Michigan arbeitet Zefiro unterdessen an einem Notfallprojekt, das mit einem einzelnen Bohrloch rund 500.000 USD Umsatz bringen soll und damit deutlich über den üblichen Erlösen pro Bohrloch liegt. Grund ist austretender Schwefelwasserstoff, der umfangreiche Sicherheitsmaßnahmen und spezialisiertes Equipment erfordert. Laut CEO Flax zeigen beide Projekte, welchen zusätzlichen Zugang zu Märkten und Aufträgen die Viking-Übernahme eröffnet. Besonders die Kohlenstoffsequestrierung sieht das Unternehmen als aussichtsreich neben dem bisherigen Kerngeschäft.
Zefiro-Aktie: Wann platzt der Knoten?
Trotz der starken operativen Entwicklung, des seit Monaten kontinuierlich positiven Newsflows und des riesigen Marktpotenzials kommt die Zefiro-Aktie seit Monaten nicht nachhaltig über die 0,60 CAD hinaus, obwohl ATB Capital Markets mit 1,00 CAD und GBC Research mit umgerechnet 2,12 CAD deutlich höhere Kursziele ausrufen.
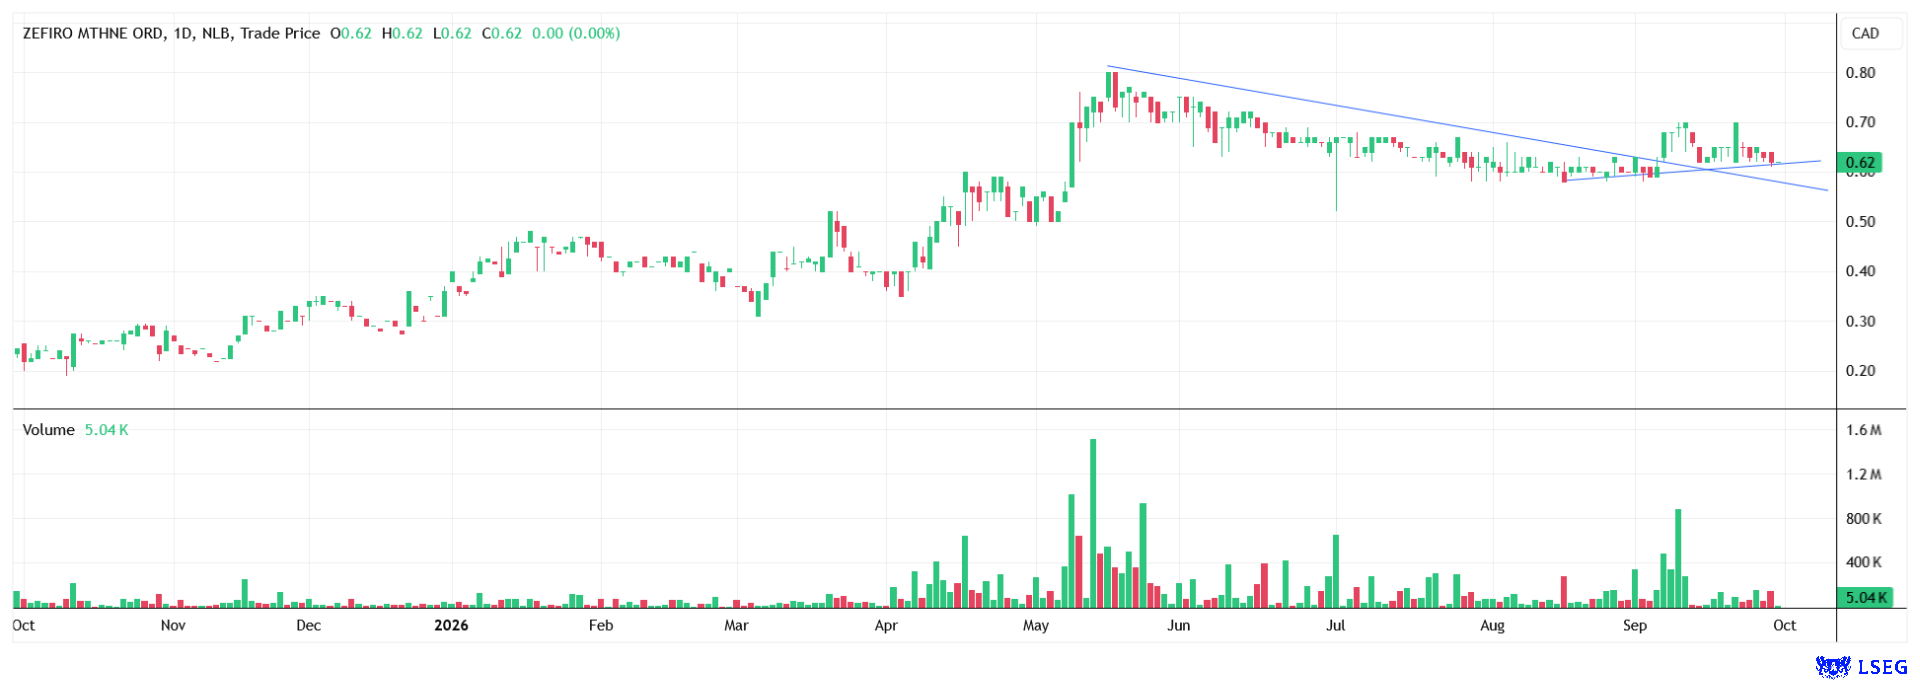
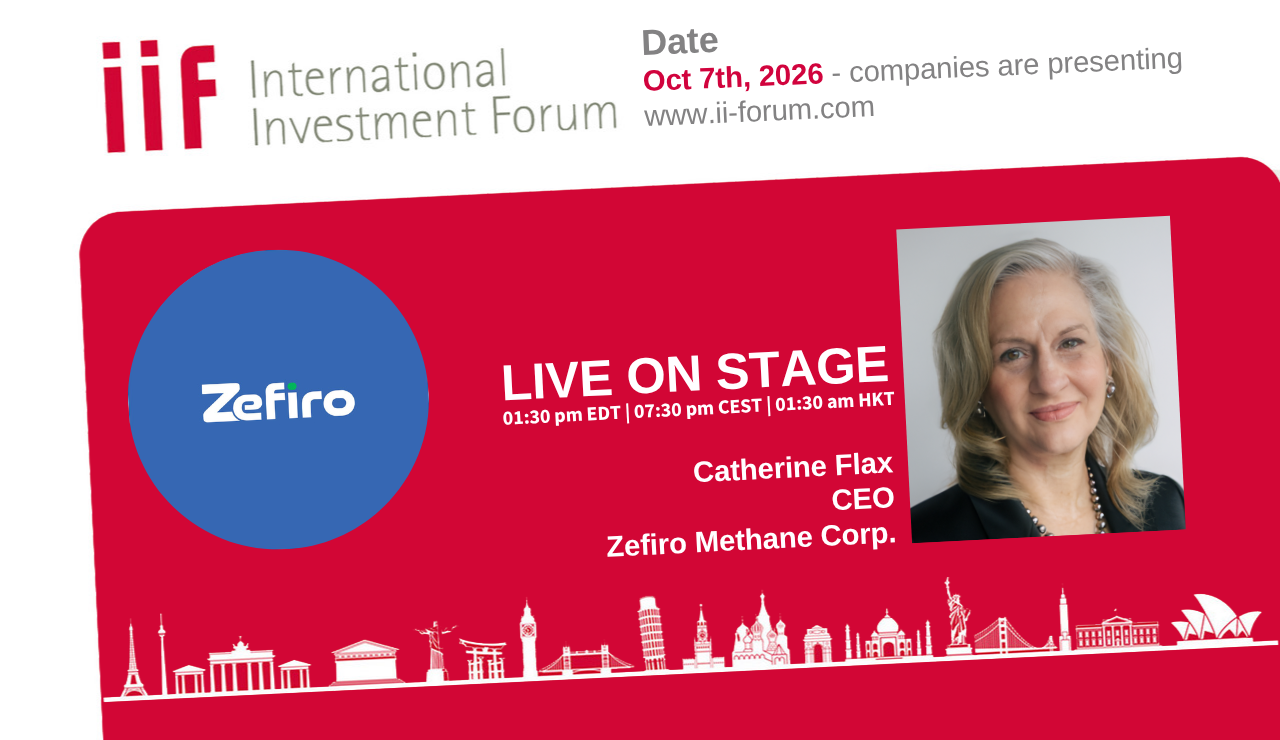
Wann platzt also der Knoten bei der Aktie? Vielleicht am 7. Oktober. Da wird CEO Catherine Flax auf der virtuellen Investorenkonferenz IIF präsentieren. Die Anmeldung ist kostenlos:
Das Fazit: Unternehmen steht erst am Anfang
Rekordumsatz, Start der Skalierung, Expansion in neue Regionen sowie zusätzliche Geschäftsfelder wie die Kohlenstoffsequestrierung und Monetarisierung von CO₂-Zertifikaten sprechen dafür, dass Zefiro Methane erst am Anfang seiner Entwicklung steht. Besonders attraktiv erscheint die Kombination aus langfristigen staatlichen Aufträgen, wachsender privater Nachfrage und einem stark fragmentierten Milliardenmarkt, in dem Zefiro eine führende Position anstrebt. Analysten erwarten ab dem laufenden Geschäftsjahr deutlich steigende Gewinne und sehen die Aktie auf dem aktuellen Kursniveau als klar unterbewertet an.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) derzeit Aktien oder andere Finanzinstrumente der genannten Unternehmen hält bzw. halten und auf deren Kursentwicklungen spekulieren. Sie beabsichtigen insofern Aktien oder andere Finanzinstrumente der Unternehmen zu veräußern bzw. zu erwerben (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Es besteht insofern ein konkreter Interessenkonflikt bei der Berichterstattung zu den Unternehmen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht auch aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.esg-aktien.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.